
Global Context
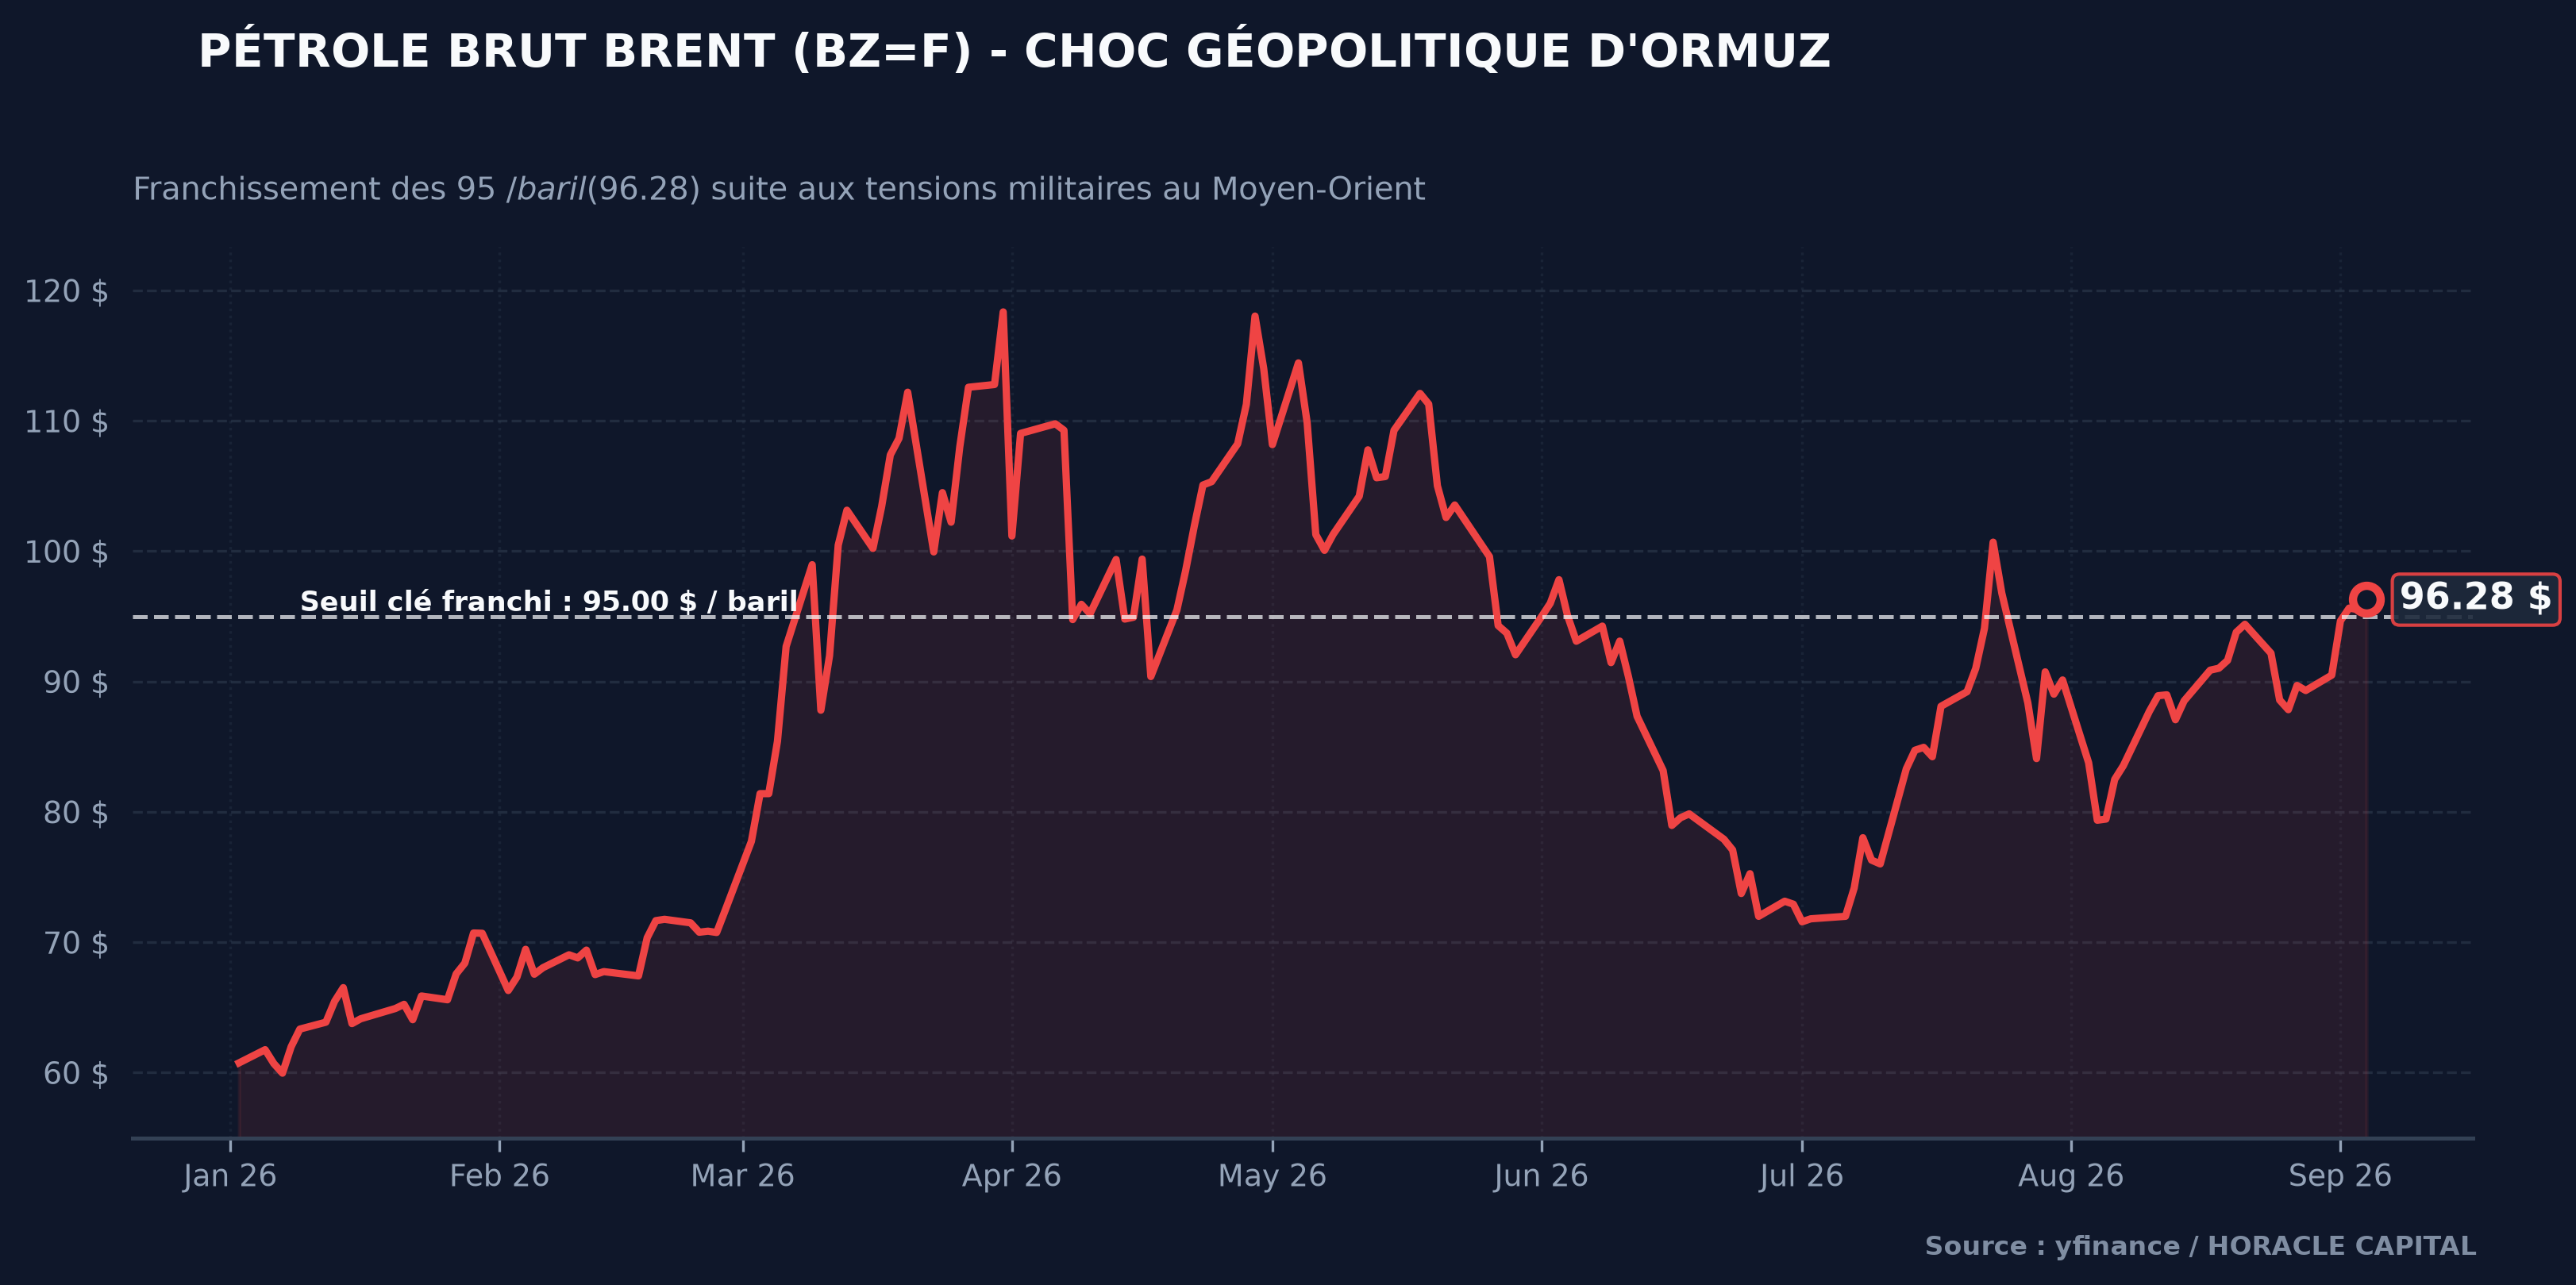
The week of August 31 to September 6, 2026 was the scene of a critical convergence between military escalation in the Middle East, a reassessment of G10 central bank reaction functions, and frictions over the management of US sovereign debt. The resurgence of direct confrontation between US armed forces and the Islamic Republic of Iran in the Strait of Hormuz marked by targeted American strikes against mine-launching sites and Iranian retaliations targeting commercial oil tankers and regional military installations instantly reintroduced a substantial geopolitical risk premium across global financial markets. This energy supply shock propelled crude oil beyond 95 dollars a barrel and middle distillate refining margins to historic levels, while European natural gas surged above €75/MWh.
Calendar
| Date | Time | Currency | Event / Indicator | Forecast | Previous |
|---|---|---|---|---|---|
| Thu Sep 10 | 14:15 | EUR | Main Refinancing Rate | 2.65% | 2.40% |
| 14:15 | EUR | Monetary Policy Statement | - | - | |
| 14:30 | USD | Core PPI m/m | 0.3% | 0.2% | |
| 14:30 | USD | PPI m/m | 0.4% | 0.0% | |
| 14:30 | USD | Unemployment Claims | 205K | 206K | |
| 14:45 | EUR | ECB Press Conference | - | - | |
| Fri Sep 11 | 08:00 | GBP | GDP m/m | 0.0% | 0.3% |
| 11:15 | CHF | SNB Chairman Schlegel Speaks | - | - | |
| 14:30 | USD | Core CPI m/m | 0.2% | 0.2% | |
| 14:30 | USD | Core CPI y/y | 2.4% | 2.5% | |
| 14:30 | USD | CPI m/m | 0.4% | 0.1% | |
| 14:30 | USD | CPI y/y | 3.4% | 3.4% | |
| 16:00 | USD | Prelim UoM Consumer Sentiment | 51.0 | 51.7 | |
| 16:00 | USD | Prelim UoM Inflation Expectations | - | 4.0% | |
| Sat Sep 12 | 09:30 | EUR | ECB President Lagarde Speaks | - | - |
| Mon Sep 14 | 14:30 | CAD | CPI m/m | - | - |
| 14:30 | CAD | Median CPI y/y | - | - | |
| 14:30 | CAD | Trimmed CPI y/y | - | - | |
| 14:30 | CAD | Common CPI y/y | - | - |
Horacle Hub
| Category | Asset | Overall Score | Verdict | Trend |
|---|---|---|---|---|
| IND | SP500 | +6 | STRONG BULL | Uptrend |
| CRY | ETH | +6 | STRONG BULL | Sharp recent gain |
| IND | NAS100 | +5 | BULLISH | Uptrend with consolidation |
| IND | DAX40 | +5 | BULLISH | Uptrend |
| COM | NATGAS | -5 | BEARISH | Downtrend |
| CRY | BTC | +4 | BULLISH | Bullish plateau |
| FX | GBPAUD | -3 | BEARISH | Downtrend |
| FX | GBPCHF | +3 | BULLISH | Bullish consolidation |
Currencies & Central Banks
USD
Cette semaine fut haute en couleur, les investisseurs et traders du monde entier, ont vu leurs prévisions et le pricing des taux varier de publications en publications.
Dans l’ordre, en début de semaine l’ISM manufacturier (54,6), l’ADP (38K) et les JOLTS ont déçu, suggérant un marché du travail qui est en ralentissement. La probabilité d’une hausse des taux en septembre chute à environ 50 %.
Ensuite ce jeudi, l’ISM des services ressort très solide (55,4) avec une hausse des prix (72,3), signalant une inflation persistante. Mais le membre de la Fed, Waller, tient un discours accommodant. Le marché reste indécis avec une probabilité de 50/50 sur une hausse des taux. Notre point de vue demeure peut être un peu plus hawkish, étant donné la résilience du marché du travail et des données ISM (services et manufacturier) encore au-dessus des zones de faible croissance. Pour nous une hausse de 25 points de base ne semble pas effarante, et c’est une possibilité à prendre en compte dans vos plans de trading et d’analyse pour les semaines à venir.
Pour finir, les créations d’emplois (162 000) pulvérisent les attentes (55 000), le chômage reste bas (4,1 %) et les salaires augmentent. Le marché du travail prouve sa solidité.
Cependant, la bataille n’est pas terminée : les NFP répondent à la question de l’emploi, mais pas à celle de l’inflation. Les prochaines données sur l’inflation seront décisives pour trancher entre une hausse ou un statu quo en septembre. Le marché action, lui aussi a vu des mouvements importants à la suite des publications américaines, vous retrouverez notre analyse détaillée dans le rapport hebdomadaire actions et commodités en début de semaine.
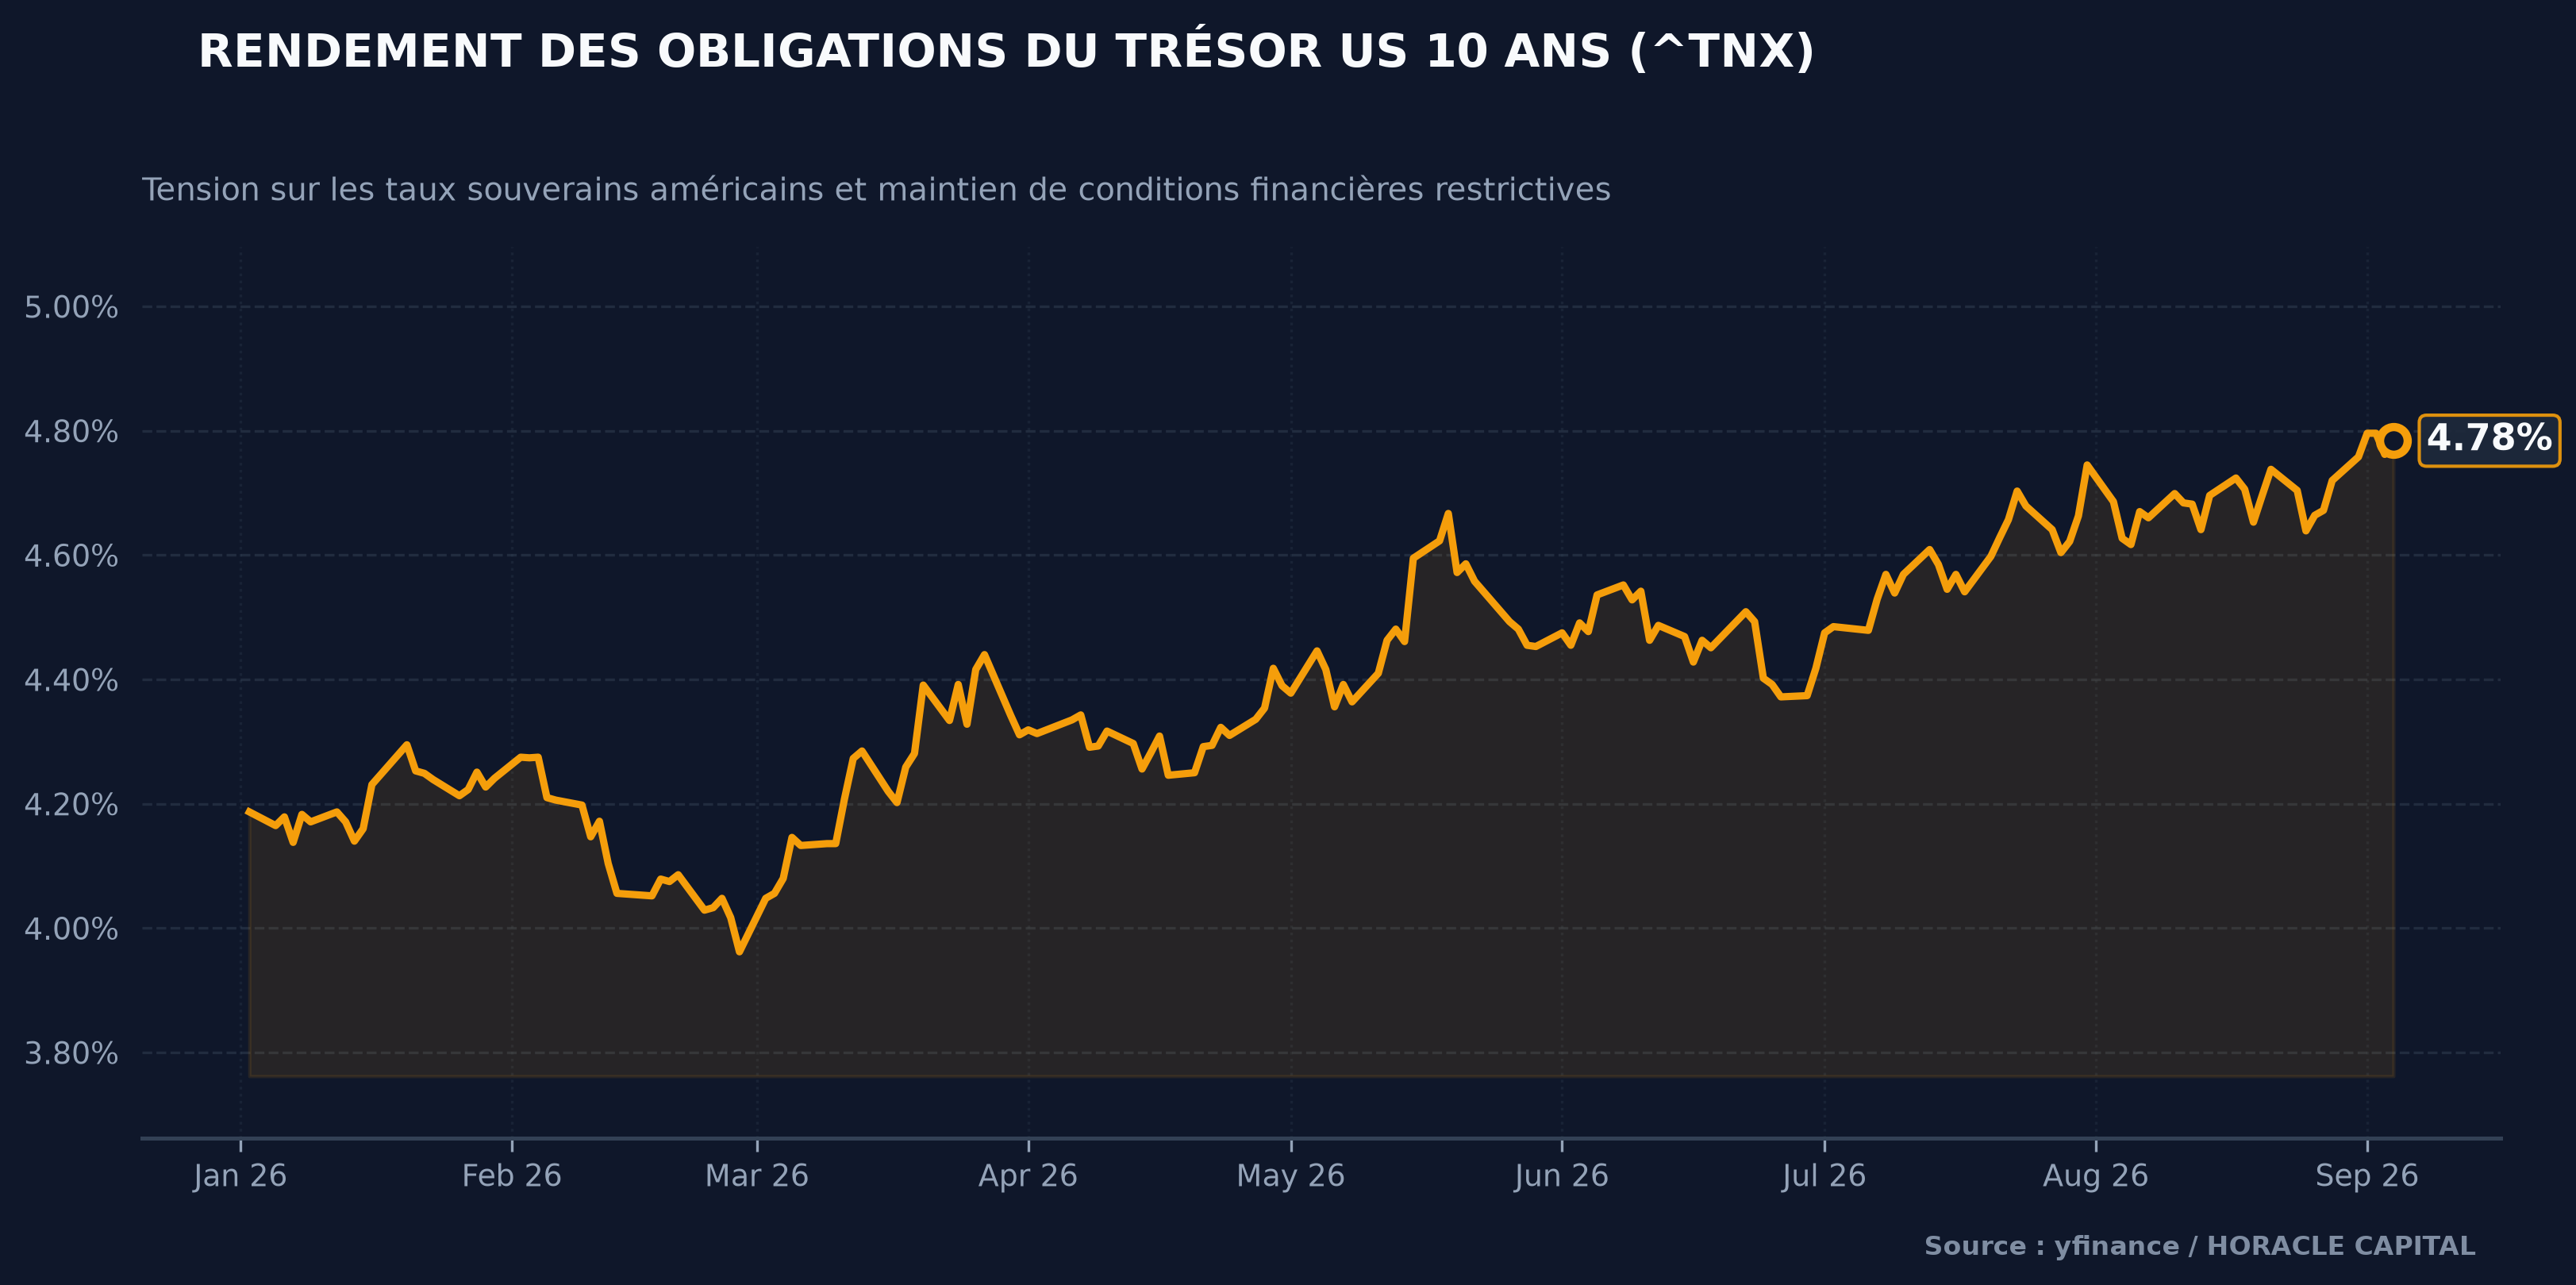
Les taux court américains, on vue leur court s’apprécier sur la semaine qui vient de passer, une information qui a relativement bien soutenu les paires les plus liquide pour le carry trading à savoir : USDCHF et USDJPY
YEN
Les autorités japonaises ont vendu leurs obligations à 30 ans à la suite d’ une forte correction. Plus précisément, ce mouvement a propulsé les taux d’emprunt de l’État japonais à des sommets inégalés depuis 1996. En vendant une partie de leurs titres, les autorités ont cherché à faire remonter les taux pour attirer les flux de capitaux. Cette manœuvre a renforcé la demande pour ces obligations, entraînant une détente des taux d’environ 8,6 points de base.
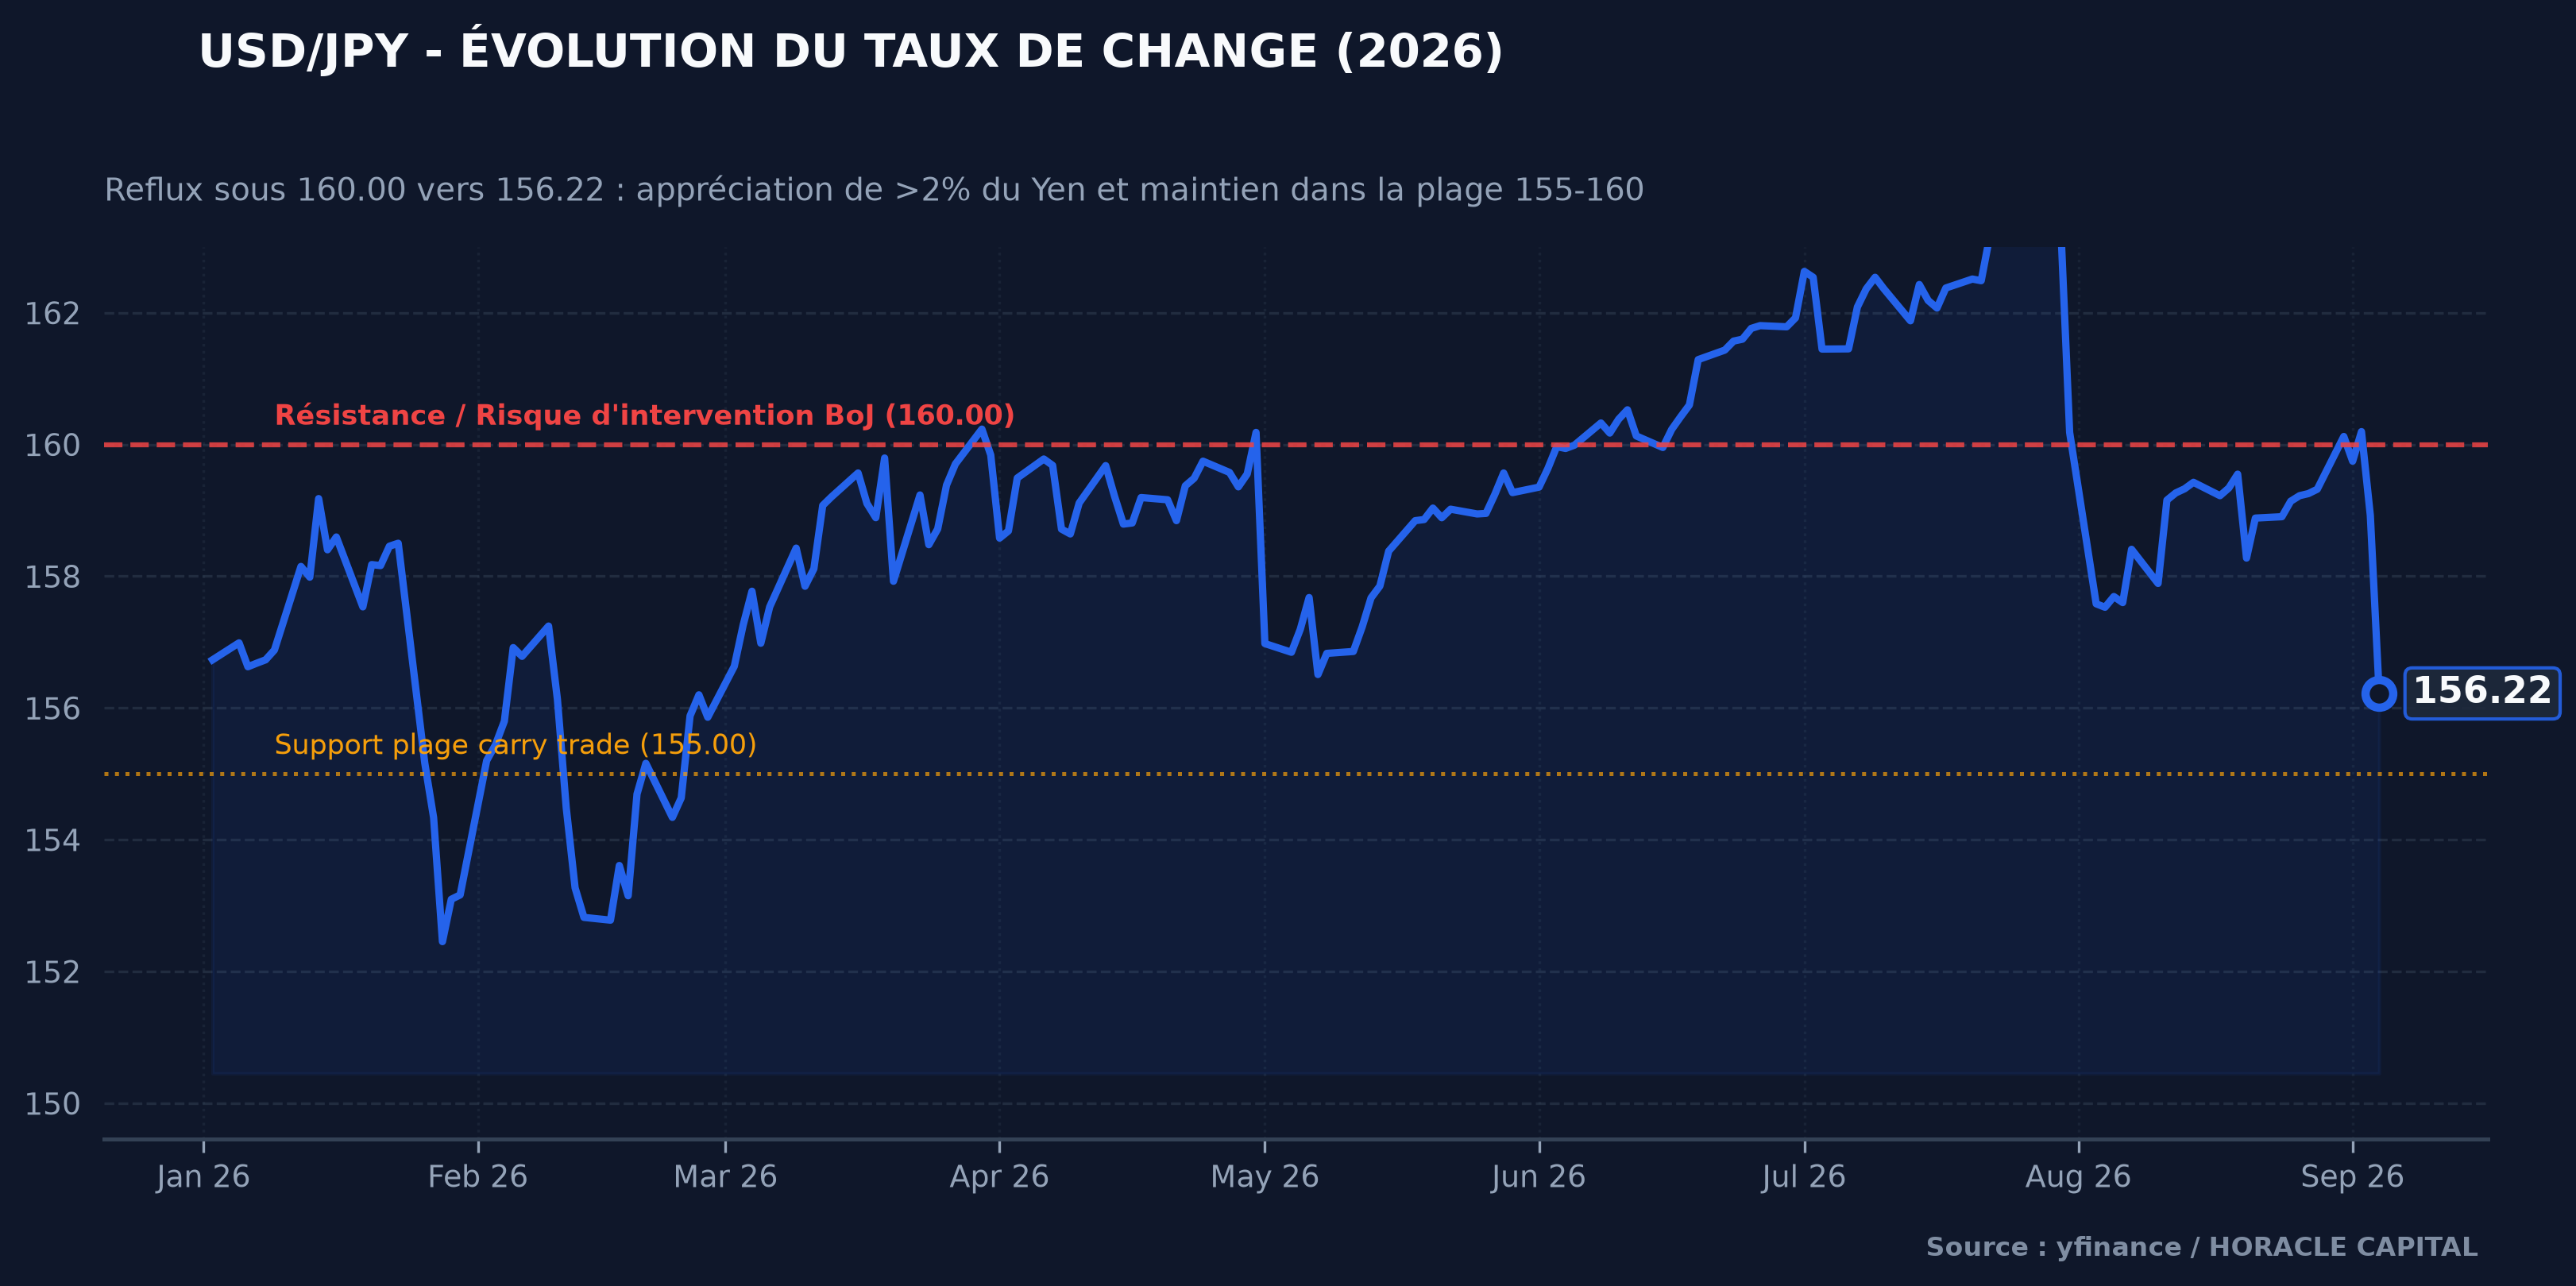
Le yen s’est apprécié de plus de 2 % face au dollar, porté par les spéculations sur une nouvelle intervention et par le renforcement des paris sur des hausses de taux agressives de la part de la BoJ en 2026. Takata, membre du conseil de la BoJ, a évoqué des ajustements agiles, potentiellement supérieurs au quart de point, tandis que le gouverneur Ueda a indiqué que les taux seraient discutés à chaque réunion. Le marché anticipe désormais environ 25 % de probabilité de hausses en septembre et en octobre.
Le yen a également progressé face à l’euro et à la livre, soutenu par l’affaiblissement du dollar après les commentaires accommodants d’un responsable de la Fed. Parallèlement, le succès de l’adjudication d’obligations à 30 ans par le Japon a permis d’apaiser les tensions sur les marchés obligataires mondiaux.
Parmi les autres facteurs de soutien, citons la pression exercée par le secrétaire au Trésor américain, Bessent, en faveur d’un yen plus fort, ainsi qu’une réunion inhabituelle du fonds de pension japonais (GPIF) en août, alimentant les spéculations sur une éventuelle réallocation de ses actifs domestiques. Le ministère des Finances a refusé de commenter une éventuelle intervention.
Néanmoins, tant que la politique monétaire de la Réserve fédérale restera orientée vers le maintien de conditions restrictives, le différentiel de rendement continuera de limiter l’appréciation du yen, condamnant la paire USD/JPY à demeurer soutenue dans la plage 155/160.
EUR
Comme je l’ai déjà souligné dans une des vidéo youtube de cette semaine https://youtu.be/Uq7PNYBX5lQ?si=EjvxAHdmtF_Jv8gR , les termes de l’échange entre les etat unis et l’europe, s’effrite peu à peu, notamment à cause de la hausse des coût de l’énergie à la suite d’une escalade militaire au moyen orient (oui encore…). La flambée du gaz naturel européen au-dessus de 75 €/MWh, combinée aux déclarations belliqueuses émanant de Moscou quant à une nouvelle intensification des frappes balistiques conventionnelles contre les infrastructures ukrainiennes, a réactivé la vulnérabilité du modèle industriel de la zone euro face aux coûts d’approvisionnement en matières premières.
Nous le savons, l’euro est une monnaie procyclique, et très corrélé au taux de croissance réel et potentiel de son économie. Et avec une telle inflation sur le coût des matières premières , plus une incertitude grandissante et une hausse des taux probable la semaine prochaine, la croissance européenne pourrait s’en trouver affaiblie d’ici à quelques mois.
Dans ce contexte, l’inflation harmonisée préliminaire en Allemagne s’est hissée à 2,9 % sur un an au mois d’août, tandis que l’agrégat pour l’ensemble de la zone euro est ressorti à 3,3 %, le taux d’inflation sous-jacente demeurant stable à 2,5 %. Face à ces données, le Conseil des gouverneurs de la Banque Centrale Européenne semble résolu à procéder à une hausse de ses taux directeurs de 25 points de base en septembre, portant le taux de dépôt à 2,50 %.
Certains pensent, que cette hausse demeure plus une décision d’assurance et de crédibilité de la banque centrale quant au risque de deuxième vague d’inflation plutôt qu’une solution pérenne au choc des prix.
Les marchés monétaires intègrent jusqu’à 80 points de base de resserrement cumulé d’ici l’été 2027, une anticipation jugée excessive au vu des signaux de faiblesse de la demande interne et de la volonté des banquiers centraux d’éviter un élargissement incontrôlé des spreads périphériques.
CAD
Le dollar canadien s’est inscrit en retrait par rapport à ses pairs liés aux matières premières. Malgré une décision de statu quo à tonalité ferme de la Banque du Canada, où le gouverneur Tiff Macklem a laissé la porte ouverte à de futures hausses en raison des retombées inflationnistes du conflit au Proche-Orient, le huard a pâti de la persistance d’une décote commerciale. Les frictions douanières récurrentes avec Washington et la modération des salaires domestiques rendent peu plausible le scénario d’un resserrement monétaire de 22 pb d’ici décembre actuellement intégré par les marchés, orientant l’USD/CAD au-delà de 1,390.
AUD and NZD
Dans le bloc océanien, le dollar néo-zélandais (NZD) a surpassé le dollar australien (AUD). Les opérateurs continuent d’intégrer une hausse des taux directeurs de la RBNZ lors de sa réunion de septembre, consolidant le NZD/USD vers 0,5850-0,5920. De son côté, l’AUD a éprouvé des difficultés à s’établir au-dessus de 0,7200, pénalisé par des données commerciales décevantes qui ont éclipsé la modeste expansion de l’indice des directeurs d’achat du secteur des services en Chine.
Cette analyse a-t-elle été utile à votre allocation ?
Attribuez une note de 1 à 5 étoiles (réservé aux membres Horacle Capital).
Léo Lombardini
Trader, Economics & Quant
Passionate about market analysis and statistical modeling, Léo oversees the strategic allocation of the model portfolio and the development of Horacle Capital's quantitative frameworks, as well as writing weekly articles.
Learn more about the author →Go further with our models
Get the weekly biases of our models by email, or open the full platform.