
Contexte global
La dynamique actuelle des marchés des changes se caractérise par un écrasement notable de la volatilité implicite, contrastant avec des divergences macroéconomiques sous-jacentes de plus en plus prononcées. À l’approche du symposium de Jackson Hole, l’absence de directionnalité immédiate masque un désalignement profond entre le pricing actuel des courbes de taux et les réalités fondamentales.
Calendrier
| Date | Heure | Devise | Événement | Prévision | Précédent |
|---|---|---|---|---|---|
| Lun 17 Août | 14:30 | CAD | CPI m/m | 0.4% | -0.4% |
| Median CPI y/y | 2.0% | 1.9% | |||
| Trimmed CPI y/y | 1.8% | 1.8% | |||
| Common CPI y/y | 2.5% | 2.6% | |||
| Mar 18 Août | 08:00 | GBP | Claimant Count Change | 11.2K | 6.7K |
| Avg Earnings Index 3m/y | 4.0% | 4.3% | |||
| Mer 19 Août | 03:30 | AUD | Wage Price Index q/q | 0.8% | 0.8% |
| 08:00 | GBP | CPI y/y | 2.9% | 2.6% | |
| 09:10 | EUR | ECB President Lagarde Speaks | |||
| 20:00 | USD | FOMC Meeting Minutes | |||
| Jeu 20 Août | 03:30 | AUD | Employment Change | 11.4K | 76.3K |
| Unemployment Rate | 4.4% | 4.4% | |||
| 14:30 | USD | Philly Fed Manufacturing Index | 24.3 | 41.4 | |
| Unemployment Claims | 210K | 209K | |||
| Ven 21 Août | 08:00 | GBP | Retail Sales m/m | -0.4% | 1.0% |
| 09:15 | EUR | French Flash Manufacturing PMI | 50.1 | 49.8 | |
| French Flash Services PMI | 49.4 | 49.6 | |||
| 09:30 | EUR | German Flash Manufacturing PMI | 52.0 | 52.2 | |
| German Flash Services PMI | 50.2 | 49.8 | |||
| 10:30 | GBP | Flash Manufacturing PMI | 51.6 | 51.9 | |
| Flash Services PMI | 51.9 | 52.1 |
Modèle Macro
| ASSET | VERDICT | 3OD | MOMENTUM | MACRO | POS | RISK | FLOW |
|---|---|---|---|---|---|---|---|
| SP500 ★ | +5 | BULL | ▲+3.8 P84 | -2.00 | +0.13 | 13%×1.16 | N/A |
| NAS100 ★ | +5 | BULL | ▲+3.7 P77 | -1.88 | +0.24 | 22.6%×0.66 | N/A |
| BTC ★ | -4 | BEAR | ▼-1 P51 | -1.51 | -0.39 | 17%×0.88 | N/A |
| XAGUSD ★ | -3 | BEAR | ▲+8.3 P68 | -0.88 | -2 | 34.3%×0.44 | -1.04 |
| JP225 ★ | +3 | BULL | ▼-4.5 P12 | -0.62 | N/A | 32%×0.47 | N/A |
| USDJPY ★ | +2 | NEUT | ▼-2.3 P6 | +0.83 | -0.16 | 9.9%×1.5 | -0.14 |
| USDCHF ★ | +2 | NEUT | —-0.1 P38 | +1.36 | -2 | 6.2%×1.5 | -0.77 |
| GBPCHF ★ | +2 | NEUT | ▲+1 P80 | +5.00 | -2 | 3.4%×1.5 | -0.29 |
| AUDNZD ★ | -2 | NEUT | —-0 P33 | -2.69 | +0.18 | 4.6%×1.5 | -0.80 |
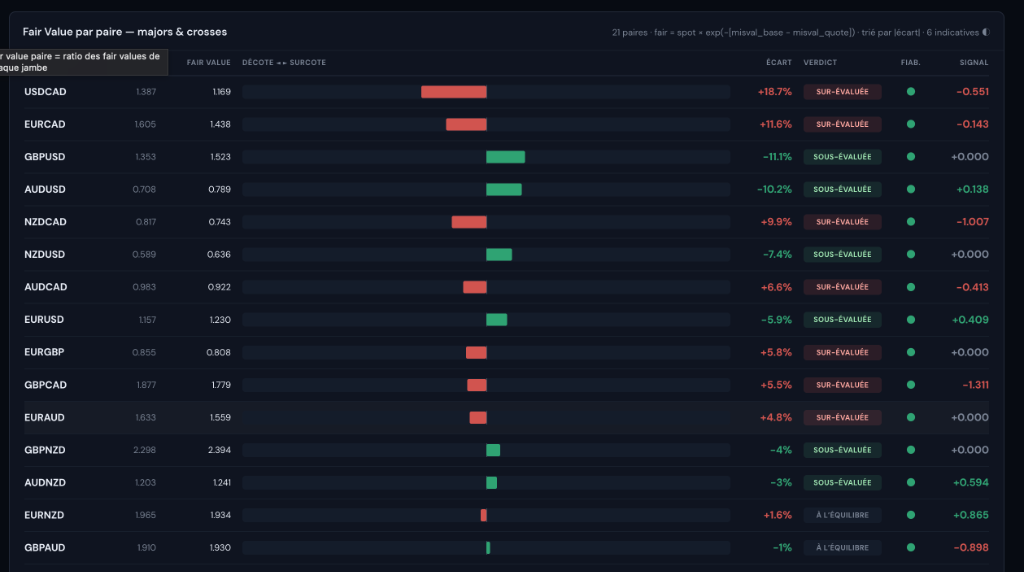
Vue détaillée des décotes/surcotes actuelles sur les devises G10
Devises & Banques Centrales
USD
L’économie américaine présente des signes avancés de retournement cyclique, invalidant la thèse d’un exceptionnalisme prolongé. L’analyse des dernières séries statistiques dévoile une dégradation marquée du marché de l’emploi : le rapport NFP a fait état d’une destruction nette de 20 000 postes, exacerbée par une révision baissière massive de 100 000 emplois sur les mois antérieurs. La contraction optique du taux de chômage ne reflète aucune dynamique de création de richesse, mais résulte statistiquement d’une contraction de la population active.
Parallèlement, la dynamique désinflationniste se confirme. L’Indice des Prix à la Consommation (CPI) de juillet a validé les modèles consensuels (+0.1% en variation mensuelle pour le Headline, +0.2% pour le Core). Cette configuration (refroidissement de l’emploi conjugué à une déflation des loyers et de l’énergie) illustre une normalisation classique de la courbe de Phillips.
Malgré ces données, la courbe des Fed Funds futures intègre encore une probabilité résiduelle de hausse des taux, avec 9 points de base pricés pour septembre et une hausse complète de 25 points de base d’ici décembre. Nos modèles macroéconomiques jugent ce pricing fondamentalement erroné. Le marché sous-estime la nécessité d’un pivot de la Réserve Fédérale. Par conséquent, la distribution des probabilités pointe vers une asymétrie baissière majeure pour le Dollar Index (DXY). Tout réajustement des anticipations monétaires (notamment via un discours moins hawkish de responsables comme Tom Barkin ou lors de Jackson Hole) entraînera une pentification de la courbe des taux américains et une dépréciation mécanique du billet vert.
EUR
La monnaie unique européenne évolue actuellement dans une zone de sous-évaluation statistique. L’activité de la zone euro affiche une stagnation industrielle (0.0% m/m en juillet), bien que la croissance du PIB au second trimestre se maintienne à 0.4% en rythme trimestriel.
Le principal vent contraire pour l’Euro réside dans un choc persistant sur les termes de l’échange. L’incertitude géopolitique, notamment les négociations complexes dans le détroit d’Ormuz, maintient les prix du gaz naturel européen au-dessus de 60 €/MWh. Ce fardeau énergétique entrave mécaniquement la balance commerciale et freine l’appréciation de la devise.
En isolant le bruit de marché, nos modèles d’évaluation de la juste valeur à court terme (Short-Term Fair Value) convergent vers la zone des 1.1600 - 1.1650 pour la paire EUR/USD. Cette modélisation est principalement drivée par l’évolution des différentiels de taux de swap à 2 ans, qui ont connu un resserrement favorable à l’Euro d’environ 10 points de base récemment. La BCE ayant virtuellement pré-engagé son resserrement de septembre, le catalyseur de cette convergence de valorisation proviendra exclusivement du côté américain de l’équation. Nous maintenons un biais quantitatif positif, ciblant une normalisation vers 1.1700 d’ici l’automne, dictée par la révision des spreads de taux.
JPY
Le Yen japonais cristallise actuellement les tensions les plus intéressantes sur le plan de la finance quantitative. L’environnement institutionnel à Tokyo subit une mutation : le gouvernement semble désormais enclin à accepter une normalisation monétaire plus agressive de la part de la Banque du Japon (BoJ) afin de corriger les déséquilibres structurels de la devise (et maximiser l’impact d’éventuelles interventions directes de change).
Cette inflexion se traduit dans les probabilités implicites : les marchés évaluent désormais à près de 75 % la probabilité d’une hausse des taux de 25 points de base par la BoJ en septembre. En conséquence, le différentiel de swap à 2 ans entre les États-Unis et le Japon a subi une violente contraction de 40 points de base.
Malgré ce resserrement des spreads, la paire USD/JPY refuse pour l’instant de corriger en proportion, ce qui constitue une déviation massive par rapport à la Parité des Taux d’Intérêt Non Couverte (UIP). Cette distorsion s’explique par la résilience temporaire des stratégies de Carry Trade financées en Yens, favorisées par la faible volatilité estivale. Toutefois, d’un point de vue quantitatif, le profil de risque (ratio Sharpe) de ces positions courtes sur le Yen s’est dramatiquement détérioré. Si la Fed confirme une pause monétaire, la correction des modèles d’évaluation entraînera une liquidation brutale de ces flux de carry, forçant un retour de l’USD/JPY sous la barre des 158.00 par simple rééquilibrage de la prime de risque.
AUD
Sur le complexe matières premières/devises cycliques, le dollar australien bénéficie d’un ancrage monétaire strict. La Reserve Bank of Australia (RBA) a maintenu, comme modélisé, son taux directeur à 4.35 %.
L’élément fondamental réside dans le biais restrictif assumé par la gouverneure Michele Bullock, qui a explicitement rappelé que la distribution des risques inflationnistes demeurait asymétrique à la hausse, confirmant même que des discussions sur une nouvelle hausse des taux ont eu lieu.
Cette fermeté institutionnelle maintient un avantage comparatif indéniable pour l’AUD en termes de rendements réels au sein du G10. Cette architecture des taux soutient nos modèles prédictifs qui projettent une appréciation de la paire AUD/USD vers l’équilibre de 0.7300 d’ici la fin de l’exercice, indépendamment des fluctuations conjoncturelles de l’aversion au risque.
Écrit par Léo Lombardini
Cette analyse a-t-elle été utile à votre allocation ?
Attribuez une note de 1 à 5 étoiles (réservé aux membres Horacle Capital).
Léo Lombardini
Trader, Économie & Quant
Passionné d'analyse des marchés et de modélisation statistique, Léo supervise l'allocation stratégique du portefeuille modèle et le développement des frameworks quantitatifs d'Horacle Capital, ainsi que la rédaction d'articles hebdomadaires.
En savoir plus sur l'auteur →Allez plus loin avec nos modèles
Recevez chaque semaine les biais de nos modèles par e-mail, ou ouvrez la plateforme complète.