
Contexte global
La transition entre le troisième et le quatrième trimestre 2026 est caractérisée par une recalibration prononcée des anticipations de marché sur l’ensemble des places financières internationales. Les échanges ont été rythmés par un durcissement soutenu des conditions financières mondiales, la persistance de chocs d’approvisionnement sur les marchés de l’énergie et une divergence conjoncturelle marquée au sein des grandes économies développées.
Tandis que la première moitié de la semaine a vu les rendements obligataires souverains tester des sommets pluriannuels (le taux américain à 10 ans atteignant 5,20 % sous l’effet de l’expansion continue des rendements réels et des interventions très restrictives des banquiers centraux), la publication vendredi 2 octobre d’un rapport sur l’emploi américain nettement inférieur aux prévisions est venue tempérer la perspective d’un tour de vis monétaire immédiat en octobre. Parallèlement, la zone euro subit une résurgence brutale de son inflation globale à 3,8 %, alimentée par le maintien du baril de pétrole au-delà des 100 dollars et une crise aiguë sur les distillats moyens, où les marges de raffinage mondiales battent des records historiques.
États-Unis
L’économie américaine a émis des signaux d’une forte complexité au cours de la semaine, confrontant les investisseurs à une dissociation entre la vigueur de la demande sous-jacente et les premiers signes tangibles d’essoufflement du marché du travail.
Durant les premières séances de la semaine, la dynamique macroéconomique a conforté un biais de resserrement additionnel. La révision haussière du produit intérieur brut du deuxième trimestre à 2,2 % en rythme annualisé, la progression des dépenses de consommation des ménages (+0,8 % sur un mois) et l’accélération de l’indice des prix Core PCE à 0,3 % ont attesté de la résistance de la demande intérieure. Ce tableau s’est trouvé renforcé par les discours offensifs de plusieurs membres du Comité fédéral d’open market (FOMC). Beth Hammack a alerté sur le péril d’un enracinement d’un réflexe inflationniste (inflationary mindset) au terme de cinq exercices consécutifs marqués par une hausse des prix supérieure à l’objectif de 2 %, estimant qu’un taux des fonds fédéraux fixé à 4,00 % ne restreint pas de manière adéquate les choix d’investissement des grands groupes. Thomas Barkin et Alberto Musalem ont abondé dans ce sens en plaidant pour un durcissement graduel préventif, ce qui a conduit le marché monétaire à attribuer jusqu’à 66 % de probabilité à un tour de vis de 25 points de base le 28 octobre.
Le rapport officiel sur l’emploi publié vendredi 2 octobre a profondément réorienté cette trajectoire de court terme. Les créations nettes d’emplois non-agricoles sont retombées à 29 000, le taux de chômage a progressé à 4,1 % et le salaire horaire moyen n’a crû que de 0,1 %, invalidant la thèse d’une surchauffe permanente du marché du travail. Ce fléchissement net a entraîné un débouclage précipité des positions courtes sur le segment court de la courbe souveraine, ramenant l’anticipation d’un geste en octobre sous la barre des 10 points de base. Les intervenants anticipent à présent une phase d’attente d’au moins une réunion, décalant l’arbitrage vers le mois de décembre.
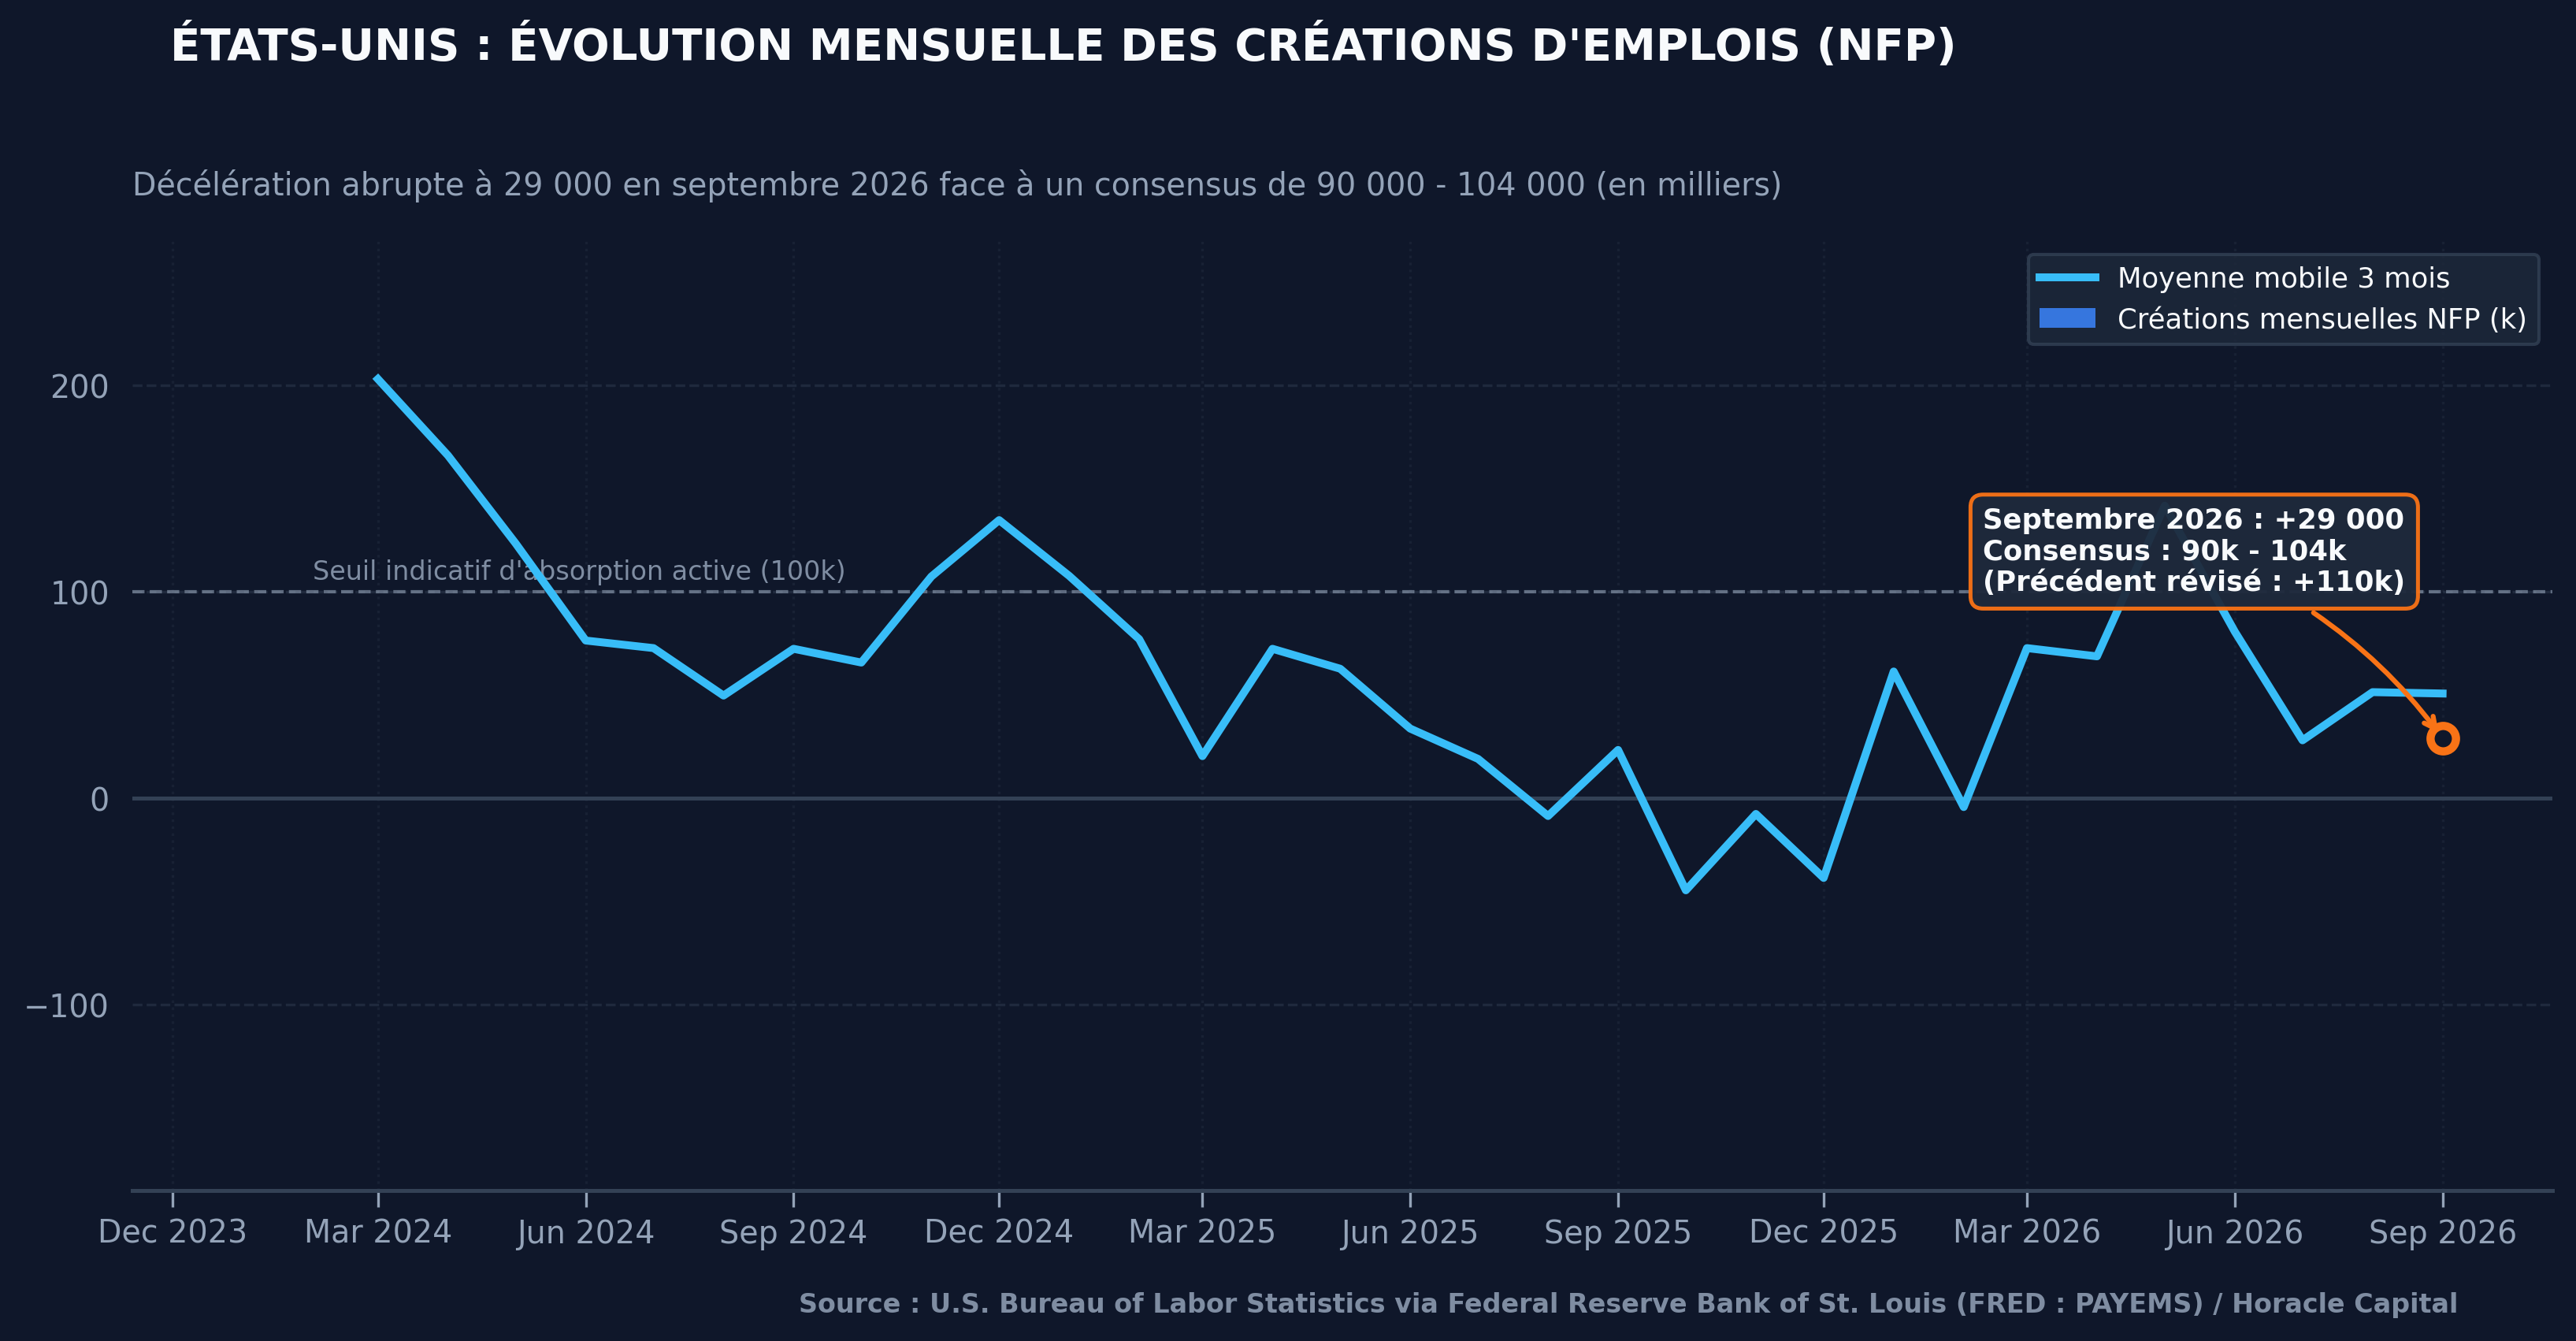
Évolution mensuelle des créations d'emplois non-agricoles aux États-Unis (NFP) : net ralentissement à 29 000 en septembre 2026 face à un consensus de 90 000 - 104 000. Source : U.S. Bureau of Labor Statistics via FRED API (série PAYEMS).
Sur le front budgétaire, les impératifs de financement de l’État fédéral continuent de saturer les capacités d’absorption du marché. Le secrétaire au Trésor Scott Bessent a ajusté les prévisions d’émissions négociables nettes à 739 milliards de dollars pour le troisième trimestre et 628 milliards pour le quatrième, maintenant une prime de terme substantielle sur la duration longue indépendamment des fluctuations des taux directeurs.
Zone Euro
L’union monétaire européenne fait face à une configuration complexe qui combine une nouvelle poussée des prix induite par les hydrocarbures et une dégradation des conditions de refinancement des États membres.
L’estimation rapide de l’inflation harmonisée pour l’ensemble de la zone euro a nettement dépassé les prévisions, ressortant à 3,8 % sur un an contre 3,2 % le mois précédent. Cette accélération provient directement de la répercussion des coûts du gaz naturel, de l’électricité et des carburants routiers, particulièrement visible dans les chiffres nationaux espagnols (+4,9 %) et allemands (+0,5 % en rythme mensuel). Bien que l’indice de base (Core) soit resté contenu à 2,5 %, la rapidité avec laquelle les coûts de transport et d’énergie se diffusent aux chaînes de distribution industrielle menace de contaminer les services à court terme.
Sur le plan de la politique monétaire, la Banque Centrale Européenne se retrouve face à des impératifs contradictoires. Le président de la Bundesbank Joachim Nagel a affirmé avec force que les cours de l’énergie redeviennent un paramètre prépondérant des décisions monétaires, laissant ouverte l’hypothèse d’une hausse du taux de dépôt au-delà de 2,65 % pour juguler l’inflation importée. Toutefois, la présidente Christine Lagarde s’est employée à modérer cette tonalité en insistant sur la fragilité de la transmission financière, ôtant ainsi un support de rendement à l’euro face au dollar.
Cette retenue s’explique par la vulnérabilité du compartiment obligataire souverain européen. Le rendement du Bund allemand à 10 ans a grimpé à 3,58 %, tandis que le rendement des emprunts d’État français à 10 ans (OAT) s’est tendu de manière spectaculaire pour atteindre 4,859 % sur les marchés secondaires. Cet écartement brutal porte la prime de risque franco-allemande (spread OAT-Bund) à près de 128 points de base, matérialisant l’inquiétude grandissante des investisseurs internationaux face aux incertitudes parlementaires entourant l’adoption du budget et à l’absence de plan crédible d’assainissement des finances publiques. La forte progression des coûts de financement en Italie (4,58 % lors de l’adjudication de BTP) illustre l’étroitesse des marges de sécurité de la zone euro face à un resserrement durable de la liquidité.
Royaume-Uni
L’environnement macroéconomique britannique continue d’évoluer au sein d’une dynamique de stagflation larvée, caractérisée par une consommation intérieure affaiblie et une inertie notable sur les salaires.
La confirmation de la progression du PIB au deuxième trimestre à 0,4 % et le rebond de l’investissement des entreprises à 1,7 % ne parviennent pas à masquer la détérioration de la consommation des ménages. L’enquête mensuelle de la Confédération de l’industrie britannique (CBI) consacrée aux ventes au détail a dévissé à -55 en septembre, atteignant son étiage le plus sévère en cinq mois. Les réseaux de distribution font état d’une baisse marquée des volumes de transactions, les foyers subissant la hausse cumulée des factures de gaz et des carburants.
La Banque d’Angleterre maintient son taux officiel à 3,75 %, mais la dissension interne demeure vive : une minorité de trois votants au sein du Monetary Policy Committee (MPC) continue d’exiger un resserrement immédiat face à un indice d’inflation globale ancré à 3,1 % et des rémunérations progressant à 3,9 %.
Les anticipations de marché, qui intègrent encore près de 92 points de base de hausses de taux d’ici la mi-2027, apparaissent de plus en plus déconnectées de la fragilité de la demande domestique. La perspective d’un recalibrage baissier de ces anticipations pèse sur la livre sterling face au dollar, tout en la maintenant dans une fourchette étroite face à l’euro, la paire EUR/GBP évoluant entre 0,8550 et 0,8600 avec une volatilité implicite sur options tombée à des niveaux historiquement bas.
Japon
Le Japon poursuit son tournant historique de normalisation monétaire, la Banque du Japon (BoJ) cherchant à limiter les distorsions induites par un yen structurellement déprécié face aux devises occidentales.
L’appareil productif japonais fait preuve d’une vigueur inattendue. La production industrielle préliminaire pour le mois d’août a surpris à la hausse avec une progression de 1,4 % sur un mois, soutenue par les commandes de composants électroniques et de biens d’équipement technologique liés à l’infrastructure informatique mondiale. En parallèle, le retrait de liquidités se poursuit à un rythme soutenu, la base monétaire enregistrant une contraction annuelle de 15,2 %.
Le relèvement du taux directeur à 1,25 %, seuil inédit depuis l’année 1995, génère des répercussions directes sur l’ensemble de la courbe de rendements des emprunts d’État japonais (JGB). Le taux à 10 ans s’est installé autour de 3,00 %, tandis que la maturité à 30 ans a atteint 4,08 % lors des adjudications. Ce niveau accroît la charge budgétaire de la dette publique et pèse sur les portefeuilles obligataires des investisseurs institutionnels nippons.
En dépit de ces ajustements monétaires, le différentiel de rendement nominal et réel en faveur des États-Unis maintient la parité USD/JPY sous tension entre 155,50 et 159,00. Les autorités du ministère des Finances (MoF) ont réitéré leurs menaces d’intervention directe et procédé à des vérifications de cours (rate checks) auprès des banques de compensation, faisant du seuil technique des 160,00 une zone d’intervention directe probable.
Cette analyse a-t-elle été utile à votre allocation ?
Attribuez une note de 1 à 5 étoiles (réservé aux membres Horacle Capital).
Léo Lombardini
Trader, Économie & Quant
Passionné d'analyse des marchés et de modélisation statistique, Léo supervise l'allocation stratégique du portefeuille modèle et le développement des frameworks quantitatifs d'Horacle Capital, ainsi que la rédaction d'articles hebdomadaires.
En savoir plus sur l'auteur →Allez plus loin avec nos modèles
Recevez chaque semaine les biais de nos modèles par e-mail, ou ouvrez la plateforme complète.