
Contexte global
La deuxième semaine d’octobre 2026 confirme l’accentuation d’un découplage macroéconomique et financier prononcé entre les deux rives de l’Atlantique. Tandis que l’économie américaine démontre une capacité continue d’absorption des conditions de crédit restrictives, l’appareil productif européen s’enfonce dans une atonie marquée, compliquée par l’émergence d’une prime de risque politique et budgétaire sur les emprunts d’État.
Sur le marché des changes, le dollar américain s’installe fermement sur ses sommets annuels, l’indice DXY franchissant le seuil des 102,00 points. Ce mouvement haussier est conforté par la tonalité résolument ferme des comptes rendus de la Réserve fédérale et par la résistance des rendements réels des Treasuries. À l’opposé, la monnaie unique européenne subit des arbitrages défavorables, pénalisée par les tensions sur les spreads souverains et l’effondrement des commandes à l’industrie manufacturière.
Les marchés abordent désormais une séquence de catalyseurs majeurs pour la semaine du 12 au 17 octobre : la publication de l’inflation CPI américaine et les allocutions de Christine Lagarde le mercredi 14 octobre, suivies des ventes au détail américaines et de l’indice des prix à la production (PPI) le jeudi 15 octobre, puis de l’intervention très attendue du président de la Réserve fédérale Kevin Warsh le vendredi 16 octobre.
États-Unis
La dynamique macroéconomique américaine demeure soutenue par un niveau de demande résilient, confrontant les autorités monétaires à un environnement d’inflation résiduelle où les marges de détente des taux restent particulièrement étroites.
Le compte-rendu officiel de la dernière réunion du FOMC a réaffirmé une posture ferme au sein du collège des gouverneurs. La majorité des participants considère que le taux actuel des fonds fédéraux, établi à 4,00 %, n’exerce qu’une contrainte modérée sur l’allocation du capital des entreprises. Ce diagnostic rejoint les estimations empiriques publiées par Vasco Cúrdia de la Réserve fédérale de San Francisco, qui situent le taux d’intérêt naturel réel de moyen terme (r*) autour de 1,5 %. En intégrant une inflation sous-jacente supérieure à 2,5 %, la politique monétaire courante se situe à proximité immédiate de la neutralité stricte, écartant toute urgence d’assouplissement monétaire prématuré.
Cette persistance des pressions internes est confortée par l’enquête trimestrielle auprès des directeurs financiers (CFO Survey), où les anticipations de hausses de salaires pour l’année 2026 demeurent ancrées à 4,0 %. Bien que le rythme des recrutements s’infléchisse et que le crédit à la consommation se modère (+8,3 milliards de dollars en août contre 12,1 milliards en juillet), l’indicateur de confiance économique RCM/TIPP affiche un redressement à 46,8 points, témoignant de l’absence de contraction brutale de la demande des ménages.
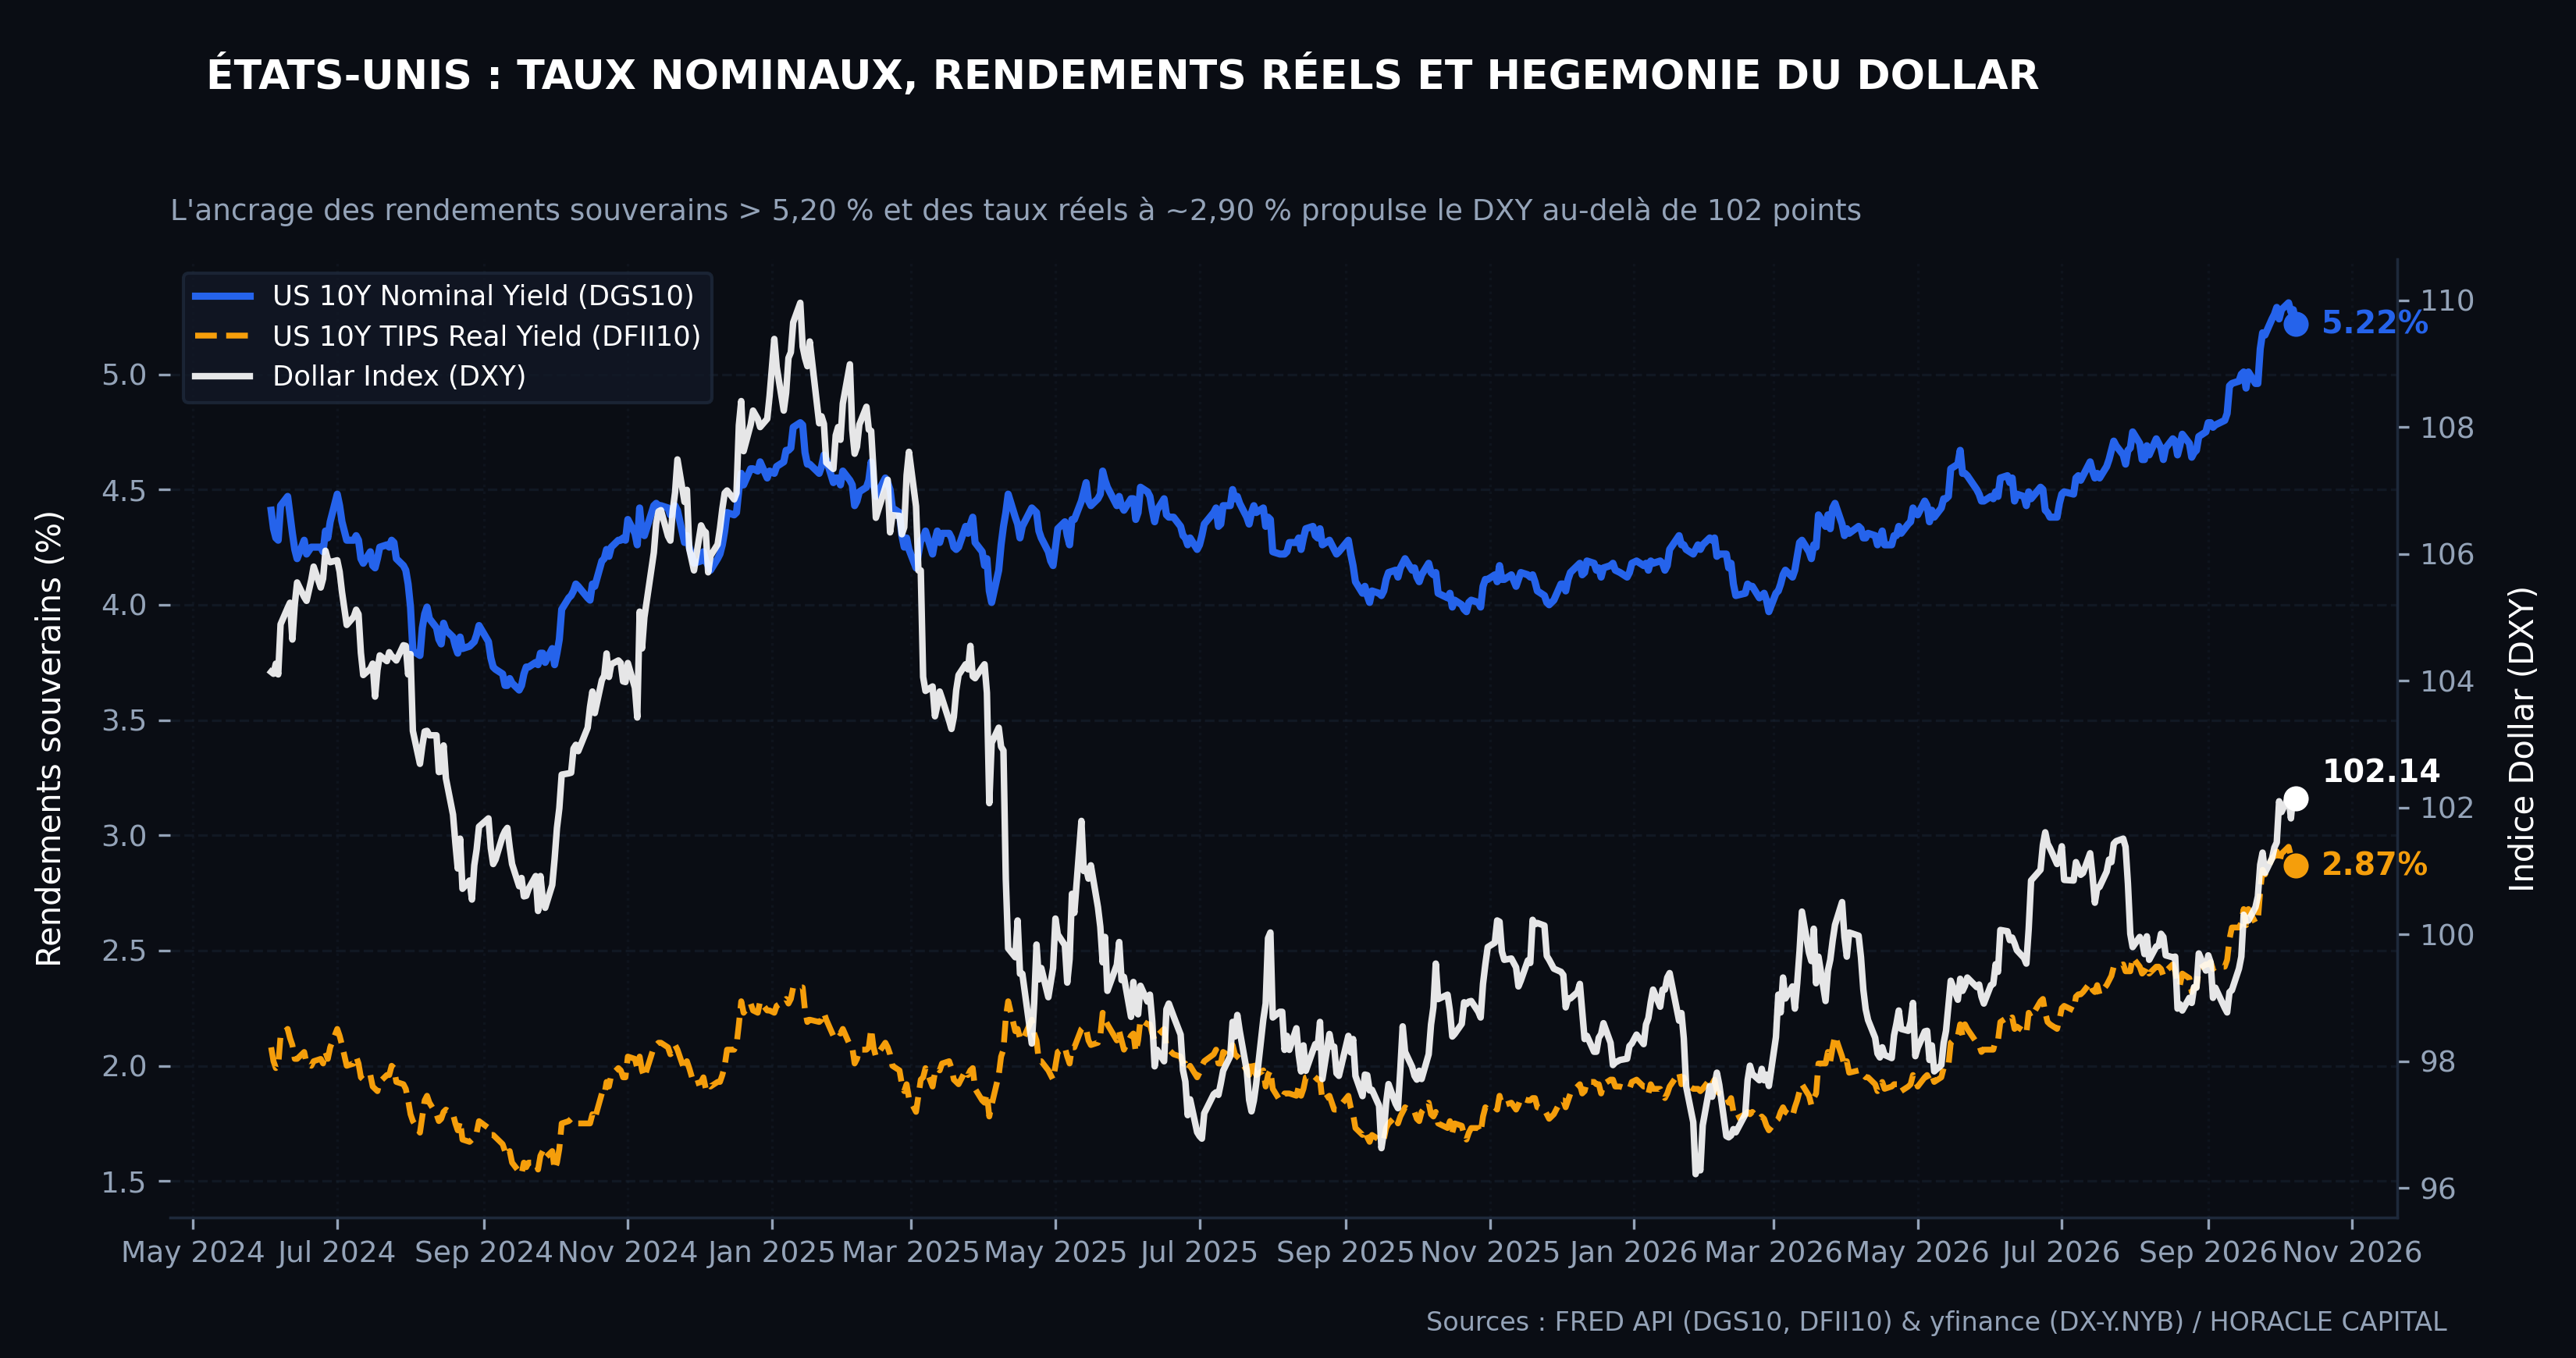
Évolution comparée du rendement américain à 10 ans (5,22 %), du taux réel TIPS (2,87 %) et de l'indice dollar DXY (> 102,00). Sources : FRED API (séries DGS10, DFII10) et yfinance (DX-Y.NYB).
Cette configuration place la trajectoire des taux américains sous la dépendance directe d’une séquence de publications macroéconomiques décisives au cours des prochains jours. Le point d’inflexion majeur interviendra avec la publication de l’indice des prix à la consommation (CPI) de septembre : le consensus anticipe une vive réaccélération de l’inflation globale à +0,6 % sur un mois, portant le rythme annuel à 3,6 % (contre 3,4 % le mois précédent) sous l’effet des coûts de transport et de raffinage, tandis que l’indice sous-jacent (Core CPI) est projeté à +0,2 % sur un mois et 2,5 % sur un an. Une confirmation de cette poussée d’inflation globale viendrait valider la thèse d’un palier d’inflation persistant et ancrerait durablement le rendement du 10 ans au-delà de 5,30 %, renforçant la domination du dollar.
Ce diagnostic sur l’équilibre conjoncturel américain sera immédiatement complété par les chiffres des ventes au détail et des prix à la production (PPI). Les intervenants anticipent un net ralentissement des dépenses de consommation à +0,3 % sur un mois (après +1,2 % précédemment), contrastant avec une progression soutenue du PPI global à +0,5 % (+0,3 % pour le Core PPI). Un tel écart entre le tassement de la demande finale et la résistance des coûts industriels signalerait une compression des marges corporatives, tandis que la stabilité attendue des inscriptions hebdomadaires au chômage autour de 195 000 demandes confirmera la solidité sous-jacente du volant d’emploi. Enfin, l’allocution programmée du président de la Réserve fédérale Kevin Warsh en fin de semaine constituera un repère fondamental pour décrypter la stratégie de bilan de l’institution et son arbitrage entre le maintien d’une politique restrictive et la fluidité des adjudications du Trésor.
Zone Euro
Le bloc européen traverse une phase de vulnérabilité accrue, marquée par la dégradation synchronisée des indicateurs d’activité industrielle et par l’élargissement de la prime de risque souveraine sur les finances publiques françaises.
L’indicateur le plus marquant de la semaine réside dans la chute de 10,6 % des commandes industrielles en Allemagne pour le mois d’août. Ce repli traduit une contraction des investissements de biens d’équipement et un déficit de compétitivité lié aux coûts énergétiques durables. Si la production industrielle allemande a enregistré un sursaut mécanique de +2,0 % lié à l’apurement de carnets anciens, les baisses enregistrées en France (-0,3 %) et en Italie (-1,3 %) attestent d’une atonie générale du secteur manufacturier européen.
Sur le front budgétaire, l’exécution financière de l’État français fait apparaître un déficit cumulé de -159,6 milliards d’euros à fin août 2026, contre -145,9 milliards le mois précédent. Cette détérioration intervient dans un climat de vive incertitude parlementaire autour du projet de loi de finances. Comme le mettent en évidence les travaux du CEPR (Bianchi, Lettau et Ludvigson), cette situation de dominance budgétaire potentielle commence à contaminer les anticipations d’inflation des dirigeants allemands, qui intègrent le risque d’un assouplissement contraint de la discipline monétaire de la BCE pour contenir la charge de la dette des pays d’Europe du Sud.
Face à cette dégradation conjointe de la demande industrielle et de la solvabilité budgétaire, les prochaines interventions de la Banque Centrale Européenne prendront une importance stratégique. Les deux prises de parole prévues de Christine Lagarde seront disséquées par les salles de marchés pour évaluer si l’institution privilégie la lutte contre la transmission des coûts importés ou si la crainte d’une fragmentation financière et d’une tension incontrôlée sur le spread OAT-Bund impose une retenue sur les taux directeurs. Une telle retenue priverait l’euro de tout support de portage face au dollar. Parallèlement, l’intervention du président de la Banque Nationale Suisse, Martin Schlegel, permettra de jauger la réaction des autorités helvétiques face aux flux de capitaux refuges qui se réorientent traditionnellement vers le franc suisse lors des épisodes de stress politique et obligataire au sein de l’union monétaire.
Japon
Le Japon poursuit sa transition vers la normalisation monétaire, soutenu par des indicateurs tangibles d’enracinement de l’inflation et d’investissement privé au sein de son appareil productif.
Les commandes préliminaires de machines-outils ont enregistré un bond remarquable de 60,4 % en rythme annuel au mois de septembre, signalant un cycle vigoureux de modernisation de l’outil industriel national orienté vers l’automatisation et les semi-conducteurs. En parallèle, les statistiques du ministère du Travail font état d’une progression des salaires nominaux en espèces de 3,8 % en août sur un an. Cette orientation conforte la Banque du Japon dans sa lecture d’une boucle vertueuse entre salaires et prix, bien que la consommation finale des ménages demeure en retrait (-3,1 % en volume) en raison du coût des importations énergétiques et alimentaires.
Sur le marché des taux, les swaps d’inflation sur emprunts d’État japonais confirment l’ancrage des anticipations d’inflation à long terme au-delà du seuil de 2,0 %. Toutefois, l’attentisme des autorités monétaires et le maintien d’un écart de taux nominal considérable avec les obligations américaines continuent de peser sur la monnaie nippone, incitant les gestionnaires à maintenir un biais défensif sur les actifs libellés en yens.
Chine
Les autorités chinoises conservent un cap d’équilibrisme prudent, alternant injections de liquidité ciblées et régulation des canaux de commerce international pour amortir le ralentissement immobilier.
La Banque Populaire de Chine a reconduit ses taux de prêt préférentiels (LPR) à 3,00 % pour l’échéance 1 an et 3,50 % pour l’échéance 5 ans. L’institut d’émission a également procédé à des injections de liquidités d’un montant de 51,5 milliards de yuans via ses facilités de prise en pension à 7 jours à 1,40 %, absorbant les tensions monétaires liées aux opérations de refinancement post-Golden Week. Les prix des logements neufs poursuivent leur ajustement baissier (-0,17 % sur un mois), contraignant les banques d’État à une sélection rigoureuse de leurs octrois de crédits.
Sur le plan des échanges commerciaux, une étude structurelle du Peterson Institute for International Economics (Bown & Auclair) met en lumière la réorganisation des flux de marchandises : alors que les exportations déclarées par la Chine vers les États-Unis n’ont reculé que de 4 % par rapport à leurs niveaux de référence, les importations américaines directes enregistrent un plongeon de 26 %. Cet écart de 109,7 milliards de dollars s’explique par un détournement massif des flux physiques via des pays tiers : le Vietnam absorbe à lui seul près de 57 % de ces réexpéditions industrielles, permettant aux exportateurs de contourner le tarif douanier moyen effectif de 24 % et de préserver leurs excédents de compte courant.
Marchés obligataires
Le compartiment souverain international s’établit dans un régime dominé par l’exigence d’une prime de terme accrue sur les maturités longues face au volume historique d’adjudications de dette publique.
Aux États-Unis, les adjudications de titres du Trésor à 10 et 30 ans ont été accueillies avec prudence par les spécialistes en valeurs du Trésor, s’adjugeant à des taux respectifs de 5,30 % et 5,31 % avec des concessions de rendement notables. L’application du modèle de décomposition de la prime de terme développé par la Réserve fédérale de New York (Tobias Adrian, Richard Crump et Emanuel Moench - modèle ACM) démontre que la fermeté du taux à 10 ans au-delà de 5,20 % provient essentiellement de l’expansion de la prime de terme et non d’une dérive des points morts d’inflation. Les investisseurs exigent une compensation structurelle face au programme d’emprunt net de 628 milliards de dollars prévu par le Trésor américain pour le quatrième trimestre.
Cette situation est analysée en détail par la Banque des Règlements Internationaux (Bulletin BRI No 136). L’institution met en garde contre la dépendance accrue du marché des Treasuries envers les intermédiaires financiers non-bancaires (NBFI), en particulier les fonds spéculatifs opérant sur le spread entre contrats à terme et obligations physiques (basis trade). La compression des swap spreads a incité ces acteurs à absorber une part prépondérante du papier long avec un fort effet de levier, créant une vulnérabilité accrue de la liquidité en cas de choc de volatilité lors de la publication du CPI ou des prochaines adjudications.
En Europe, les marchés souverains traduisent la fin du soutien sans condition de la BCE. Dans le cadre de son resserrement quantitatif continu, l’absence de réinvestissement massif permet aux écarts de crédit de se reformer : la prime de risque sur l’OAT française oscille entre 110 et 125 points de base face au Bund, reflétant la sanction des arbitragistes face au dérapage des comptes publics de l’Hexagone.
Marché des changes
Le marché des devises reflète fidèlement la domination des flux de capitaux attirés par le rendement et la solidité de l’économie américaine.
L’indice dollar (DXY) consolide au-dessus de 102,00 points, se rapprochant des résistances techniques identifiées par l’équipe de stratégie FX d’ING (Chris Turner, Francesco Pesole). Selon leur modèle d’analyse tactique, la barre pour une correction baissière du dollar reste particulièrement élevée (high bar for correction), les investisseurs institutionnels considérant le billet vert comme le réceptacle naturel d’un portage nominal à 4,00 % associé à une immunité relative aux difficultés manufacturières européennes.
La parité EUR/USD demeure enfermée dans une trajectoire baissière sous 1,1460. L’analyse quantitative d’ING démontre que la monnaie européenne intègre désormais une décote spécifique liée au risque budgétaire français (French fiscal risk premium). Le modèle d’évaluation de juste valeur financière à court terme (ING Short-Term Financial Fair Value Model) a ajusté la parité d’équilibre de l’EUR/USD vers le bas, sous l’effet de l’élargissement des différentiels de swap à 2 ans en faveur du dollar. Les flux acheteurs sur l’euro demeurent structurellement plafonnés par la menace de dégradations de notation de la dette française et par la perspective d’une politique monétaire européenne contrainte de s’adapter au ralentissement de la croissance.
Sur les devises asiatiques, la parité USD/JPY continue de tester les zones de résistance au-delà de 156,00. Malgré le ton plus constructif des données salariales nippones, le différentiel de portage continue d’entraver le redressement du yen, maintenant les opérateurs dans l’anticipation d’arbitrages bilatéraux du ministère des Finances si la volatilité s’accentue. Par ailleurs, les devises liées aux matières premières surveilleront la publication de l’emploi en Australie jeudi 15 octobre (consensus à +20 000 créations d’emplois et taux de chômage à 4,6 %), indicateur décisif pour la posture de la RBA face à la puissance du dollar.
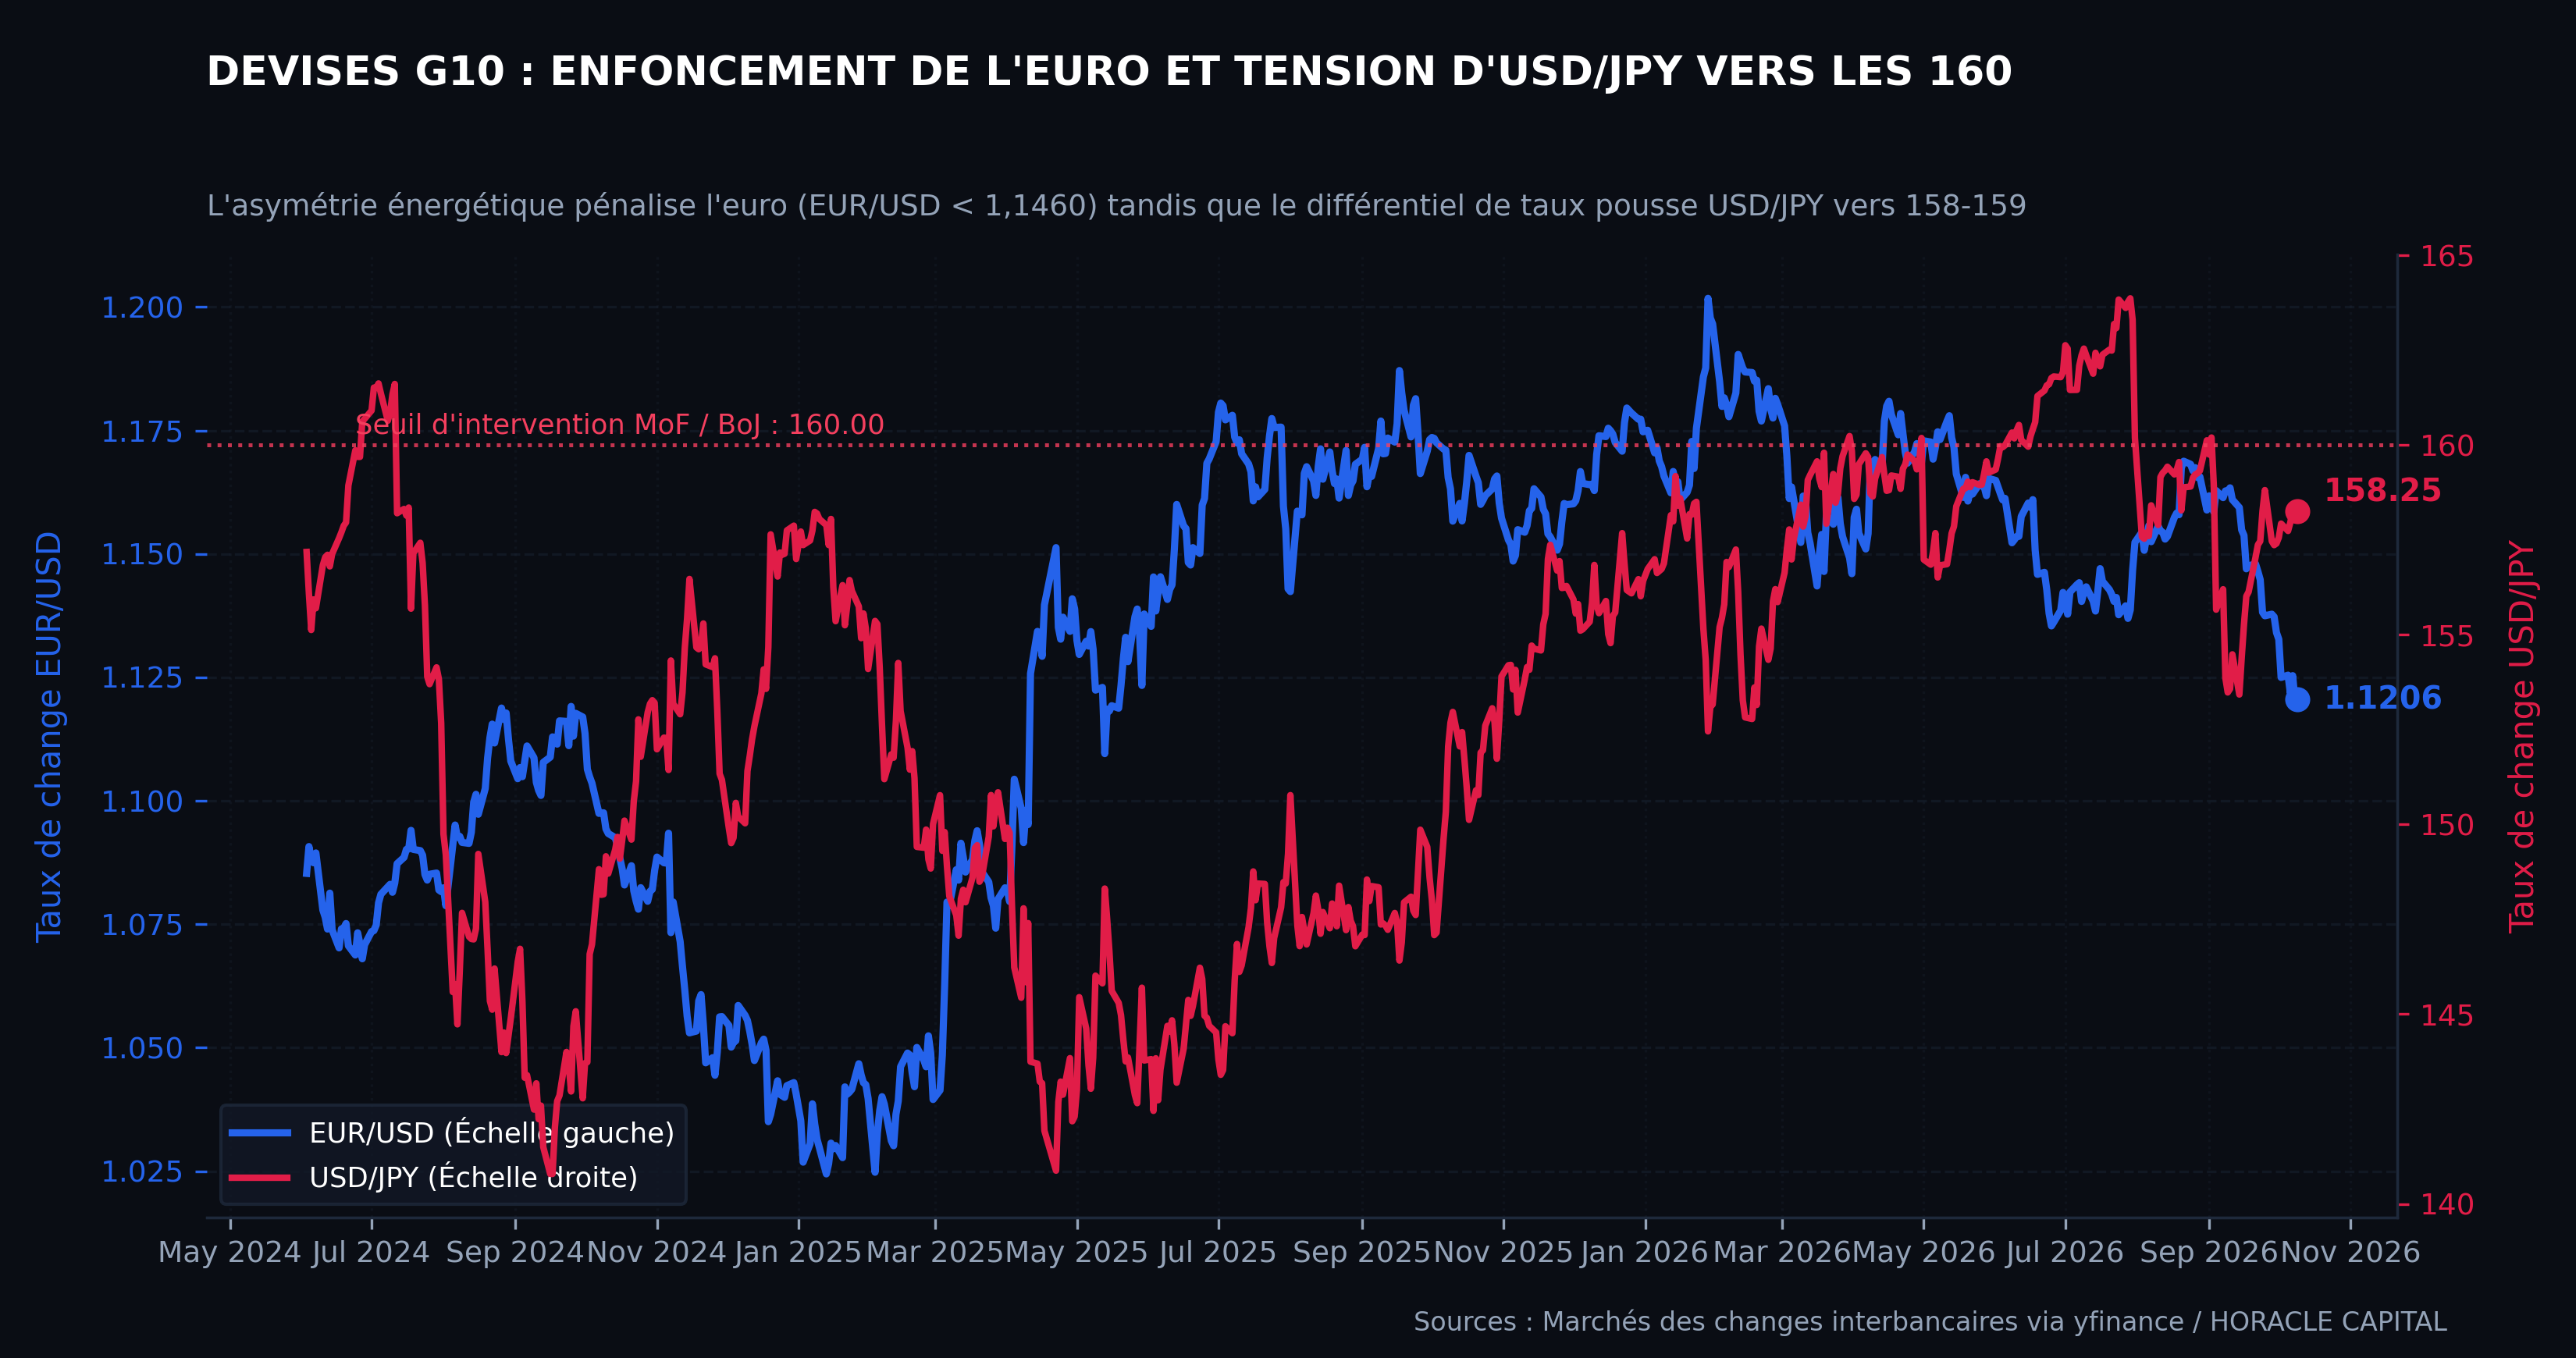
Divergence du Forex G10 : consolidation baissière de l'EUR/USD sous 1,1460 et fermeté persistante de l'USD/JPY au-delà de 156,00. Source : Marchés interbancaires via yfinance.
Conclusion
La photographie des marchés au terme de cette deuxième semaine d’octobre 2026 consacre la prédominance du dollar américain et l’ancrage d’un environnement de taux longs restrictifs. Grâce au dynamisme de ses investissements privés et à un marché de l’emploi résistant, l’économie des États-Unis absorbe le resserrement monétaire sans fléchir, reléguant au second plan les perspectives d’assouplissement rapide de la Fed.
À l’inverse, l’Europe se trouve prise en étau entre la contraction brutale de sa demande industrielle et le retour d’une indiscipline budgétaire qui fragilise la signature de ses grands émetteurs souverains. Cette divergence macroéconomique et financière structure le marché des changes en confinant l’euro sous pression et en soutenant la primauté du billet vert.
La semaine à venir s’annonce décisive. La publication de l’inflation CPI américaine et les prises de parole de Christine Lagarde le 14 octobre, suivies des ventes au détail et de l’allocution de Kevin Warsh, fourniront le verdict empirique indispensable pour confirmer si le dollar peut franchir ses plus hauts annuels et si les courbes de taux souverains poursuivront leur phase d’expansion de prime de terme.
Sources & Références
Les analyses, modélisations statistiques et données présentées dans ce rapport s’appuient sur les publications officielles et travaux de recherche suivants :
- ING Think FX Research (Chris Turner, Francesco Pesole, Frantisek Taborsky) : FX Daily - High Bar for Correction, French Fiscal Risk Premium and G10 Short-Term Financial Fair Value Models.
- Federal Reserve Bank of New York : Tobias Adrian, Richard Crump & Emanuel Moench, Pricing the Term Structure with Linear Regressions (modèle de prime de terme ACM) ; Henry Dyer & Michael Fleming, Market Depth and Liquidity in the U.S. Treasury Market, Liberty Street Economics.
- Federal Reserve Bank of San Francisco : Vasco Cúrdia, Estimating the Natural Rate of Interest (r*), FRBSF Economic Letter ; Stephie Fried, The CFO Survey: Business Spending and Wage Expectations ; Jens Christensen et al., Inflation Swaps in the Japanese Bond Market.
- Banque des Règlements Internationaux (BRI) : Mathias Drehmann & Sonya Zhu, BIS Bulletin No 136 : Non-Bank Financial Intermediaries and Market Resilience in Government Bond Markets ; BIS Quarterly Review.
- Peterson Institute for International Economics (PIIE) : Gregory Auclair & Chad Bown, Trade Diversion and U.S.-China Statistical Decoupling via Third Countries ; Karen Dynan & Adam Posen, U.S. Growth and Tariff Persistence.
- Centre for Economic Policy Research (CEPR / VoxEU) : Bianchi, Lettau & Ludvigson, Fiscal Dominance and Inflation Expectations in the Euro Area.
- Calendrier & Consensus économiques : Forex Factory Calendar (Consensus CPI, PPI, Retail Sales, Unemployment Claims d’octobre 2026), Bureau of Labor Statistics (BLS), U.S. Census Bureau, Eurostat, Deutsche Bundesbank, Banque de France, Agence France Trésor (AFT), Ministère japonais de l’Économie, du Commerce et de l’Industrie (METI), Banque du Japon (BoJ) et flux interbancaires yfinance.
Cette analyse a-t-elle été utile à votre allocation ?
Attribuez une note de 1 à 5 étoiles (réservé aux membres Horacle Capital).
Léo Lombardini
Trader, Économie & Quant
Passionné d'analyse des marchés et de modélisation statistique, Léo supervise l'allocation stratégique du portefeuille modèle et le développement des frameworks quantitatifs d'Horacle Capital, ainsi que la rédaction d'articles hebdomadaires.
En savoir plus sur l'auteur →Allez plus loin avec nos modèles
Recevez chaque semaine les biais de nos modèles par e-mail, ou ouvrez la plateforme complète.