
Contexte global
Le complexe mondial des matières premières traverse une phase de tensions physiques et géopolitiques majeures en cette fin de septembre 2026. L’escalade militaire dans le golfe Persique, marquée par des frappes ciblées de l’armée américaine contre des navires et des infrastructures de lancement en Iran en riposte aux attaques de pétroliers près de l’île de Kharg, maintient le transit maritime dans le détroit d’Ormuz sous un régime de blocus partiel. Le volume d’hydrocarbures franchissant ce passage stratégique demeure restreint à environ 10 millions de barils par jour, soit la moitié de son débit ordinaire de 20 millions de barils.
Cette compression de l’offre primaire ne se répercute pas uniquement sur les cours du pétrole brut non transformé, mais génère une crise de raffinage sans précédent historique. L’impossibilité d’acheminer régulièrement les bruts moyens et lourds vers les centres de transformation occidentaux et l’extension des restrictions d’exportation russes provoquent une explosion des marges de raffinage sur les distillats moyens, projetant le coût des carburants industriels à des sommets. Parallèlement, le marché du gaz naturel européen reste étranglé par l’interruption des cargaisons qataries, tandis que les métaux industriels subissent une distorsion d’inventaires spectaculaire sur les places financières sous l’effet des anticipations de barrières tarifaires douanières.
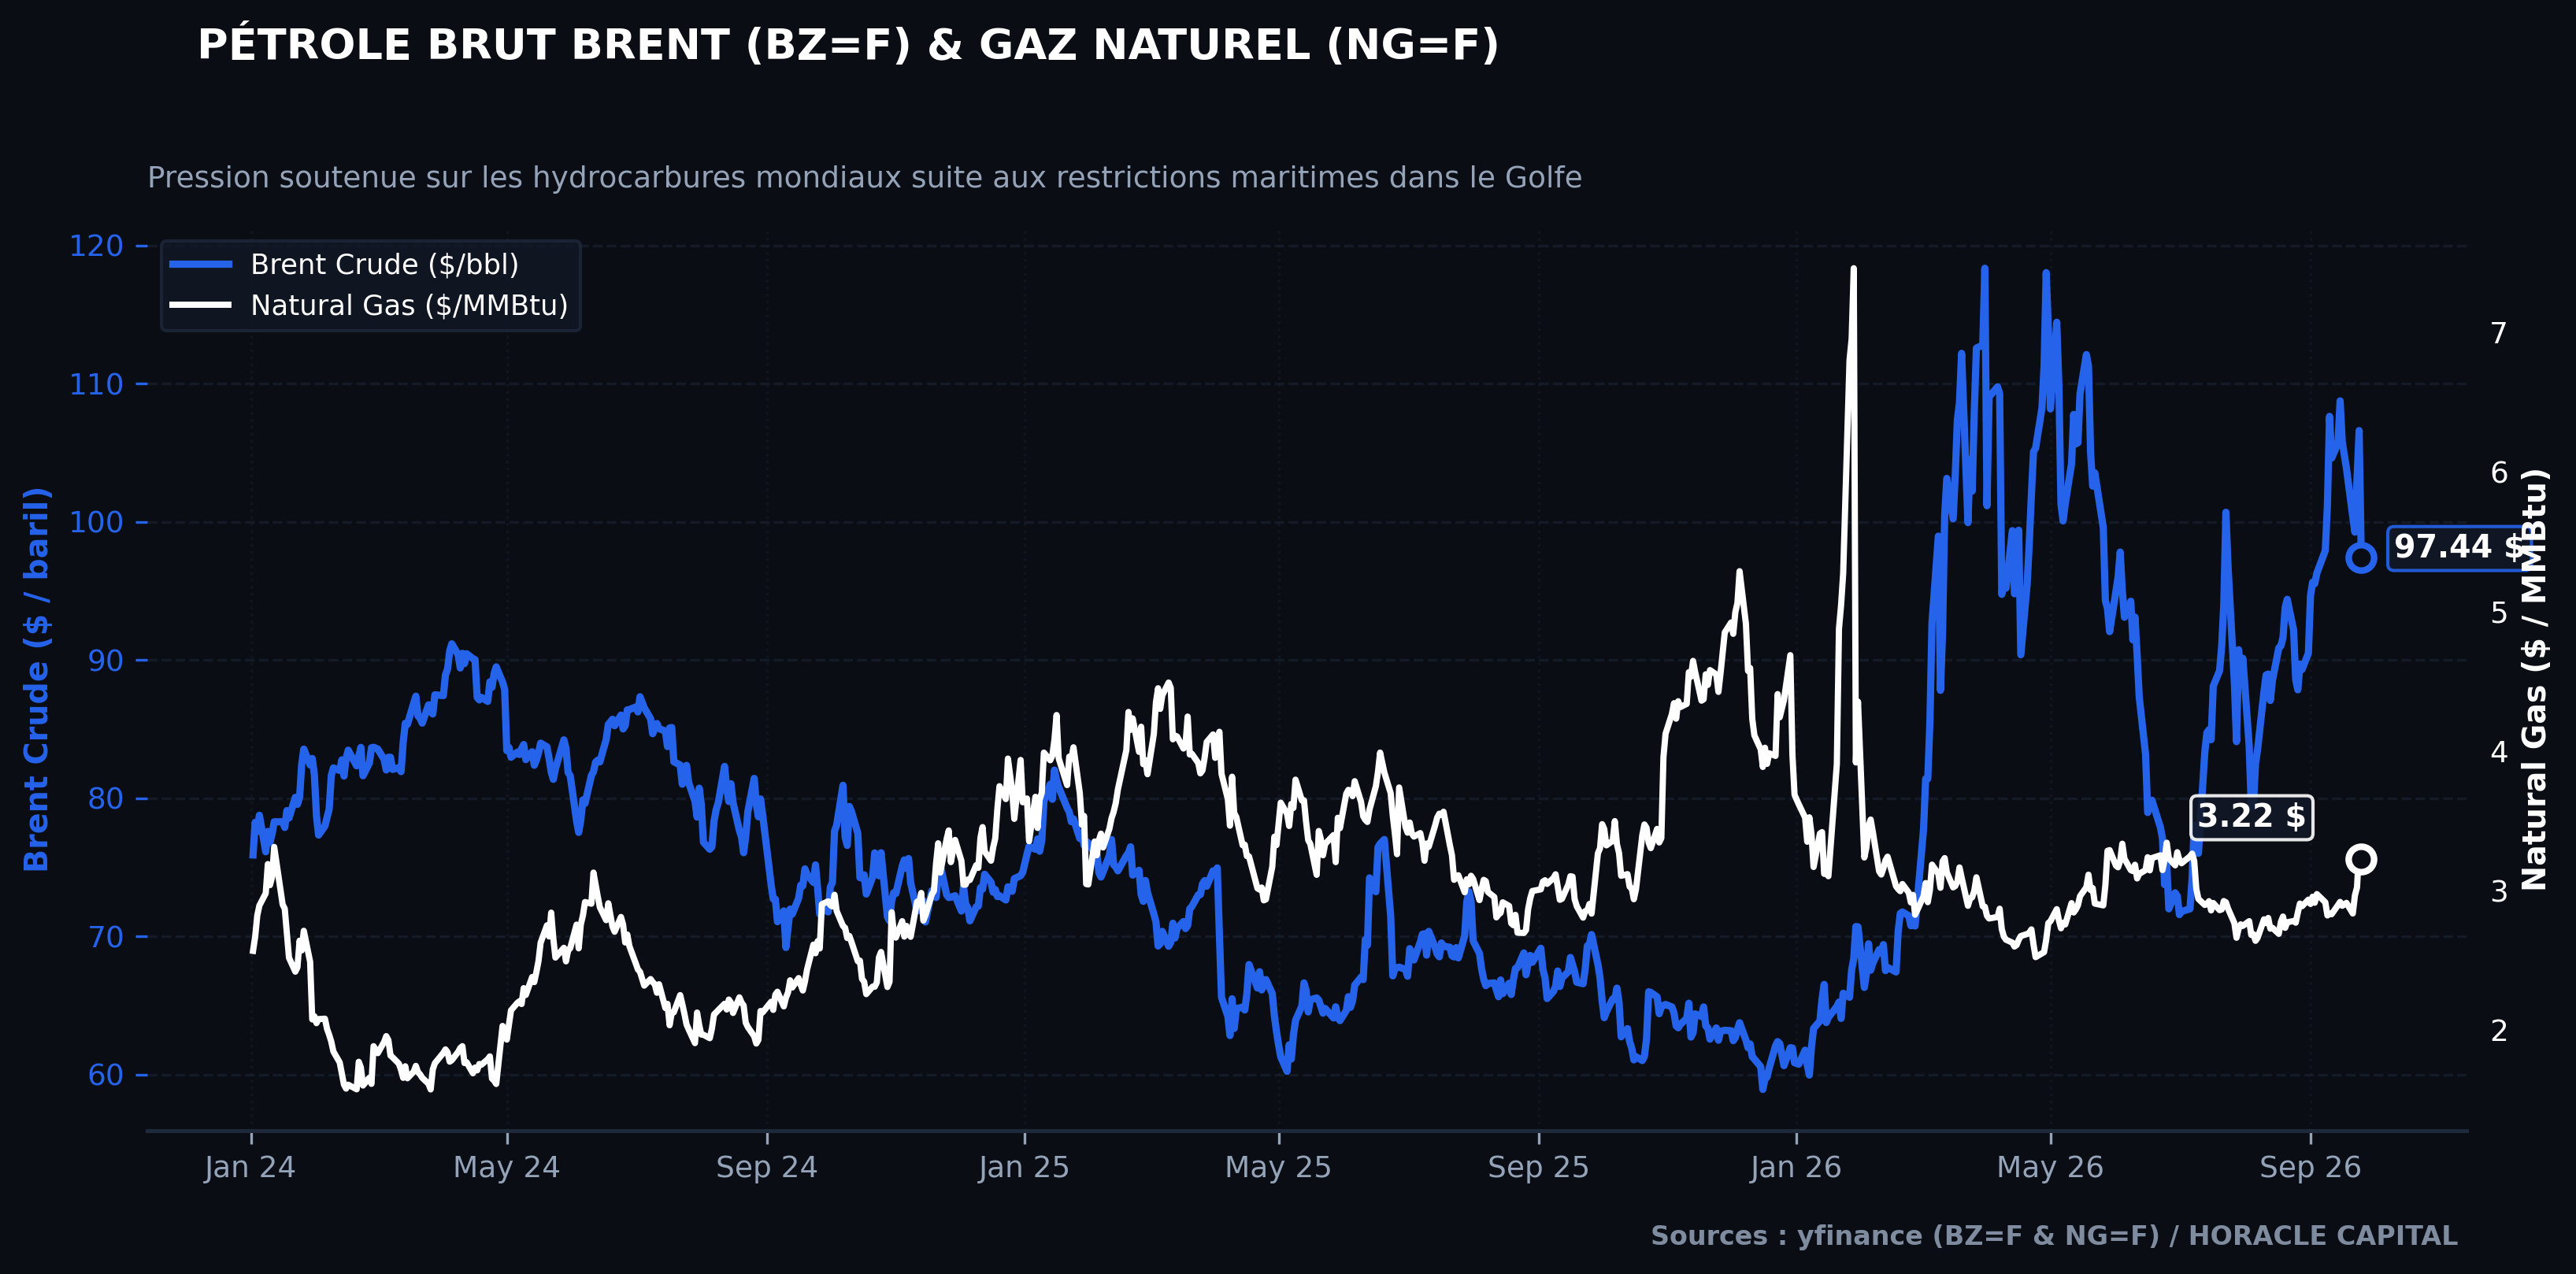
Évolution des cours du pétrole brut Brent (104,30 $ / baril) et du gaz naturel (NG=F). Sources : yfinance (séries BZ=F et NG=F) et FRED API (DCOILBRENTEU).
Pétrole
Les cours du pétrole brut se maintiennent fermement dans une zone de valorisation élevée. Le baril de Brent de la mer du Nord oscille entre 100 et 105 dollars, s’établissant à 104,30 dollars en clôture hebdomadaire, tandis que le baril de West Texas Intermediate (WTI) évolue autour de 92,40 dollars. La structure des courbes à terme demeure en forte déportation (backwardation), traduisant une prime de rareté immédiate réclamée par les négociants physiques face à l’impossibilité de garantir les plannings de chargement maritime dans le Golfe.
Les tentatives saoudiennes de dérouter les flux d’exportation via l’oléoduc Est-Ouest vers les terminaux de Yanbu en mer Rouge se heurtent aux opérations récurrentes de harcèlement des rebelles yéménites, limitant la portée de ce corridor de substitution à moins de 3 millions de barils par jour effectifs. Sur le plan de la demande, la Chine absorbe ce choc d’approvisionnement en puisant massivement dans ses réserves stratégiques d’État. Les importations chinoises de brut sont tombées à 8,88 millions de barils par jour au mois d’août, inscrivant un recul cumulé de 14,7 % en glissement annuel. Si ce déstockage préventif permet à Pékin de stabiliser temporairement ses approvisionnements intérieurs sans acheter de barils au comptant à des prix prohibitifs, il épuise progressivement les capacités d’absorption du premier importateur mondial en cas de blocage maritime prolongé au-delà du quatrième trimestre.
Distillats & Crack Spread
Le véritable point de rupture du marché de l’énergie ne se situe pas dans l’extraction du brut mais dans l’appareil de raffinage mondial. Les marges de raffinage moyennes américaines (crack spreads) ont franchi un record historique absolu à 75 dollars le baril, matérialisant une progression spectaculaire de près de 200 % depuis le mois de février. Cette crise provient d’une inadéquation technique sévère au sein du parc de raffinage mondial : de nombreuses unités de vapocraquage et d’hydrotraitement en Europe et sur la côte est américaine sont conçues pour traiter des bruts moyens à haute teneur en soufre et ne peuvent pas convertir des volumes accrus de bruts légers issus du schiste américain sans subir une chute sensible de leurs rendements en distillats moyens.
Cette rigidité technique est aggravée par la décision de Moscou de prolonger jusqu’à la fin du mois son embargo total sur les exportations de diesel, privant le marché atlantique de volumes d’équilibrage déterminants. Dans le même temps, l’économie mondiale aborde simultanément la période de pointe des récoltes agricoles dans l’hémisphère nord, caractérisée par une consommation massive de carburant hors route par les engins agricoles, et le lancement de la saison de remplissage des cuves de fioul domestique. Avec des stocks mondiaux de distillats situés sur leurs plus bas niveaux depuis plus d’une décennie, cette pénurie de raffinage se diffuse immédiatement à l’ensemble du réseau logistique, des transporteurs routiers au fret ferroviaire et maritime, générant une onde de choc inflationniste directe sur les prix à la production que les banques centrales ne peuvent ignorer.
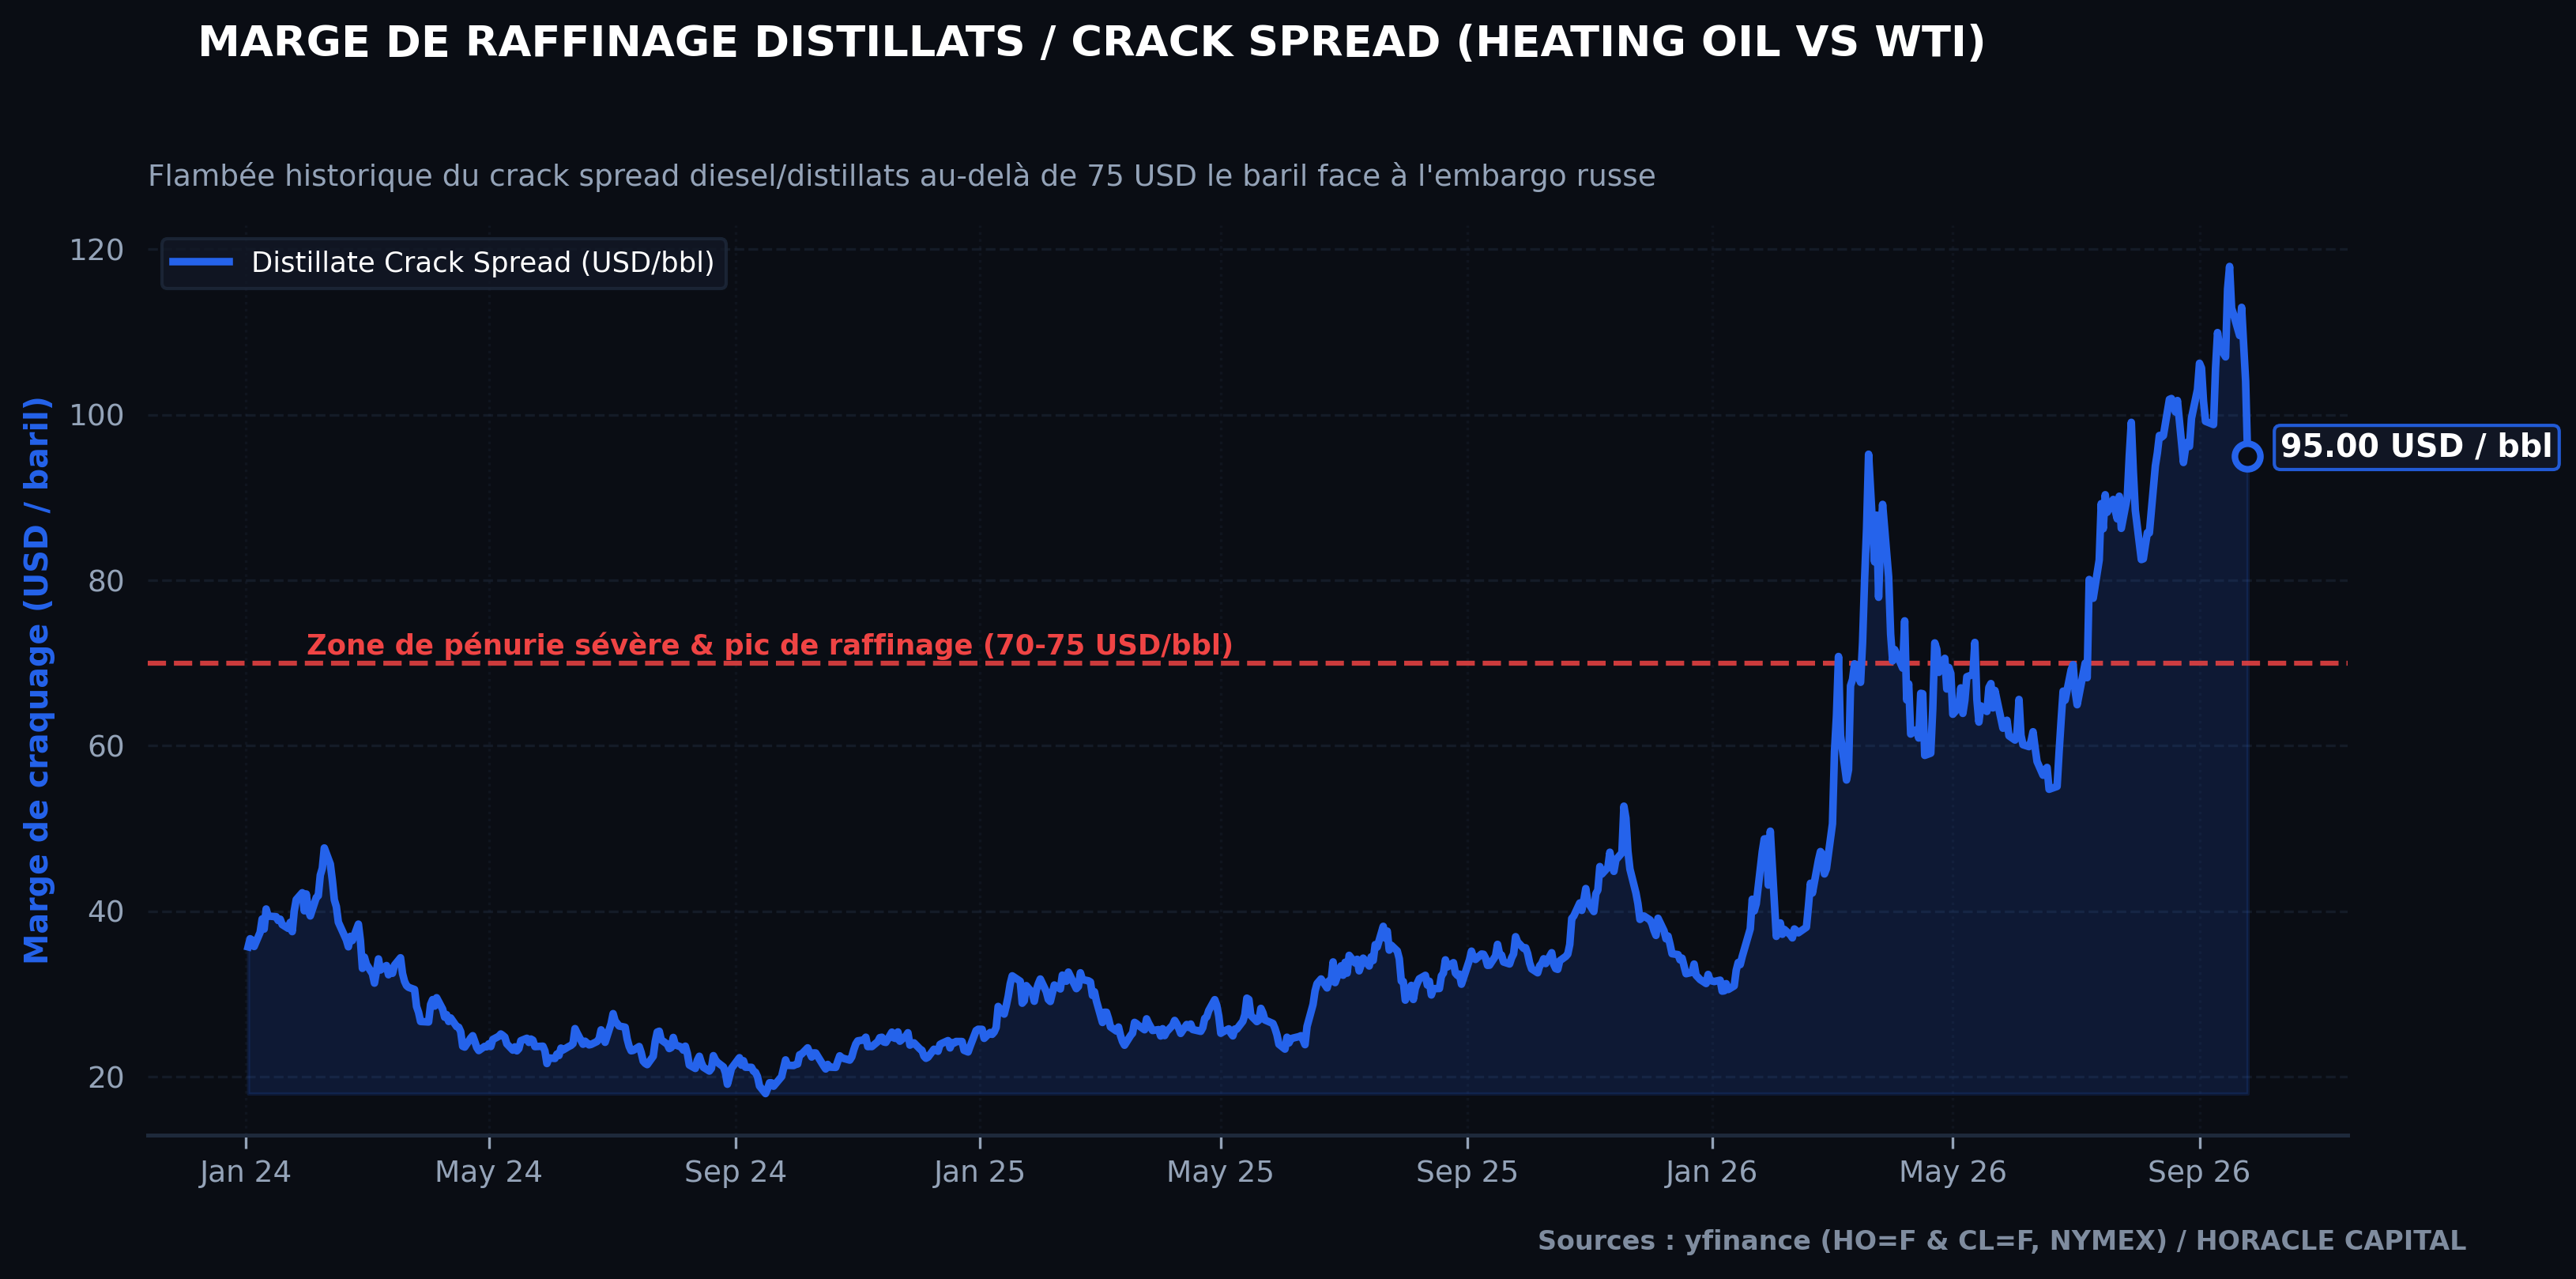
Marge de raffinage sur les distillats moyens (crack spread Heating Oil vs WTI à 75 $ / baril). Sources : yfinance (séries HO=F et CL=F, NYMEX).
Gaz naturel
Sur le marché gazier européen, le contrat néerlandais TTF de référence pour le mois à venir s’établit à 71,89 euros par mégawattheure, enregistrant une flambée de 117 % en glissement annuel. Cette poussée verticale découle directement de la prolongation de l’état de force majeure notifié par QatarEnergy sur l’ensemble de ses contrats de livraison de gaz naturel liquéfié (GNL) destinés à l’Europe, suite aux perturbations des corridors de navigation dans le Golfe. Les méthaniers refusant d’emprunter le détroit d’Ormuz sous menace de frappes maritimes, les terminaux de regazéification européens constatent une chute brutale de leurs cargaisons au comptant.
Cette interruption intervient à un moment particulièrement critique du calendrier énergétique continental. Les installations souterraines de stockage de gaz de l’Union européenne n’affichent qu’un taux de remplissage de 68 % de leur capacité opérationnelle, restant très en retrait de l’obligation réglementaire de 75 % qui devait être impérativement satisfaite avant le 1er octobre. Ce déficit structurel d’inventaire contraint les opérateurs énergétiques à surenchérir sur les cargaisons de GNL américain et ouest-africain disponibles, exacerbant la concurrence de prix avec les importateurs asiatiques. Pour le secteur industriel européen, particulièrement la chimie lourde allemande et les fabricants d’engrais azotés, ce palier de prix supérieur à 70 euros par mégawattheure détruit directement les marges d’exploitation et accentue les signaux de désindustrialisation relevés dans les enquêtes d’activité.
Cuivre
Le marché du cuivre est le siège d’une distorsion spéculative et physique d’une ampleur inédite sur le London Metal Exchange (LME). Le contrat à terme à trois mois s’est envolé en direction de 14 800 dollars la tonne, testant la résistance psychologique majeure des 15 000 dollars. Cette flambée ne reflète en aucune manière un redémarrage de la demande physique finale, la consommation industrielle asiatique restant compromise par la contraction de -7,2 % de l’investissement en capital fixe en Chine et la baisse ininterrompue des prix de l’immobilier neuf.
La véritable force motrice de ce mouvement réside dans un arbitrage d’évitement tarifaire douanier. En réaction aux déclarations de l’administration américaine annonçant l’instauration de droits de douane de 15 % sur le cuivre raffiné importé à compter de janvier 2027, portés à 30 % en 2028, les négociants et courtiers internationaux ont dérouté des tonnages massifs de cathodes de cuivre vers les entrepôts américains homologués du COMEX. Cette ruée logistique vers le territoire américain a provoqué un assèchement immédiat des stocks disponibles sous warrants dans les dépôts européens et asiatiques du LME. Les intervenants ayant accumulé des positions vendeuses de couverture physique se sont retrouvés piégés par la disparition de la liquidité livrable, déclenchant des rachats de panique (short squeeze) qui propulsent les spreads inter-échéances en déportation extrême. Ce découplage artificiel entre la valeur de marché et la consommation réelle expose les cours à un risque de correction brutale en cas de suspension ou d’aménagement du calendrier des tarifs douaniers américains.
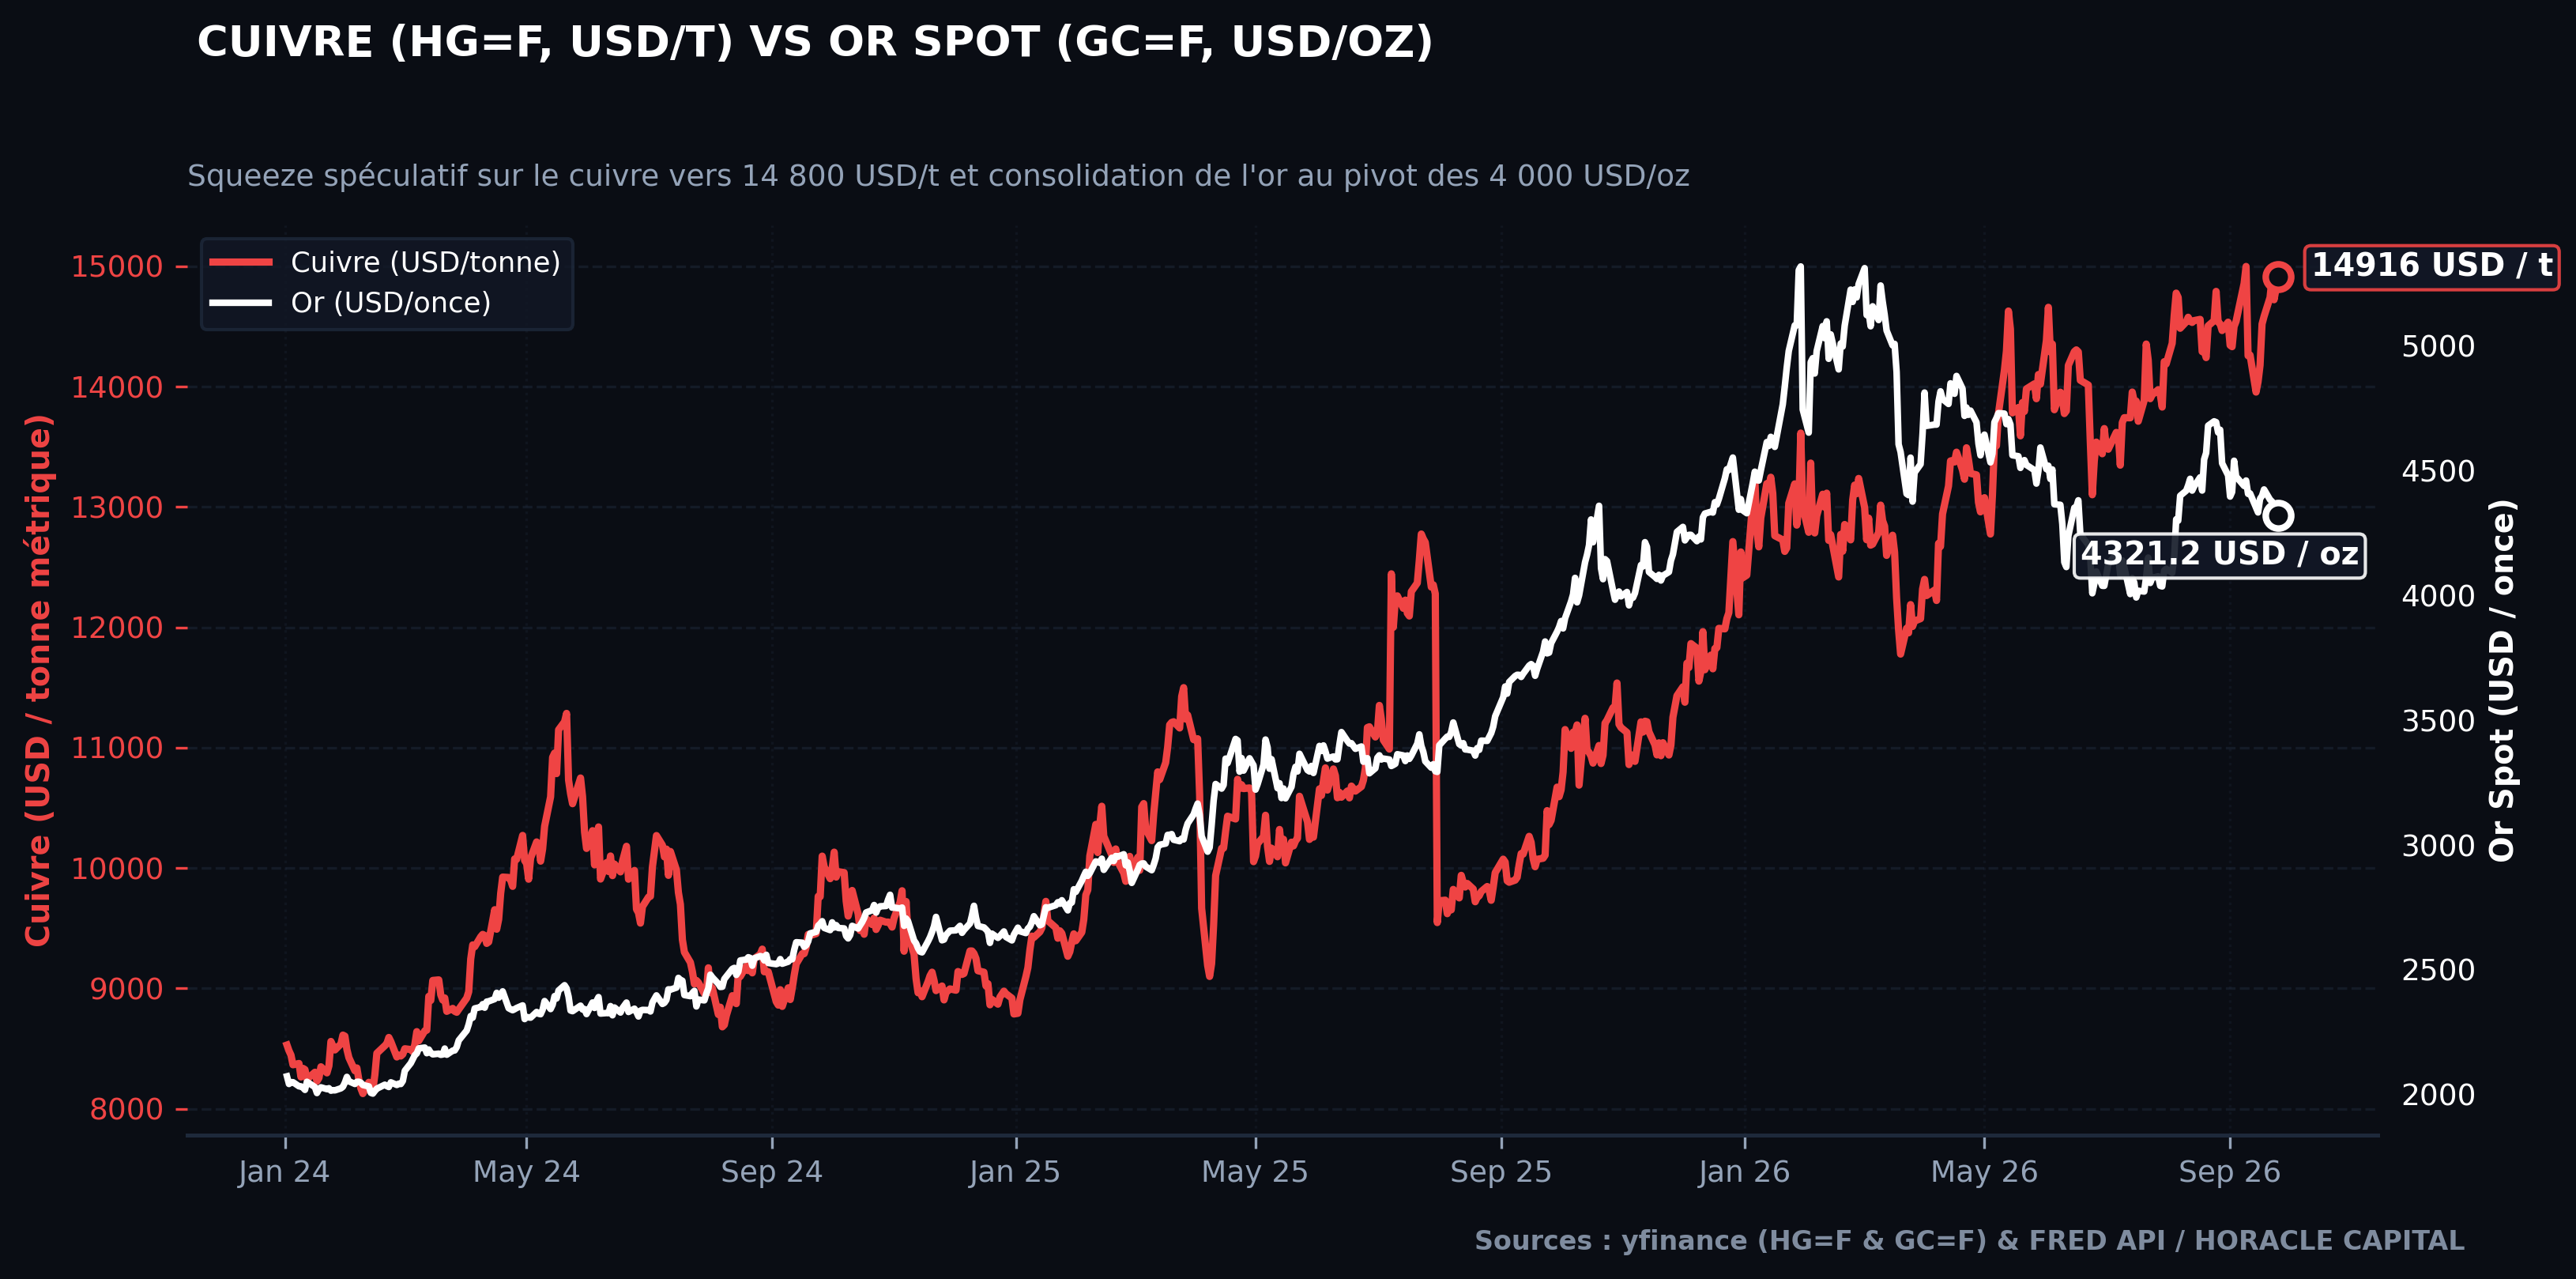
Évolution comparée du cours du cuivre (14 800 $ / tonne) et du cours de l'or spot (4 000 $ / once). Sources : yfinance (séries HG=F et GC=F) et FRED API.
Or
Le cours de l’or au comptant (XAU/USD) gravite autour du seuil symbolique des 4 000 dollars l’once, évoluant dans un équilibre tendu entre deux dynamiques macroéconomiques antagonistes. D’un côté, le métal précieux subit la pression baissière exercée par la remontée des taux d’intérêt souverains américains, avec un rendement nominal du Trésor à 10 ans fixé à 5,10 % et un rendement réel TIPS supérieur à 2,55 %. Le maintien d’un coût d’opportunité élevé et le ton intransigeant de Kevin Warsh réaffirmant sa volonté de combattre l’inflation incitent les fonds d’arbitrage à modérer leur exposition sur les actifs sans coupon.
D’un autre côté, le sous-jacent bénéficie d’un soutien institutionnel continu qui neutralise toute velléité de correction appuyée. Les banques centrales des pays émergents et du bloc non-aligné poursuivent un programme régulier de diversification de leurs avoirs hors dollar, absorbant un volume net moyen de 41 tonnes par mois sur le marché physique. Simultanément, l’écartement des primes de risque souverain en Europe continentale, illustré par le spread OAT-Bund monté à 110 points de base, redonne à l’or son rôle d’assurance ultime contre le risque de fragmentation financière et de dégradation de la qualité de crédit des dettes publiques des pays occidentaux.
Carbone
Sur le marché européen du carbone (EU ETS), les quotas d’émission de gaz à effet de serre confirment une trajectoire haussière structurelle. Les prévisions révisées des équipes de recherche d’ING modélisent un cours moyen de 83 euros par tonne en 2026, contre 75 euros par tonne pour l’exercice 2025. Cette hausse repose sur un durcissement mécanique de l’offre réglementaire au sein de l’Union européenne, avec la prise en compte intégrale des émissions du transport maritime (couverture portée à 100 % dès le début d’année prochaine) et l’extinction totale des allocations gratuites jusqu’alors octroyées aux compagnies aériennes commerciales.
Ce resserrement quantitatif est renforcé par le retrait continu des surplus de quotas par le mécanisme de réserve de stabilité de marché (MSR) et l’entrée en vigueur de la phase opérationnelle du mécanisme d’ajustement carbone aux frontières (CBAM). Bien que de nombreuses fédérations industrielles de la métallurgie et de la chimie réclament des délais d’application pour préserver leur viabilité économique face à des prix de l’électricité déjà élevés, la Commission européenne maintient son calendrier de décarbonation. Cette rareté programmée transforme les quotas carbone en un coût d’intrant incompressible, incitant les entreprises énergivores à couvrir leurs besoins pluriannuels sur les niveaux actuels.
Conclusion
L’analyse transversale des matières premières révèle une dissociation marquée entre les actifs subissant une rareté de transformation immédiate et ceux tirés par des distorsions temporaires d’arbitrage. Sur le compartiment de l’énergie, la détention de marges de raffinage constitue la stratégie la plus asymétrique : être long sur le crack spread fioul domestique et diesel face au brut WTI permet de capter la prime de pénurie sur les distillats sans subir directement les aléas binaires des négociations militaires dans le détroit d’Ormuz.
Sur les métaux de base, le franchissement des 14 800 dollars la tonne sur le cuivre du LME présente toutes les caractéristiques d’un emballement technique déconnecté des fondamentaux de la demande industrielle en Asie, offrant une opportunité de positionnement vendeur contrarien visant un reflux vers 13 200 à 13 500 dollars dès la normalisation des transferts vers les entrepôts du COMEX. Enfin, l’or demeure un instrument stratégique d’allocation de réserve, à accumuler progressivement lors de consolidations sur la zone des 3 980 à 4 000 dollars l’once pour se prémunir contre les risques de fragmentation des dettes souveraines européennes.
Cette analyse a-t-elle été utile à votre allocation ?
Attribuez une note de 1 à 5 étoiles (réservé aux membres Horacle Capital).
Léo Lombardini
Trader, Économie & Quant
Passionné d'analyse des marchés et de modélisation statistique, Léo supervise l'allocation stratégique du portefeuille modèle et le développement des frameworks quantitatifs d'Horacle Capital, ainsi que la rédaction d'articles hebdomadaires.
En savoir plus sur l'auteur →Allez plus loin avec nos modèles
Recevez chaque semaine les biais de nos modèles par e-mail, ou ouvrez la plateforme complète.