
Calendrier
| Date | Heure | Devise | Événement / Indicateur | Prévision | Précédent |
|---|---|---|---|---|---|
| Lun 24 août | 20:00 | USD | Discours du secrétaire au Trésor Bessent | - | - |
| Mar 25 août | 16:00 | USD | Confiance des consommateurs (CB) | 90,3 | 90,8 |
| Mer 26 août | 03:30 | AUD | IPC m/m | 0,9 % | -0,1 % |
| 03:30 | AUD | IPC y/y | 3,3 % | 3,8 % | |
| 03:30 | AUD | IPC moyen tronqué m/m | 0,3 % | 0,3 % | |
| 14:30 | USD | Indice des prix Core PCE m/m | 0,2 % | 0,1 % | |
| 14:30 | USD | PIB préliminaire q/q | 1,5 % | 1,5 % | |
| 14:30 | USD | Indice des prix du PIB préliminaire q/q | 6,2 % | 6,2 % | |
| Jeu 27 août | 14:30 | USD | Inscriptions hebdomadaires au chômage | 208K | 206K |
| Jour 1 | Tous | Symposium de Jackson Hole | - | - | |
| Ven 28 août | 01:30 | JPY | IPC sous-jacent de Tokyo y/y | 1,8 % | 1,9 % |
| 14:30 | CAD | PIB m/m | 0,2 % | 0,3 % | |
| 16:00 | USD | Discours du président de la Fed Warsh | - | - | |
| 16:00 | USD | Révision des créations d'emplois | - | -911K | |
| 16:00 | USD | Sentiment des consommateurs | 51,0 | 51,0 | |
| 16:00 | USD | Anticipations d'inflation | - | 4,3 % | |
| Jour 2 | Tous | Symposium de Jackson Hole | - | - | |
| Sam 29 août | Jour 3 | Tous | Symposium de Jackson Hole | - | - |
| Lun 31 août | Toute la j. | EUR | IPC préliminaire allemand m/m | - | - |
Résultats Horacle Hub
| Catégorie | Actif | Score global | Verdict | Tendance (30 jours) |
|---|---|---|---|---|
| IND | 🇺🇸 NAS100 | +6 | STRONG BULL | Haussière |
| CRY | ETH | +6 | STRONG BULL | Forte hausse récente |
| COM | NATGAS | -6 | STRONG BEAR | Baissière |
| IND | 🇺🇸 SP500 | +5 | BULLISH | Haussière |
| IND | DAX40 | +5 | BULLISH | Haussière |
| CRY | BTC | +4 | BULLISH | Forte hausse récente |
| MET | 🇺🇸 XAGUSD | -3 | BEARISH | Progression haussière modérée |
| COM | 🇺🇸 WTIUSD | -3 | BEARISH | Volatile / Rebord en fin de période |
| FX | 🇺🇸 🇯🇵 USDJPY | +2 | NEUTRAL | Baisse marquée puis consolidation |
Devises & Banques Centrales
Zone Dollar US
La publication des minutes du FOMC de juillet a révélé une posture légèrement restrictive, avec un vote de 9 contre 3 en faveur du statu quo, mais les 3 dissidents – Beth Hammack, Lorie Logan et Neel Kashkari – ont plaidé pour une hausse immédiate de 25 points de base. Les anticipations de marché pour un relèvement en septembre sont depuis retombées à 7 ou 9 points de base, tandis que le cycle total anticipé pour l’an prochain a été réduit de 50 à 35 points de base.
Le Trésor américain a surpris les marchés en annonçant une augmentation significative de ses opérations de rachat de titres obligataires sur le segment 10 à 30 ans, les faisant passer de 2 à au moins 4 milliards de dollars, une intervention qualifiée de Bessent Put qui a provoqué une baisse de 10 points de base des rendements longs américains et de 5 points de base des taux courts.
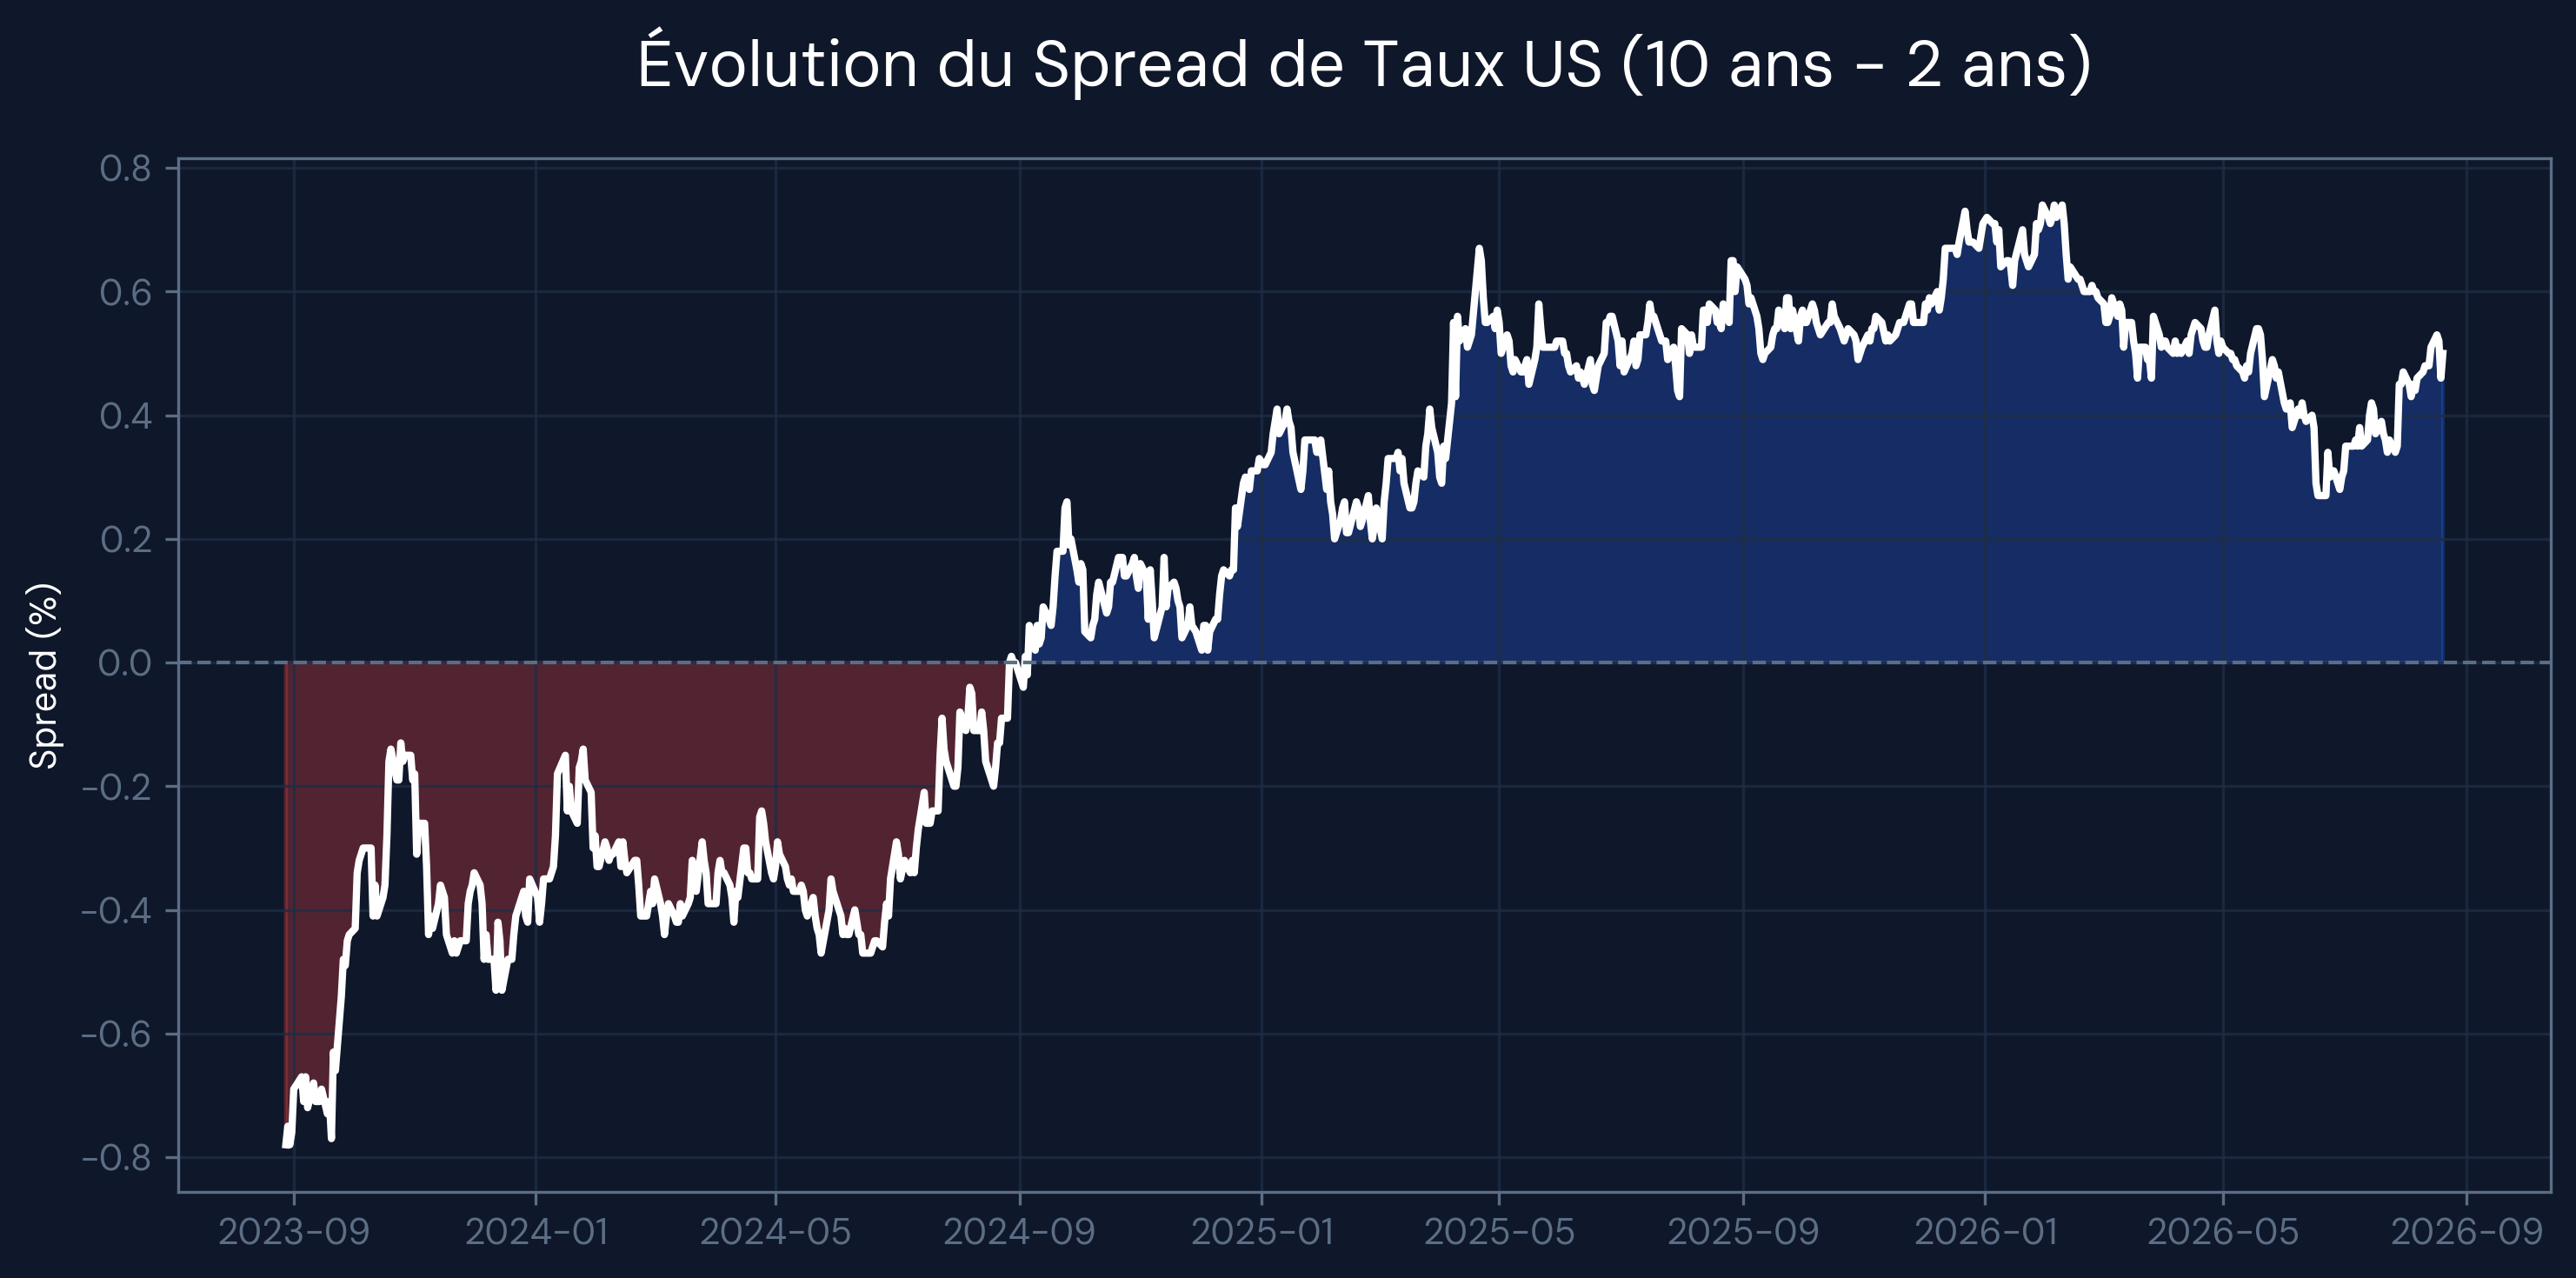
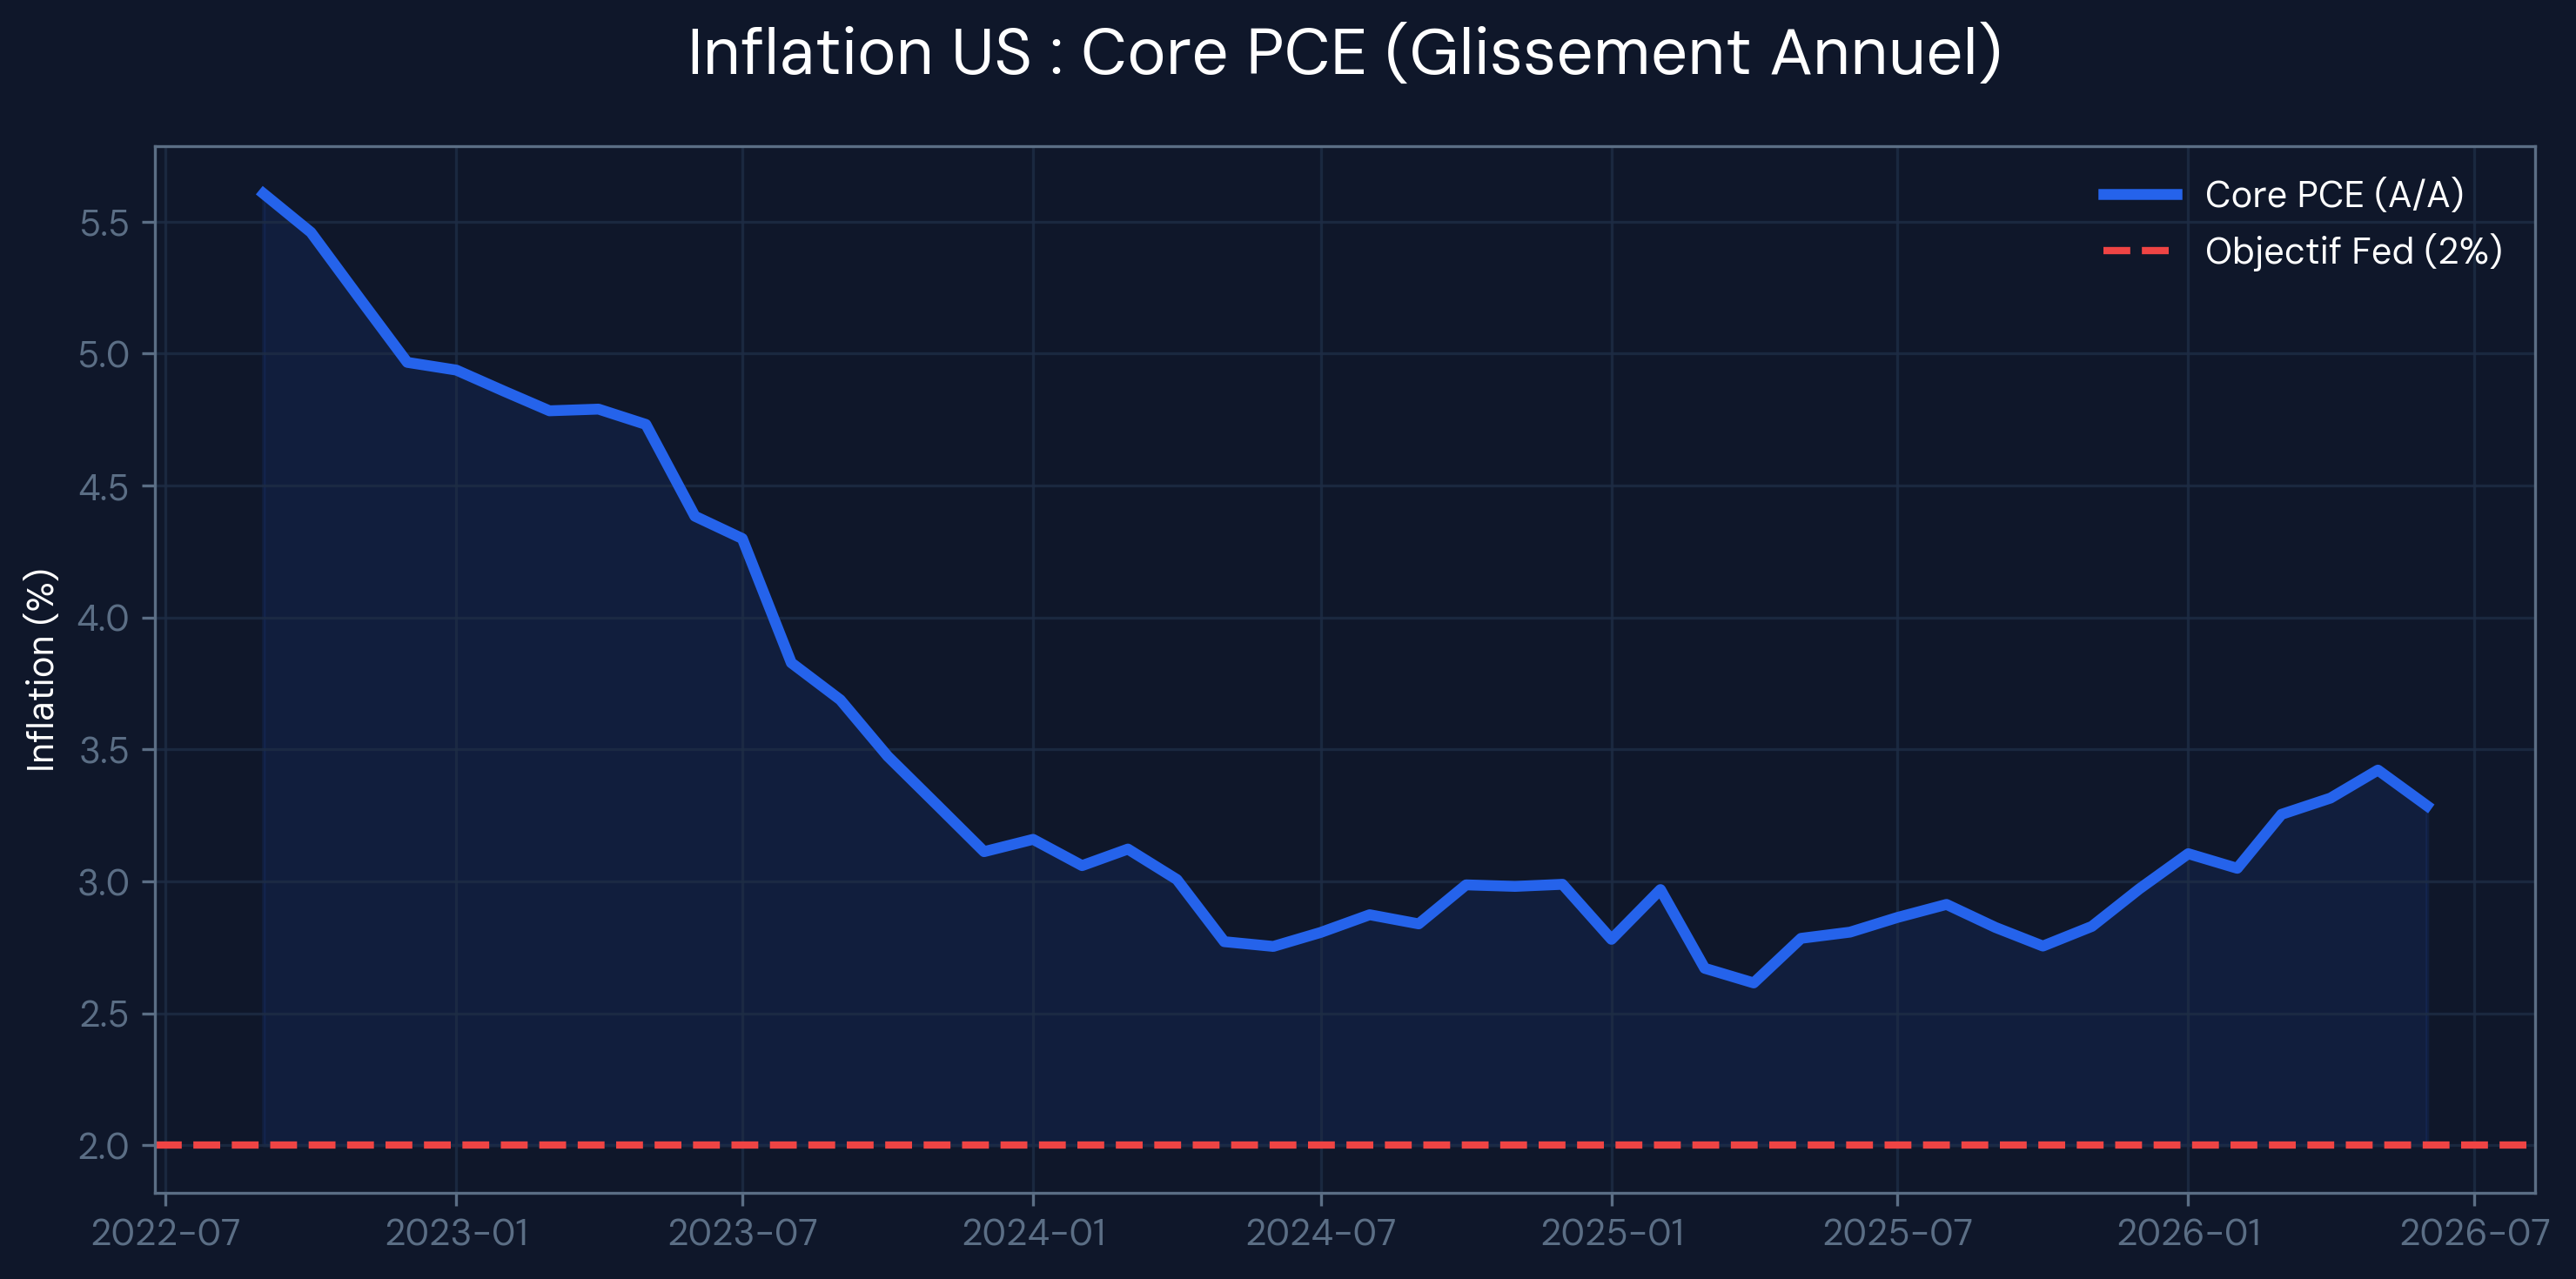
Le président de la Fed, Kevin Warsh, a par ailleurs proposé de réduire le nombre de réunions de politique monétaire de 8 à 6 par an afin d’approfondir les questions stratégiques. Sur le front économique, la croissance du PIB au deuxième trimestre a ralenti à un rythme annualisé de 1,5 %, tandis que les ventes au détail de juillet sont restées atones avec une hausse mensuelle de seulement 0,1 %. L’inflation PCE de juin s’est établie à 3,7 %, au-dessus de l’objectif de 2 %, et le CPI de juillet est attendu à 3,4 % sur un an contre 3,5 % en juin. Les membres de la Fed notent que la transmission des hausses tarifaires aux prix à la consommation est désormais achevée, mais les risques sur l’inflation restent orientés à la hausse en raison des tensions persistantes sur les coûts de l’énergie.
Le rendement des bons du Trésor à 30 ans a dépassé 5,30 %, atteignant son coût d’emprunt le plus élevé depuis 2001, dans un contexte d’accumulation massive de la dette sous l’administration Trump. ING anticipe un maintien des taux inchangés par la Fed jusqu’en 2027, estimant que la majorité des partisans d’une hausse ne sont pas votants cette année, et tous les regards sont désormais tournés vers le Symposium de Jackson Hole prévu fin août pour déceler tout pivot de communication. L’intervention du Trésor agit comme un filet de sécurité pour les actifs risqués en limitant la hausse mécanique des taux longs provoquée par les émissions massives de dette, mais la crédibilité budgétaire des États-Unis reste en jeu face à une dette nationale approchant les 40 000 milliards de dollars et un déficit public de près de 6 % du PIB.
Zone Euro
L’économie européenne affiche une résilience remarquable face aux tensions géopolitiques et à la flambée des prix de l’énergie, comme en témoigne la hausse du PMI Composite d’août à 52,1, contre 52 en juillet et 51,7 attendu. Le PMI de production manufacturière a atteint 53,4, son plus haut niveau en 4,5 ans, tandis que le PMI Services s’est maintenu à 51,7. Le PIB du deuxième trimestre a été confirmé à plus 0,4 % en variation trimestrielle, et l’inflation CPI de juillet s’est établie à 2,9 % sur un an. Le taux directeur de la BCE a été relevé à 2,25 % en juin, et une nouvelle hausse de 25 points de base est solidement anticipée pour septembre, avec la possibilité d’un relèvement supplémentaire début 2027.
Les salaires négociés au deuxième trimestre ont ralenti à 2,4 %, tandis que les anticipations d’inflation des consommateurs à 3 ans se situent entre 2,8 et 3 %. Les flux massifs de capitaux étrangers vers la zone euro constituent l’un des développements les plus marquants de l’année, avec environ 1 100 milliards d’euros de titres achetés par les investisseurs internationaux sur les 12 derniers mois, dont un record historique de 200 milliards d’euros de dette acquise sur le seul mois de juin.
L’Europe sert désormais d’actif de diversification privilégié face à la concentration technologique et aux risques budgétaires américains, et l’écrasement des anticipations de baisses de taux futures témoigne de la confiance des marchés dans la trajectoire de resserrement monétaire. Le rendement du Bund allemand à 10 ans est resté stable autour de 3,25 %, et ING fixe son objectif EUR/USD à 1,17 pour fin septembre et 1,18 pour la fin de l’année 2026. Les risques demeurent toutefois orientés à la hausse sur les coûts de l’énergie et les taux hypothécaires qui pèsent sur le secteur immobilier européen.
Zone Asie-Pacifique
La Chine connaît une détérioration marquée de ses déséquilibres économiques avec un ralentissement généralisé de la demande intérieure en juillet, accentuant la divergence en forme de K. L’investissement en actifs fixes a chuté de 6,7 % en cumul annuel sur 7 mois, son plus bas niveau depuis avril 2020, avec un recul de 9,4 % pour le secteur privé et de 3,3 % pour le secteur public.
L’investissement immobilier est en chute libre à moins dix-neuf virgule 2 % sur un an, tandis que les ventes au détail ont fortement décéléré à plus zéro virgule 6 % en juillet, pénalisées par les ventes d’automobiles à moins 17 %, le pétrole à moins sept virgule 6 %, les meubles à moins 8,8 % et les matériaux de construction à moins quatorze virgule 2 %.
En contraste frappant, les secteurs de pointe affichent une vigueur remarquable : l’investissement dans la haute technologie progresse de 5 % en cumul annuel, la production manufacturière high-tech bondit de 16,9 % sur un an, les robots industriels grimpent de trente virgule 2 %, les véhicules électriques de 29,9 % et les circuits intégrés de 20,7 %. La réunion du Politburo de juillet a privilégié l’accélération des dépenses budgétaires et la course technologique plutôt que des mesures massives de relance de la consommation des ménages, et le USD/CNY est tombé à son plus bas niveau depuis février 2023 en testant le niveau des 6,69. La crise de confiance des ménages chinois et l’érosion des bilans liée à l’immobilier restent les principaux enjeux, tandis que la baisse des recettes fiscales des gouvernements locaux via les ventes de terrains continue de peser sur les perspectives budgétaires.
Au Japon, les autorités de Tokyo semblent désormais prêtes à tolérer un durcissement monétaire plus rapide de la Banque du Japon afin de soutenir la monnaie nationale, avec une probabilité intégrée par les marchés d’une hausse de taux de 25 points de base en septembre qui a atteint près de 75 %. L’inflation nationale s’est accélérée à 1,9 % en juillet contre un virgule 6 % en juin, et le resserrement du différentiel de swap 2 ans entre les États-Unis et le Japon a atteint près de 40 points de base depuis la mi-juillet. La première intervention conjointe d’achat de yens entre Tokyo et Washington depuis 1998 a marqué les esprits, et ING vise un reflux de USD/JPY sous les 158 si la Fed maintient ses taux inchangés en septembre. Le yen reste toutefois paradoxalement pénalisé par son utilisation comme monnaie de financement de carry trade dans un contexte de volatilité estivale comprimée, et le défi pour les autorités consiste à réussir la normalisation monétaire sans déstabiliser les flux financiers mondiaux.
La Corée du Sud connaît un redressement spectaculaire du won, soutenu par le boom de l’intelligence artificielle et des semi-conducteurs, avec un USD/KRW repassé sous les 1 400 après avoir atteint un sommet à 1 560 en juin. Le PIB du deuxième trimestre a progressé de plus zéro virgule 6 % en variation trimestrielle, et la Banque de Corée a relevé son taux directeur de 25 points de base à deux virgule 75 % en juillet. L’excédent courant mensuel pourrait atteindre 50 milliards de dollars, tandis que l’émission d’ADR de 20 milliards de dollars par SK Hynix a été rapatriée sur le marché domestique. Les mesures structurelles de couverture de change pour le fonds de pension national et la mise en place d’une ligne de swap FX avec la BoK ont renforcé la confiance des exportateurs, et ING anticipe une stabilisation autour des 1 400 USD/KRW, bien que la poursuite des flux vendeurs d’actions par les investisseurs étrangers demeure un risque.
Autres Zones Monétaires
Au Royaume-Uni, le marché du travail reste atone avec une baisse de l’emploi salarié et des salaires du secteur privé passés sous les 3 %, tandis que l’inflation sous-jacente des services s’établit à 3,8 % sur un an. Les taux hypothécaires fixes à 5 ans atteignent cinq virgule soixante-6 %, et ING estime que les 60 points de base de hausses de taux anticipés par les marchés pour la Banque d’Angleterre sont excessifs et devraient être progressivement effacés, ce qui affaiblirait la livre sterling avec un EUR/GBP orienté vers les niveaux de 0,857 à 0,858.
En Suisse, le taux directeur reste ancré à 0 %, et le franc suisse s’impose comme la devise de financement privilégiée du marché, remplaçant le yen pour éviter le risque d’intervention conjointe des autorités américaines et japonaises. L’EUR/CHF est orienté à la hausse vers les zones de 0,94 à 0,95, la faiblesse du franc suisse s’expliquant par la persistance d’un différentiel de taux défavorable face à des rendements mondiaux qui restent élevés, et la politique monétaire suisse devrait rester accommodante encore plusieurs trimestres.
Conclusion
La semaine écoulée a été marquée par une intervention musclée du Trésor américain sur le marché obligataire, une posture de la Fed qui reste divisée mais globalement attentiste, et une résilience surprenante de l’économie européenne qui attire des flux de capitaux sans précédent. En Asie, la Chine continue de s’enfoncer dans une économie à deux vitesses où l’industrie technologique surperforme tandis que la consommation et l’immobilier s’affaissent, tandis que le Japon et la Corée du Sud bénéficient d’un soutien monétaire et industriel qui renforce leurs devises respectives. La semaine à venir sera dominée par les données d’inflation américaines, qui détermineront si la Fed peut effectivement maintenir le statu quo en septembre, tandis que le Symposium de Jackson Hole fournira des indications cruciales sur la trajectoire future de la politique monétaire mondiale. Les marchés restent suspendus aux développements géopolitiques au Moyen-Orient et à leur impact sur les prix de l’énergie, qui pourraient à tout moment modifier les calculs des banques centrales et réorienter les flux de capitaux entre les grandes zones monétaires.
Écrit par Léo Lombardini
Cette analyse a-t-elle été utile à votre allocation ?
Attribuez une note de 1 à 5 étoiles (réservé aux membres Horacle Capital).
Léo Lombardini
Trader, Économie & Quant
Passionné d'analyse des marchés et de modélisation statistique, Léo supervise l'allocation stratégique du portefeuille modèle et le développement des frameworks quantitatifs d'Horacle Capital, ainsi que la rédaction d'articles hebdomadaires.
En savoir plus sur l'auteur →Allez plus loin avec nos modèles
Recevez chaque semaine les biais de nos modèles par e-mail, ou ouvrez la plateforme complète.