
Contexte global
Le paysage macroéconomique international traverse une phase de durcissement sous l’effet conjoint d’un choc d’offre énergétique au Moyen-Orient et d’une seconde vague de resserrement monétaire orchestrée par les grandes banques centrales occidentales. L’escalade des tensions dans le Golfe persique, marquée par des attaques de pétroliers et la mise à l’arrêt prolongée de l’oléoduc saoudien Est-Ouest d’une capacité de 7 millions de barils par jour, propulse le baril de Brent entre 105 et 110 dollars, tandis que les marges de raffinage sur le diesel s’envolent au-delà de 80 dollars le baril. Simultanément, les cours du gaz naturel européen sur le contrat TTF se maintiennent au-dessus de 80 euros par mégawattheure. Face à cette poussée des coûts de l’énergie, la Réserve Fédérale américaine et la Banque Centrale Européenne ont exclu tout compromis avec l’inflation importée, relevant leurs taux directeurs et balisant un nouveau tour de vis pour décembre 2026, repoussant l’amorce de tout assouplissement monétaire à la fin de l’année 2027.
Calendrier de la semaine à venir
◀
21 Sept 2026 - 28 Sept 2026
▶
Semaine Clé Banques Centrales & PMI
| Date | Heure | Devise | Impact | Événement / Indicateur | Prévision | Précédent |
|---|---|---|---|---|---|---|
| Lun 21 sept | 17:00 | EUR | Discours Christine Lagarde : Présidente BCE | - | - | |
| 17:05 | CAD | Discours Tiff Macklem : Gouverneur BoC | - | - | ||
| Mar 22 sept | 05:10 | AUD | Discours Michele Bullock : Gouverneure RBA | - | - | |
| 13:00 | EUR | Discours Christine Lagarde : Présidente BCE | - | - | ||
| Mer 23 sept PMI Day | 09:15 | EUR | French Flash Manufacturing PMI | 50.9 | 51.1 | |
| 09:15 | EUR | French Flash Services PMI | 48.4 | 48.0 | ||
| 09:30 | EUR | German Flash Manufacturing PMI | 54.0 | 54.3 | ||
| 09:30 | EUR | German Flash Services PMI | 49.9 | 49.7 | ||
| 10:30 | GBP | UK Flash Manufacturing PMI | 51.4 | 51.7 | ||
| 10:30 | GBP | UK Flash Services PMI | 52.0 | 52.5 | ||
| Jeu 24 sept SNB Day | 03:30 | AUD | Employment Change Australie | 20.9K | -15.8K | |
| 03:30 | AUD | Unemployment Rate Australie | 4.5% | 4.5% | ||
| 09:30 | CHF | SNB Monetary Policy Assessment | - | - | ||
| 09:30 | CHF | SNB Policy Rate : Taux Directeur BNS | 0.00% | 0.00% | ||
| 10:00 | CHF | Conférence de Presse BNS | - | - | ||
| 14:30 | CAD | Core Retail Sales Canada mensuel | -0.5% | 0.5% | ||
| 14:30 | CAD | Retail Sales Canada mensuel | -0.8% | 0.6% | ||
| 14:30 | USD | Inscriptions Hebdomadaires au Chômage | 201K | 196K | ||
| Ven 25 sept | 11:15 | GBP | Discours Andrew Bailey : Gouverneur BoE | - | - | |
| 16:00 | USD | Revised UoM Consumer Sentiment | 47.5 | 47.8 | ||
| 16:00 | USD | Revised UoM Inflation Expectations | - | 4.6% |
Horacle Hub FX Sentiment
EF - Forex : Horacle Hub Edge Finder
Scoring G10 • 21 Septembre 2026
| Actif | Score Global | Δ 1S | Verdict |
|---|---|---|---|
|
FX
🇬🇧 🇨🇭
GBPCHF
★
|
+7
|
+4
Bullish Accel
|
STRONG BULL |
|
FX
🇺🇸 🇨🇭
USDCHF
★
|
+5
|
+3
Bullish Accel
|
BULLISH |
|
FX
🇬🇧 🇯🇵
GBPJPY
★
|
+5
|
+4
Bullish Accel
|
BULLISH |
|
FX
🇨🇦 🇯🇵
CADJPY
★
|
+5
|
+4
Bullish Accel
|
BULLISH |
|
FX
🇨🇦 🇨🇭
CADCHF
★
|
+5
|
+4
Bullish Accel
|
BULLISH |
|
FX
🇪🇺 🇨🇭
EURCHF
★
|
+4
|
+6
Short Covering
|
BULLISH |
|
FX
🇦🇺 🇨🇦
AUDCAD
★
|
-4
|
-4
Bearish Accel
|
BEARISH |
|
FX
🇳🇿 🇨🇭
NZDCHF
★
|
+4
|
+2
Bullish Accel
|
BULLISH |
Devises & Banques Centrales
Dollar américain
Aux États-Unis, le dollar américain s’impose comme le principal bénéficiaire de ce régime macroéconomique, soutenu par son indépendance énergétique relative et des différentiels de rendement nominal et réel très favorables. Le Comité fédéral de l’open market, le FOMC, a porté sa fourchette de taux directeurs à 4,00 % lors de sa dernière session, et les anticipations de marché modélisent désormais une hausse d’assurance de 25 points de base supplémentaire lors de la réunion du 9 décembre 2026 pour atteindre un taux terminal de 4,25 %, suivi d’une pause prolongée couvrant l’ensemble de l’exercice 2027.
La vigueur persistante des ventes au détail au mois d’août témoigne de la résistance de la demande finale, tandis que l’indice déflateur PCE affiche une inflation globale à 3,7 % et sous-jacente à 3,3 %, confirmant que l’ancrage vers l’objectif de 2,0 % exigera un maintien prolongé des conditions financières restrictives. Les investisseurs surveilleront attentivement la publication des inscriptions hebdomadaires au chômage attendues à 201K ce jeudi 24 septembre, ainsi que la révision du sentiment des consommateurs de l’Université du Michigan ce vendredi 25 septembre. Ce dernier rapport retiendra toute l’attention de la Réserve Fédérale, les anticipations d’inflation à long terme se maintenant au niveau préoccupant de 4,6 %, interdisant tout assouplissement prématuré. Sur le marché obligataire, le rendement du Trésor américain à 10 ans gravite autour de 5,00 % avec une cible orientée vers 5,10 % voire 5,25 %, propulsé par des émissions record de dette publique et d’entreprises liées aux infrastructures technologiques. L’opération de rachat de dette menée par le secrétaire au Trésor Scott Bessent, limitée à 5,19 milliards de dollars contre 6 milliards prévus, a dissipé l’illusion d’un soutien institutionnel direct, alimentant la prime de terme et comprimant l’écart entre les maturités 2 ans et 10 ans sous 30 points de base, tandis que l’indice dollar DXY poursuit sa trajectoire haussière vers la borne des 100,00 points.
Euro
La zone euro subit ce choc d’approvisionnement de manière particulièrement asymétrique en raison de sa dépendance aux importations énergétiques et de la fragilité de son marché intérieur. Les flux de gaz naturel liquéfié transitant par le détroit d’Ormuz étant sévèrement perturbés, le contrat néerlandais TTF au-delà de 80 euros par mégawattheure frappe une économie dont les sites de stockage ne sont remplis qu’à 68 % de leur capacité opérationnelle, un niveau très inférieur à la moyenne quinquennale de 84 % et sous le seuil d’alerte réglementaire de 75 % requis avant l’hiver.
La Banque Centrale Européenne a relevé son taux de dépôt à 2,50 % et prépare une hausse additionnelle de 25 points de base en décembre 2026 pour atteindre 2,75 %, cherchant à contenir l’écart de rendement avec le dollar et à préserver sa crédibilité institutionnelle. Deux interventions publiques de Christine Lagarde ce lundi 21 septembre et ce mardi 22 septembre permettront d’évaluer la fermeté du Conseil des gouverneurs face à la dégradation des termes de l’échange. Le test d’activité de ce mercredi 23 septembre s’annonce crucial avec la parution des Flash PMI de septembre : les indices de services sont attendus en zone de contraction en France à 48,4 et au seuil d’inflexion en Allemagne à 49,9. Ce resserrement appliqué à une inflation d’origine exogène accélère la contraction de la consommation des ménages et plombe la compétitivité industrielle, actant un scénario de stagflation procyclique défavorable à l’euro. Sur le compartiment obligataire, le rendement du Bund allemand à 10 ans progresse vers 3,25 % avec une visée à 3,50 %, mais le point de rupture réside dans l’écartement de la prime de risque souveraine française : le spread entre l’obligation assimilable du Trésor français, l’OAT, et le Bund allemand a grimpé à 96 points de base, établissant son niveau le plus élevé depuis la crise des dettes souveraines de 2012. L’incertitude politique entourant le budget 2027 présenté par le Premier ministre Sébastien Lecornu pour contenir le déficit à 5,0 % du produit intérieur brut, combinée aux révisions de notation souveraine attendues de la part de Scope et DBRS, maintient une pression vendeuse structurelle sur la paire EUR/USD vers 1,1400 puis 1,1350.
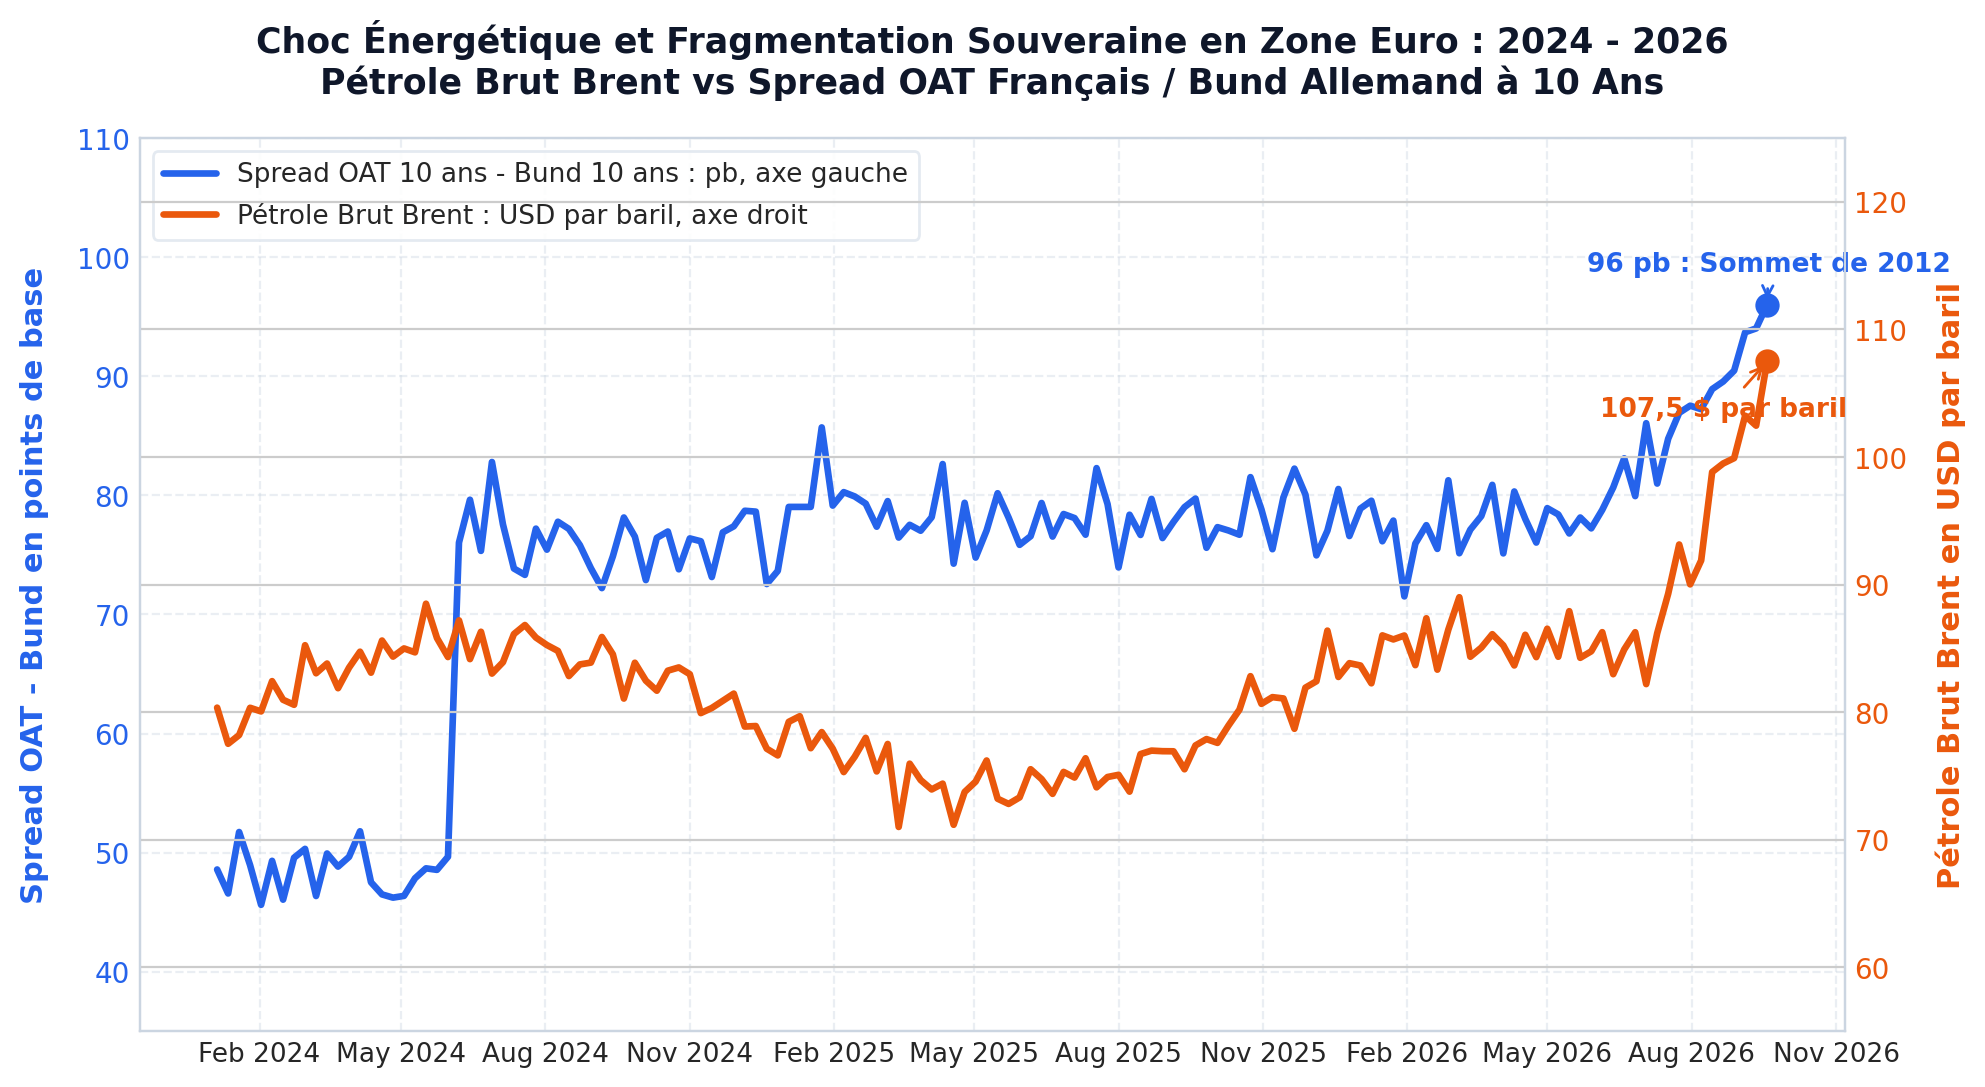
Évolution du spread de rendement OAT français contre Bund allemand à 10 ans et cours du pétrole brut Brent : transmission du choc énergétique au risque souverain européen.
Livre sterling
Au Royaume-Uni, la Banque d’Angleterre adopte une orientation divergente face à l’agressivité de la Réserve Fédérale et de Francfort. Alors que l’inflation globale a enregistré un rebond mécanique à 3,1 % sous l’effet des tarifs de l’énergie, l’inflation sous-jacente demeure contenue et la croissance des salaires du secteur privé a nettement ralenti vers 3,0 % en rythme annuel contre 6,0 % deux ans plus tôt, un palier aligné sur la cible d’inflation à moyen terme. Le gouverneur Andrew Bailey a tempéré les attentes de hausses additionnelles, confirmant que le taux directeur de la banque centrale a atteint son pic de cycle à 3,80 % et devrait y stationner jusqu’au troisième trimestre 2027. Les cambistes scruteront sa nouvelle prise de parole ce vendredi 25 septembre ainsi que les indices Flash PMI britanniques ce mercredi 23 septembre, où le secteur des services est anticipé en expansion solide à 52,0.
Sur le plan opérationnel, l’institution a restructuré son programme de resserrement quantitatif en sanctuarisant environ 120 milliards de livres sterling d’obligations d’État britanniques à maturité postérieure à 2049, exclues des adjudications actives jusqu’en avril 2027 au profit de transferts de titres courts avec le Trésor. Si cet aménagement a provoqué une détente rapide des rendements sur le gilt à 30 ans, le taux du gilt à 10 ans reste maintenu au-dessus de 5,00 %, lesté d’une prime de risque budgétaire de 20 points de base consécutive à l’installation du gouvernement d’Andy Burnham. Sur le marché des changes, la livre sterling tire profit de son différentiel de portage face à l’euro, comprimant la volatilité implicite à 3 mois sur EUR/GBP sous le seuil historique de 3 % au sein d’un corridor de 0,8500 à 0,8600. Cette résilience relative du sterling est corroborée par les signaux de notre modèle Horacle Edge Finder, qui positionne la paire GBP/CHF en tête du classement G10 avec un score haussier de +7 en accélération marquée.
Yen japonais
Au Japon, la Banque du Japon a validé un relèvement de son taux d’intérêt de référence de 25 points de base pour le porter à 1,25 %, mais cette décision a été perçue par les investisseurs comme un resserrement particulièrement accommodant. Le vote du conseil a mis en lumière une fracture interne majeure, les gouverneurs Toichiro Asada et Ayano Sato, nommés sous la recommandation de la Première ministre Sanae Takaichi, ayant voté contre ce durcissement en invoquant le ralentissement de l’inflation sous-jacente à Tokyo à 1,8 % en août sous l’effet des subventions publiques. Cette opposition explicite limite la capacité du gouverneur Kazuo Ueda à poursuivre la normalisation monétaire vers un taux neutre estimé à 2,00 %.
Les cambistes ont immédiatement sanctionné cette hésitation en propulsant la parité USD/JPY à 157,11, rouvrant la voie à une dépréciation vers 160,00. L’écart de rendement nominal avec les obligations américaines à 10 ans réactive pleinement l’attractivité des opérations de portage financées en yens, comme en atteste le verdict haussier de l’Edge Finder sur GBP/JPY à +5 et CAD/JPY à +5. Par ailleurs, la dépendance totale de l’archipel aux importations d’hydrocarbures dégrade la balance des paiements courants au fur et à mesure que le Brent s’installe au-dessus de 105 dollars. Les déclarations de la ministre des Finances Satsuki Katayama en faveur d’un soutien au yen restent entravées par la réalité bilancielle : les réserves officielles en devises frôlent le seuil critique des 1 000 milliards de dollars, et la discipline du Fonds Monétaire International interdisant plus de trois interventions directes par semestre sous peine de perdre le statut de change flottant pur prive Tokyo de marge de manœuvre durable.
Dollar australien
Pour le dollar australien, l’orientation tactique dépend au premier chef de la dynamique en K observable au sein de l’économie chinoise. En Chine, le repli marqué de la demande intérieure et l’effondrement de 19,9 % de l’investissement dans le secteur immobilier freinent les perspectives d’exportation de matières premières minérales, notamment le minerai de fer, vers le premier partenaire commercial de Canberra. La Banque Populaire de Chine conservant ses taux directeurs inchangés pour préserver les marges de ses établissements bancaires, la relance par le crédit reste limitée.
La Banque de réserve d’Australie doit naviguer entre cette modération du commerce régional et des tensions domestiques persistantes. Le discours de la gouverneure Michele Bullock ce mardi 22 septembre sera suivi de près par la publication jeudi 24 septembre des chiffres de l’emploi australien, où un rebond de 20.9K créations nettes est attendu face à un taux de chômage stable à 4,5 %. Bien que la position de l’Australie comme exportatrice nette de gaz naturel liquéfié et de houille offre un coussin appréciable, elle ne compense pas la dégradation relative face aux pays exportateurs de pétrole brut : l’Edge Finder sanctionne cette vulnérabilité avec un score négatif de -4 sur AUD/CAD en accélération baissière, tandis que le dollar australien conserve un avantage tactique vis-à-vis des importateurs nets d’énergie en Europe et en Asie.
Dollar néo-zélandais
Le dollar néo-zélandais affiche une vulnérabilité plus marquée que son homologue australien. L’économie néo-zélandaise absorbe de plein fouet l’effet décalé des hausses de taux passées de la Banque de réserve de Nouvelle-Zélande, matérialisé par un ralentissement marqué de la consommation des ménages et une hausse sensible du chômage. L’atonie persistante des prix à l’exportation des denrées agricoles et des produits laitiers pèse directement sur les entrées de devises, affaiblissant les termes de l’échange de l’archipel.
Le recul de l’inflation domestique incite l’autorité monétaire néo-zélandaise à plafonner son taux directeur, réduisant le différentiel de rendement qui soutenait traditionnellement la devise. Dans un contexte de liquidité mondiale contrainte et de prime de terme élevée sur les obligations américaines, les investisseurs délaissent le dollar néo-zélandais au profit d’actifs offrant un portage plus robuste et une plus grande profondeur de marché. Cette configuration alimente une sous-performance structurelle de NZD/USD ainsi qu’une poursuite de l’appréciation du cross AUD/NZD, bien que le différentiel de taux très défavorable du franc suisse permette au cross NZD/CHF de préserver un score haussier de +4 dans notre matrice de scoring.
Franc suisse
La Banque Nationale Suisse aborde une échéance décisive ce jeudi 24 septembre avec l’évaluation trimestrielle de sa politique monétaire et la décision sur son taux directeur, attendu inchangé au plancher de 0,00 %. Cet écart de rendement abyssal avec les autres grandes devises du G10 place le franc suisse au cœur des stratégies de refinancement du carry trade mondial. Les investisseurs institutionnels empruntent massivement le franc suisse pour acheter du sterling, du dollar américain ou du dollar canadien, comme en témoigne la prédominance des scores acheteurs sur GBP/CHF à +7, USD/CHF à +5 et CAD/CHF à +5 au sein de l’Edge Finder.
La conférence de presse de la BNS permettra d’observer si les autorités helvétiques envisagent des interventions de vente de devises pour contrer l’importation de l’inflation liée à la flambée pétrolière. Cependant, les accès de volatilité géopolitique au Moyen-Orient et l’élargissement des primes de risque souverain en zone euro redonnent périodiquement au franc son statut de valeur refuge ultime face à la monnaie unique. La paire EUR/CHF a néanmoins connu des rachats de positions vendeuses marqués à court terme avec un signal de short covering de +6 points, sans remettre en cause la tendance structurelle de fond dictée par la vulnérabilité budgétaire et industrielle européenne.
Matières premières
Sur le complexe des matières premières, le pétrole Brent consolide entre 105 et 110 dollars le baril en raison des restrictions physiques d’acheminement causées par les tensions dans le détroit d’Ormuz et l’interruption de l’oléoduc saoudien Est-Ouest. Cette situation est aggravée par un goulot d’étranglement sévère sur les produits distillés, propulsant les marges de raffinage sur le diesel au-delà de 80 dollars le baril en Europe. Le dollar canadien figure parmi les grands bénéficiaires de cette configuration, compensant le repli attendu de ses ventes au détail nationales de -0,8 % ce jeudi 24 septembre et soutenant la progression de CAD/JPY et CAD/CHF à +5 dans l’Edge Finder. Le gaz naturel européen sur le contrat TTF demeure fermement installé au-dessus de 80 euros par mégawattheure, traduisant l’angoisse d’un approvisionnement hivernal précaire alors que les stockages de l’Union européenne ne dépassent pas 68 % de leurs réserves.
À l’inverse des hydrocarbures, les métaux de base affichent une trajectoire heurtée. Le cuivre sur le London Metal Exchange peine à prolonger son élan haussier, pénalisé par la contraction du secteur de la construction chinois et la perspective d’un ralentissement de la croissance manufacturière mondiale sous l’effet du durcissement monétaire. Sur le marché des métaux précieux, l’or oscille entre deux dynamiques opposées : la recherche de protection contre les risques géopolitiques et la perte de pouvoir d’achat des monnaies soutient les cours, tandis que la remontée des taux réels américains à des niveaux pluriannuels freine la progression des valorisations.
Obligations souveraines
Sur le marché obligataire international, le rendement des emprunts d’État américains à 10 ans teste le seuil psychologique de 5,00 %, porté par un gonflement continu de la prime de terme, l’absence de soutien artificiel du Trésor et un volume considérable de titres émis pour financer les déficits publics et les investissements colossaux dans l’intelligence artificielle. La courbe des taux américaine subit un aplatissement baissier, le spread entre le 2 ans et le 10 ans s’enfonçant sous 30 points de base, un mouvement qui sera mis à l’épreuve par les anticipations d’inflation de l’Université du Michigan vendredi.
En Europe, le rendement du Bund allemand à 10 ans se hisse vers 3,25 % avec une projection vers 3,50 %, mais l’attention des opérateurs se focalise sur la fragmentation des émetteurs souverains. Le spread de rendement à 10 ans entre l’obligation souveraine française et le Bund allemand atteint 96 points de base, un sommet inédit depuis la crise de 2012, nourri par les frictions parlementaires sur le budget 2027 et la perspective d’abaissements de notation financière par Scope et DBRS. Au Royaume-Uni, le gilt à 10 ans campe au-dessus de 5,00 % avec une prime politique liée à la nouvelle trajectoire budgétaire, contrastant avec la détente des échéances à 30 ans permise par le retrait des ventes actives de la Banque d’Angleterre.
Cette analyse a-t-elle été utile à votre allocation ?
Attribuez une note de 1 à 5 étoiles (réservé aux membres Horacle Capital).
Léo Lombardini
Trader, Économie & Quant
Passionné d'analyse des marchés et de modélisation statistique, Léo supervise l'allocation stratégique du portefeuille modèle et le développement des frameworks quantitatifs d'Horacle Capital, ainsi que la rédaction d'articles hebdomadaires.
En savoir plus sur l'auteur →Allez plus loin avec nos modèles
Recevez chaque semaine les biais de nos modèles par e-mail, ou ouvrez la plateforme complète.