
Contexte global
La fin du mois de septembre 2026 consacre une domination nette du dollar américain sur l’ensemble du marché des changes. L’indice DXY s’est hissé au-delà de 100,50 points pour tester 100,65, avec en ligne de mire la résistance technique majeure des 101,00 points. Ce mouvement s’appuie sur une divergence conjoncturelle remarquable entre les États-Unis et le reste des économies développées, conjuguée à une poussée généralisée des rendements obligataires souverains mondiaux : le taux américain à 10 ans a franchi le cap des 5,00 % pour tester 5,10 % (avec un risque d’extension vers 5,25 % à 5,50 % modélisé par les équipes d’ING), tandis que le Bund allemand à 10 ans s’est tendu à 3,58 %, inscrivant son plus haut niveau depuis la crise financière de 2009.
Face aux perturbations maritimes majeures dans le détroit d’Ormuz où le trafic pétrolier reste amputé de moitié (10 millions de barils par jour contre 20 millions en temps normal), le statut d’exportateur net d’énergie des États-Unis offre au billet vert une immunité totale contre le renchérissement des hydrocarbures, à l’inverse des devises européennes et asiatiques qui subissent de plein fouet une dégradation violente de leurs termes de l’échange.
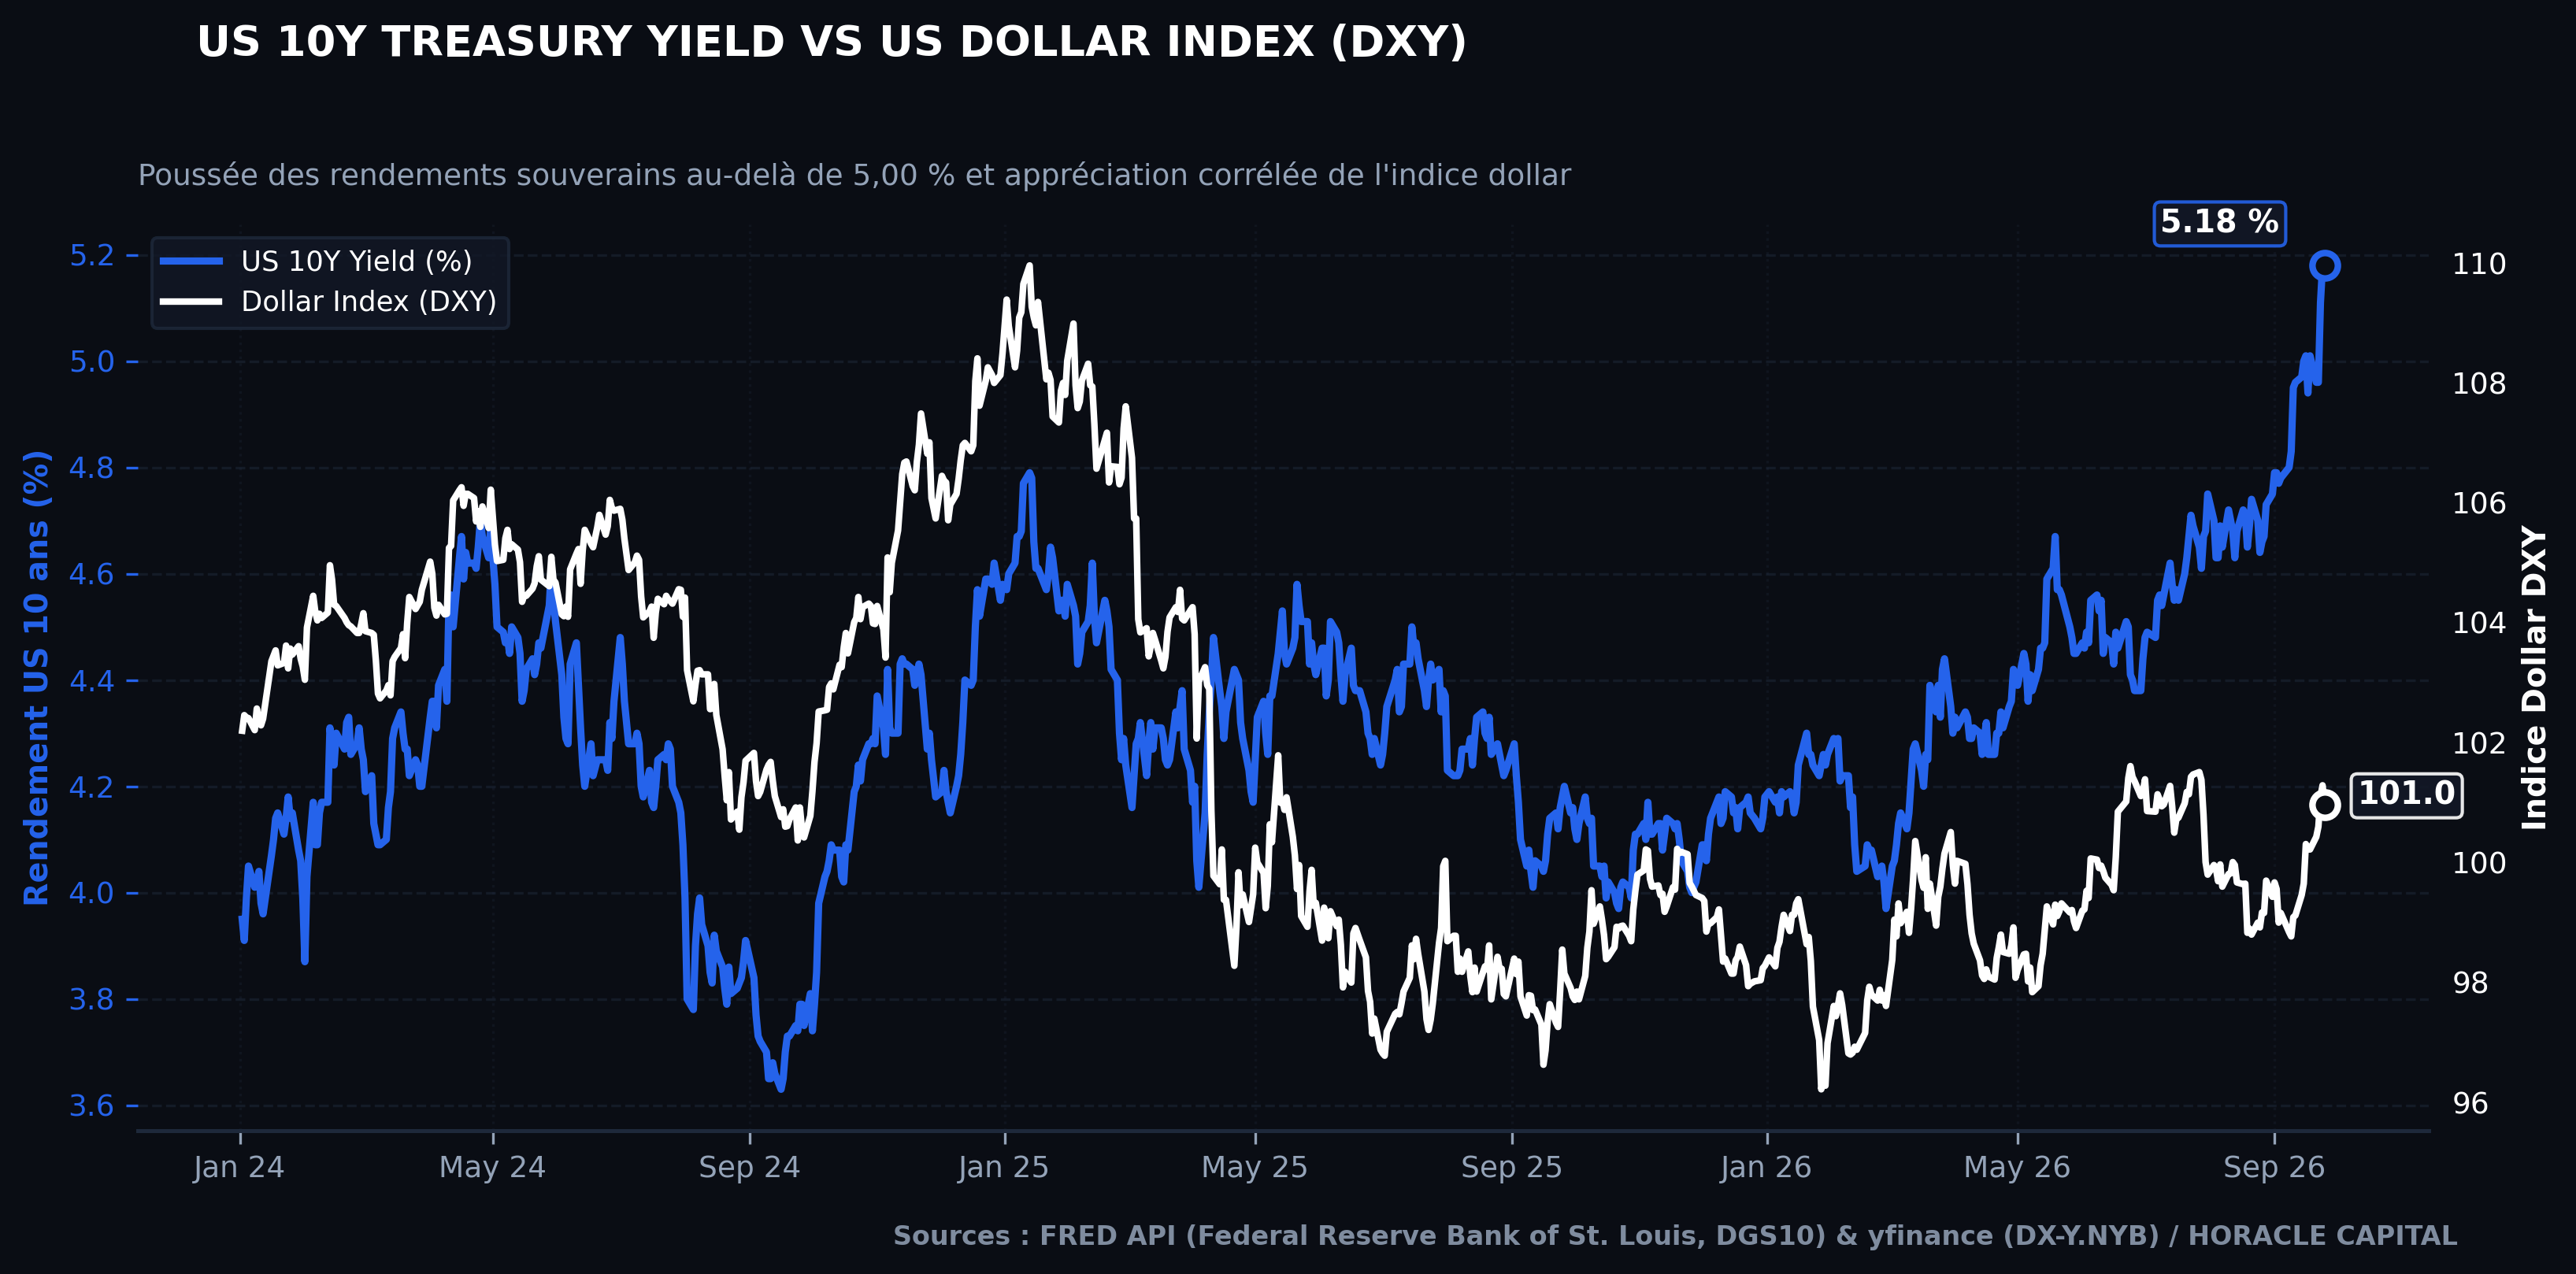
Évolution comparée du rendement des bons du Trésor américain à 10 ans (5,10 %) et de l'indice dollar DXY (100,65). Sources : FRED API (série DGS10) et yfinance (DX-Y.NYB).
Dollar
Le dollar américain s’impose comme l’actif refuge et de portage dominant du cycle international. L’économie américaine continue d’afficher une vigueur exceptionnelle : l’indice S&P Global Flash Composite PMI pour le mois de septembre est ressorti à 58,4 points (surpassant nettement le consensus de 55,8 et les 56,0 du mois précédent), signant son rythme d’expansion le plus rapide depuis juillet 2021. Le secteur des services caracole à 58,7 points, tandis que l’appareil manufacturier renoue avec une expansion robuste à 57,0 points face à des prévisions calées à 53,6.
Sur le marché du travail, les inscriptions hebdomadaires au chômage sont retombées à 197 000, battant les 204 000 attendues par le marché et confirmant l’absence totale d’attrition de l’emploi. Les commandes de biens durables ont surpris par leur stabilité à 0,0 % en août (-0,3 % anticipé), progressant de +0,3 % hors transport. Cependant, les tensions sur les coûts s’intensifient sous l’effet combiné du carburant, du fret maritime et des revalorisations salariales. L’enquête finale de l’Université du Michigan a révélé une remontée des anticipations d’inflation des ménages à 4,6 % à horizon 1 an et à 3,4 % à 5 ans, alertant les autorités monétaires sur le risque d’un désancrage progressif.
Cette configuration conforte la trajectoire résolument restrictive de la Réserve fédérale présidée par Kevin Warsh. Après le relèvement à 4,00 % des fonds fédéraux, les interventions fermes de Beth Hammack (présidente de la Réserve fédérale de Cleveland, qui a averti qu’un réflexe inflationniste risque de s’implanter durablement chez les agents économiques), Thomas Barkin et Alberto Musalem confirment que les conditions financières actuelles ne restreignent pas suffisamment l’investissement corporatif. Les marchés intègrent désormais une probabilité de plus de 60 % pour un nouveau relèvement de taux dès le mois d’octobre, provoquant une hausse de 20 points de base sur le contrat SOFR 2 ans. Parallèlement, le secrétaire au Trésor Scott Bessent a ajusté les prévisions d’emprunts négociables nets à 739 milliards de dollars pour le troisième trimestre et 628 milliards pour le quatrième, générant des queues d’adjudication (tails) sur les émissions à 5 et 7 ans qui maintiennent une prime de terme souveraine élevée, favorable à la poursuite du rallye haussier sur le billet vert.
Euro
La monnaie unique européenne fait face à une détérioration rapide de sa valeur fondamentale. Le modèle d’évaluation de court terme d’ING situe désormais la juste valeur fondamentale de la paire EUR/USD sous le seuil de 1,150, ouvrant un couloir baissier vers les supports horizontaux majeurs de 1,1330 puis 1,1250.
Si l’Allemagne a enregistré une embellie technique avec un Flash Composite PMI à 53,8 (sommet de 11 mois) et un indice Ifo en hausse à 89,9, cette dynamique s’opère au prix d’une vive accélération des coûts d’approvisionnement en carburants et en gaz. En France, la conjoncture est nettement plus préoccupante : bien que les indices PMI d’activité se soient redressés au-dessus de 50 (composite à 51,2 et services à 51,4), l’indicateur synthétique de confiance des entreprises de l’INSEE s’est replié à 96 points, s’enfonçant sous sa moyenne de long terme, tandis que les industriels signalent un affaissement continu de leurs carnets de commandes globaux.
L’enjeu critique réside dans la vulnérabilité souveraine de l’Hexagone. L’écart de rendement à 10 ans entre l’OAT française et le Bund allemand s’est tendu jusqu’à 110 points de base, sous l’effet des tensions politiques et budgétaires entourant le projet de loi de finances national. Pour la Banque centrale européenne, dont le taux de dépôt se tient à 2,65 %, le dilemme s’accentue : le président de la Bundesbank Joachim Nagel a explicitement réaffirmé que l’énergie constitue à nouveau un déterminant central des décisions monétaires, laissant ouverte l’option d’un tour de vis additionnel. Toutefois, les anticipations de marché intégrant jusqu’à 100 points de base de resserrement d’ici fin 2027 apparaissent difficilement soutenables face au coût de refinancement des États membres et au risque imminent de fragmentation financière.
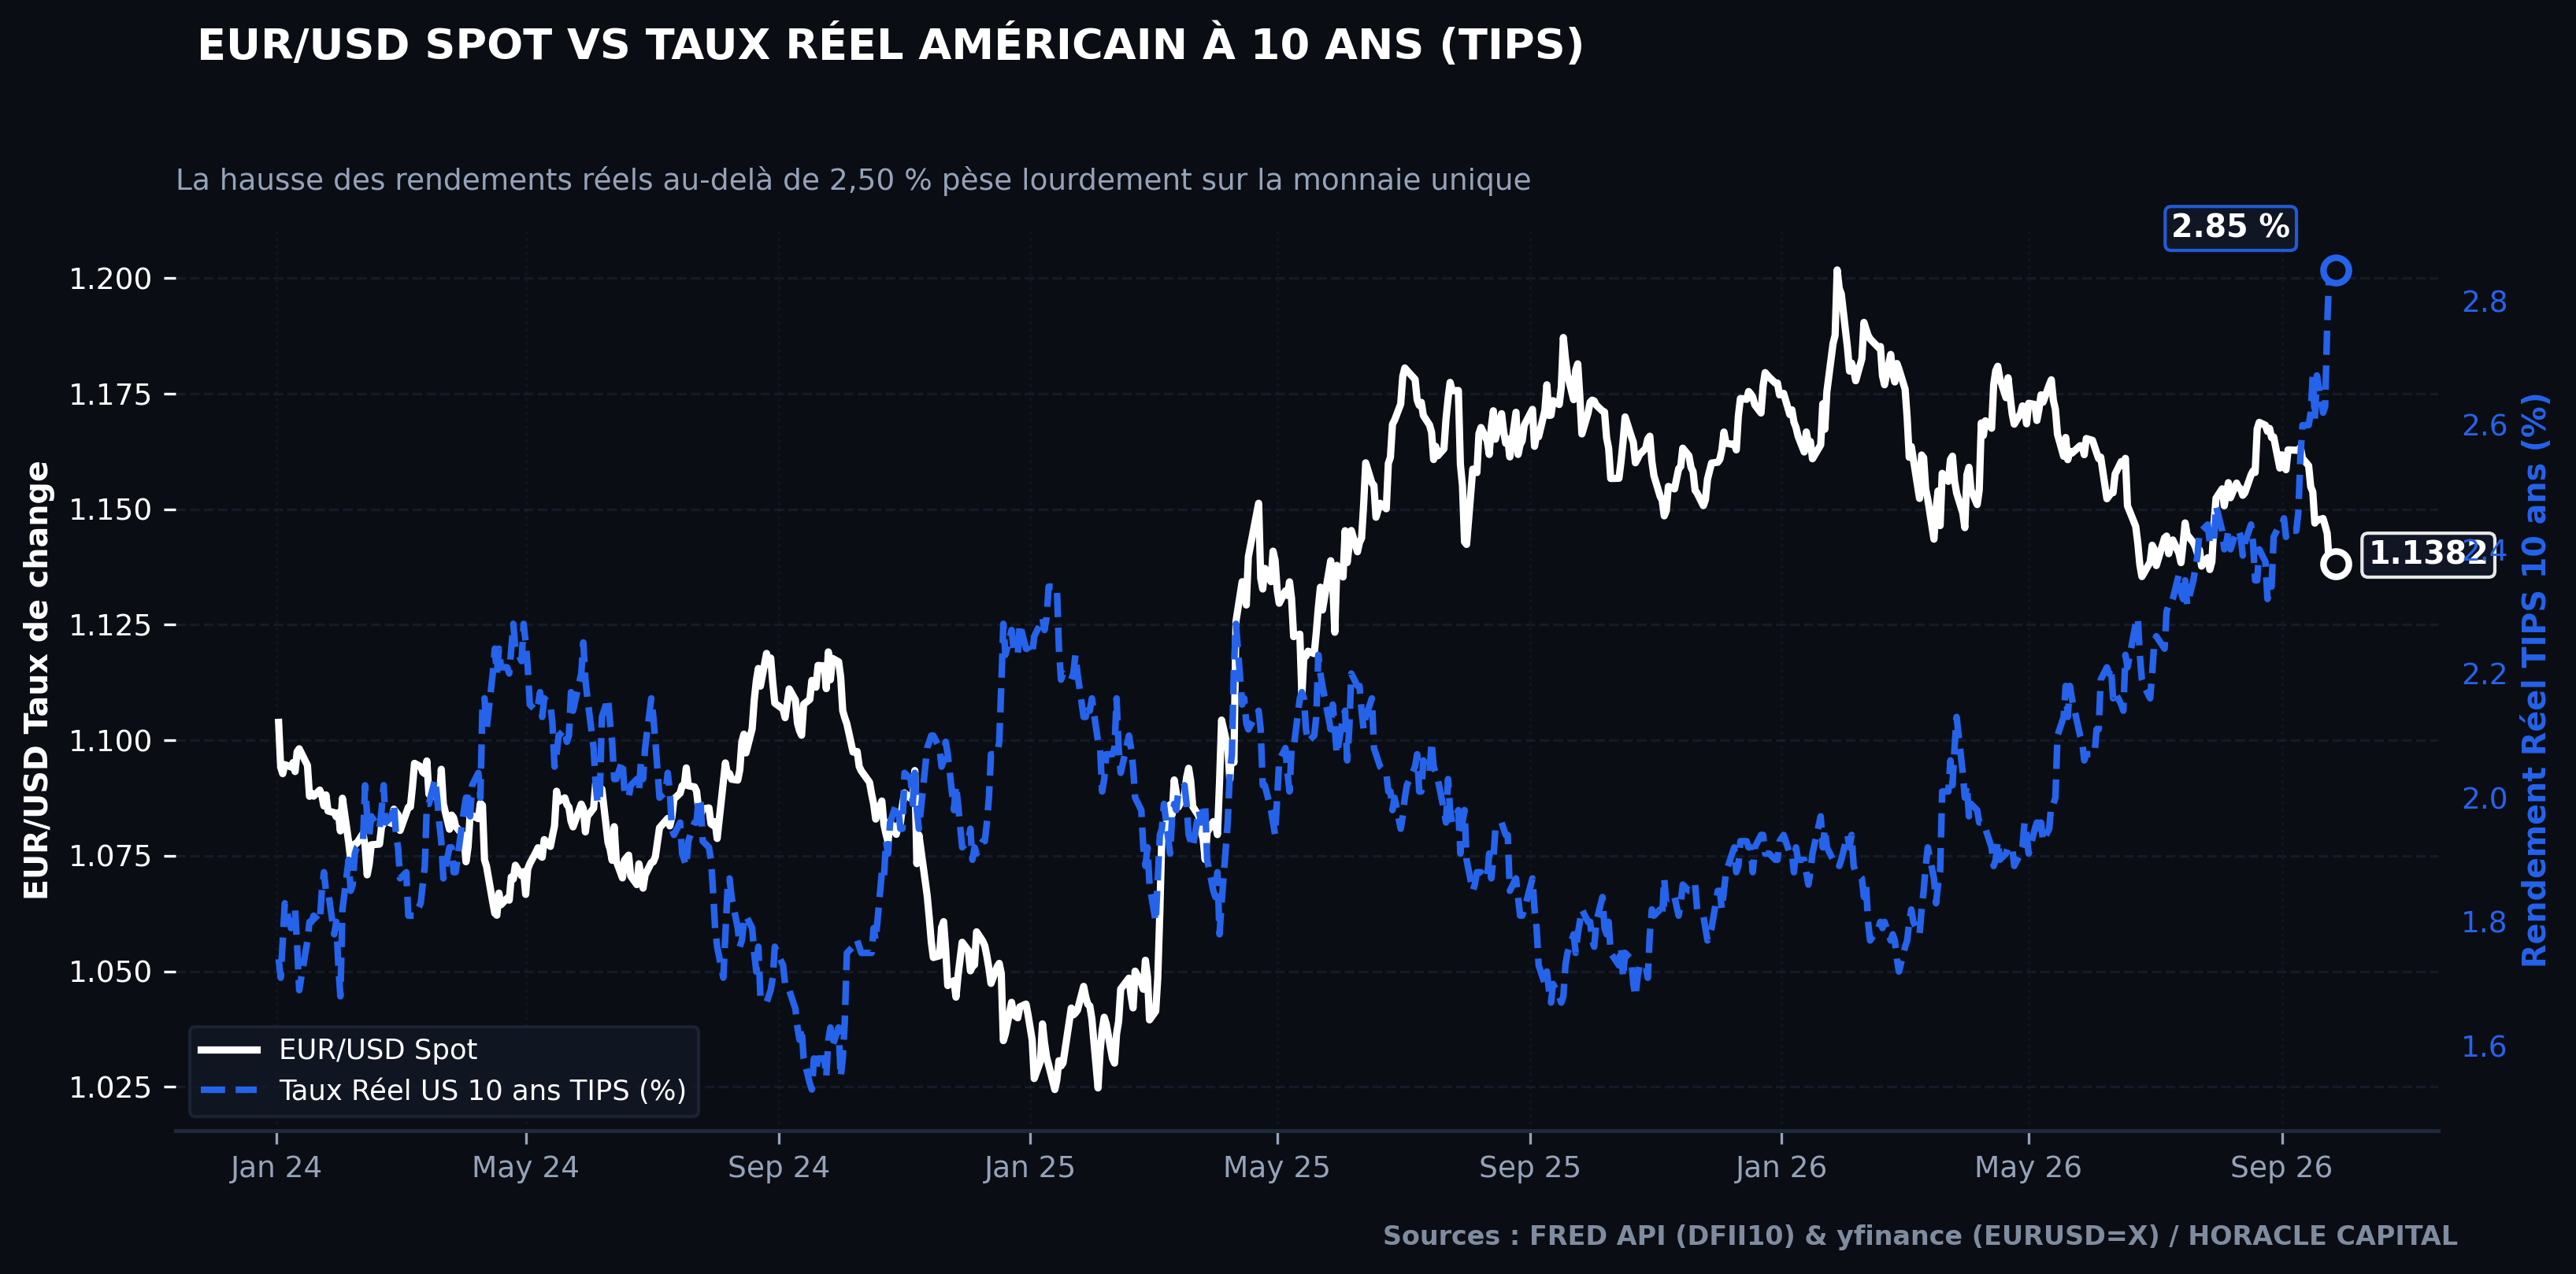
Pression baissière sur la parité EUR/USD face à la remontée des rendements réels américains à 10 ans (TIPS à 2,55 %). Sources : FRED API (série DFII10) et yfinance (EURUSD=X).
Livre sterling
La livre sterling évolue dans une dynamique d’arbitrage délicat, s’effritant face au dollar tout en conservant une trajectoire horizontale face à l’euro (EUR/GBP oscillant dans un couloir étroit de 0,855 à 0,860). La Banque d’Angleterre a maintenu son Bank Rate inchangé à 3,75 %, mais le vote du Comité de politique monétaire (MPC) a révélé une division interne marquée avec une répartition de 3-0-6 : trois membres minoritaires ont exigé une augmentation immédiate de 25 points de base pour endiguer le rebond de l’inflation IPC à 3,1 % (core à 2,6 %).
Cependant, la demande intérieure britannique donne des signaux manifestes d’épuisement. L’indicateur des ventes au détail mesuré par la Confédération de l’industrie britannique (CBI) s’est effondré à -55 en septembre, atteignant son plus bas niveau en cinq mois et manquant lourdement les attentes des analystes. Même si l’indice des salaires moyens hors primes progresse encore de 3,9 %, la fragilité des bilans des ménages, la hausse des taux hypothécaires et la rigueur budgétaire rendent peu réalistes les 92 points de base de durcissement supplémentaire encore intégrés par les marchés d’ici mi-2027. Ce décalage structurel prépare une réévaluation dovish de la BoE, rendant la devise vulnérable à un décrochage baissier face au dollar américain.
Yen
Au Japon, la Banque du Japon a opéré un tournant monétaire historique en relevant son taux de référence de 25 points de base pour le porter à 1,25 %, un niveau inédit depuis l’année 1995. Cette décision s’adosse à une inflation sous-jacente BoJ Core CPI supérieure aux attentes à 1,8 % en août, à une production industrielle mensuelle en hausse de +1,2 % et à des dépenses d’investissement des entreprises en progression de 1,6 % au deuxième trimestre.
Toutefois, cette accélération de la normalisation provoque de vives tensions sur la courbe obligataire nippone : le rendement du JGB à 10 ans a atteint le seuil des 3,00 %, tandis que le taux à 30 ans a bondi à 4,08 % lors des dernières adjudications, ravivant les inquiétudes sur la charge de la dette nationale. En dépit de ce durcissement, le différentiel de rendement réel face aux obligations américaines reste lourdement défavorable au yen, d’autant que le Japon subit de plein fouet l’envolée de sa facture d’importation d’hydrocarbures. La parité USD/JPY oscille dangereusement dans la zone des 157 à 160, poussant les autorités financières de Tokyo à procéder à des vérifications de cours (rate checks) auprès des banques de compensation. Sans intervention directe coordonnée, le yen demeure soumis à une pression vendeuse continue alimentée par les flux de carry trade.
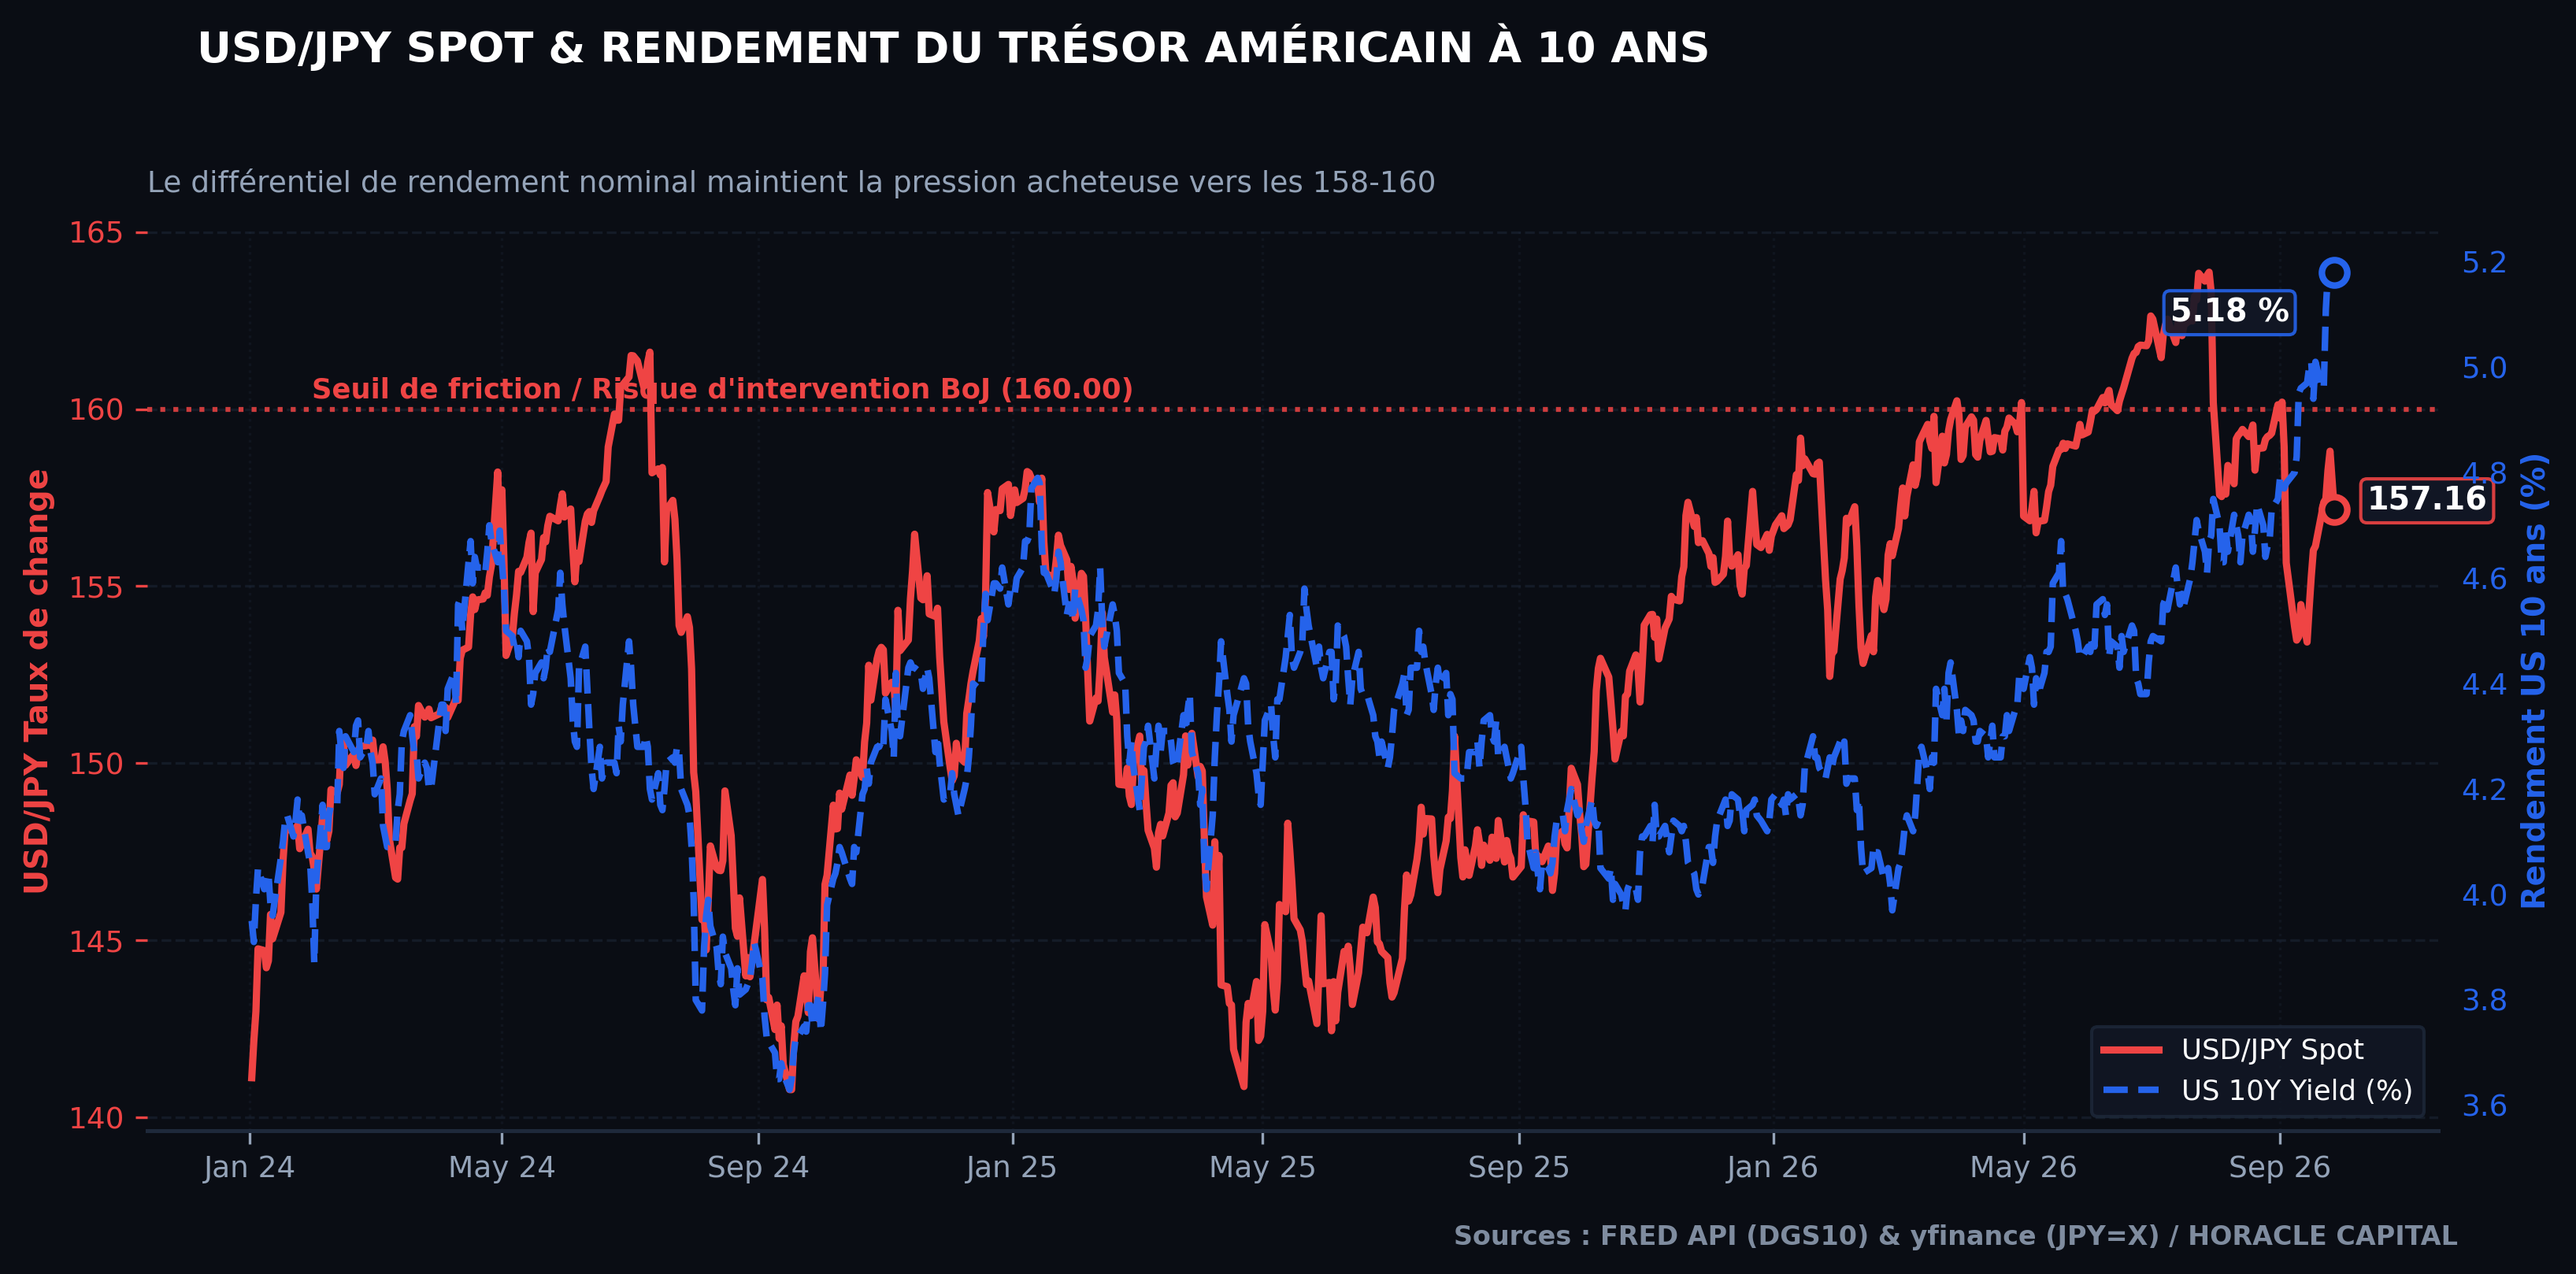
Évolution de la parité USD/JPY (158,20) et du rendement américain à 10 ans (5,10 %) : le portage maintient le yen sous tension face au dollar. Sources : FRED API (série DGS10) et yfinance (série JPY=X).
Franc suisse
La Banque Nationale Suisse a confirmé le maintien de son taux directeur au plancher de 0,00 %. Avec un écart de rendement nominal supérieur à 400 points de base face au dollar américain et à 350 points de base face à la livre sterling, le franc suisse s’impose comme la devise de refinancement privilégiée pour les stratégies d’arbitrage de portage internationales.
Toutefois, la résurgence des tensions budgétaires en zone euro et l’élargissement du spread OAT-Bund à 110 points de base confèrent périodiquement au franc des flux d’achats refuges face à la monnaie unique. Cette dynamique limite le potentiel de progression de la paire EUR/CHF au-dessus de 0,9450, faisant de la devise helvétique un instrument d’équilibrage sensible aux crises politiques européennes.
Conclusion
Le paysage du marché des changes demeure façonné par l’asymétrie de l’indépendance énergétique et l’écart des rendements souverains réels. Le dollar américain consolide son statut d’ancrage absolu du G10, bénéficiant d’une croissance économique en surchauffe et de la détermination inflexible de la Réserve fédérale à prolonger son cycle restrictif.
Sur le plan tactique pour la semaine à venir, la vente de la monnaie unique face au dollar (Short EUR/USD entre 1,1430 et 1,1450, avec un premier objectif à 1,1330 puis 1,1250, et un seuil d’invalidation fixé à 1,1530 en clôture journalière) constitue l’exposition macroéconomique la plus cohérente face à la montée du risque souverain en Europe et à la facture énergétique importée. Sur USD/JPY, la persistance du portage positif plaide pour un maintien des positions acheteuses tout en surveillant le seuil critique des 160,00 points où le risque d’intervention des autorités nippones devient maximal.
Cette analyse a-t-elle été utile à votre allocation ?
Attribuez une note de 1 à 5 étoiles (réservé aux membres Horacle Capital).
Léo Lombardini
Trader, Économie & Quant
Passionné d'analyse des marchés et de modélisation statistique, Léo supervise l'allocation stratégique du portefeuille modèle et le développement des frameworks quantitatifs d'Horacle Capital, ainsi que la rédaction d'articles hebdomadaires.
En savoir plus sur l'auteur →Allez plus loin avec nos modèles
Recevez chaque semaine les biais de nos modèles par e-mail, ou ouvrez la plateforme complète.